当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、自宅の住宅ローンがまだ2,000万円残っている。『この先、私がローンを払い続けないといけないの?』と不安になっている方も多いはずです。
結論から言うと、ローンに団体信用生命保険(団信)が付いていれば、残りは保険で完済され、家族は家だけを相続します。団信が無いかどうかで、その後の流れが大きく変わるんです。
住宅ローンが残ったまま亡くなったらどうなる?
団信に入っていれば、残ったローンは保険金で完済され、相続人が返す必要はありません。その代わり、そのローンは相続税の計算で債務として差し引けません。団信が無ければローンは相続人に引き継がれ、借金として相続財産から差し引けます。
団信は、ローンを借りた人が亡くなった時に、保険会社が残りを銀行に払う保険です。民間の銀行ローンでは、加入が借りる条件になっていることが多くあります。
ただ、フラット35のように加入が任意のローンもあります。『うちは入っていたはず』と思っても、契約書で確かめておくと安心です。
団信あり・なしで何が変わる?
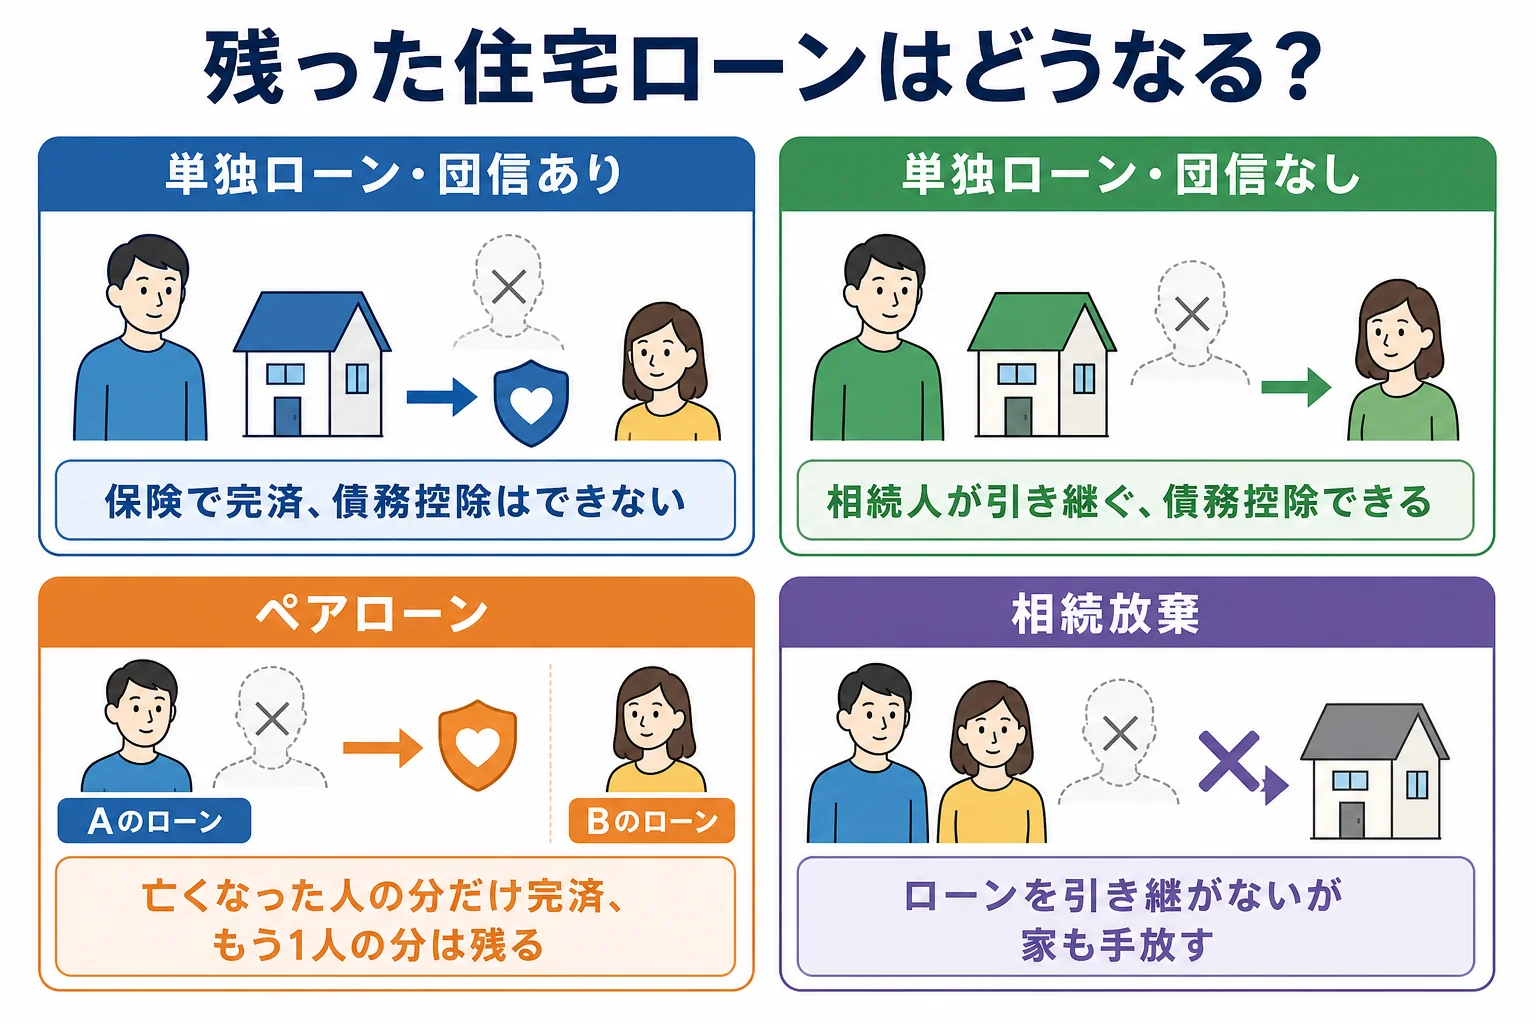
ローンのタイプごとに、残債の行方を並べてみます。
| ケース | 残りのローン | 相続税の債務控除 |
|---|---|---|
| 夫の単独ローンで団信あり | 保険で完済。妻や子は返さなくてよい | 差し引けない |
| 夫の単独ローンで団信なし | 相続人が引き継いで返す | 差し引ける |
| 夫婦のペアローン(夫が亡くなった) | 夫の分だけ完済。妻の分は妻が返し続ける | 夫の分は差し引けない |
| 相続人全員が相続放棄 | 相続人は返さない。家も手放す | 相続しないので関係なし |
ペアローンは、夫と妻がそれぞれ別のローンを組む形です。夫の団信は夫のローンにしか効かないので、妻のローンはそのまま残ります。
『夫婦で借りたのに、全部なくなるわけじゃないの?』と驚く方もいます。連帯債務型のように、夫婦2人で1本のローンを組んだ場合は、団信がどこまで効くかが契約で違うので、銀行に確かめてみてください。
相続税はいくら変わる?計算例で比べる
例えば、夫が亡くなり、妻と子2人が相続するケースです。家と土地の評価額3,000万円、預金4,000万円、住宅ローンの残りが2,000万円とします(特例を使う前の数字)。
| 計算の段階 | 団信あり | 団信なし |
|---|---|---|
| 家と土地+預金 | 7,000万円 | 7,000万円 |
| 差し引く住宅ローン | 0円 | 2,000万円 |
| 課税価格の合計 | 7,000万円 | 5,000万円 |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 相続税の総額 | 225万円 | 20万円 |
| 法定相続分どおりに分けた時の納付額の合計 | 112万5,000円 | 10万円 |
団信ありの方が、相続税は高くなります。団信で完済されるローンを債務に入れるのは、国税庁も相続税申告の誤りやすい事例として挙げている間違いです。ただ、団信なしのケースでは2,000万円のローンを家族が返していくことになります。
手元に残るお金で考えると、団信ありの方がずっと楽なんです。税額だけを見て「損した」と思わなくて大丈夫ですよ。
なお、妻が取得した分は配偶者の税額軽減で0円になります。0円でも軽減を受けるには申告が要るので、10か月以内に申告しておきましょう。
自宅の土地には小規模宅地等の特例が使える場合もあります。要件を満たすかは税理士に確認を。家と土地の相続全体の流れは、実家・空き地・賃貸物件のケース別にやることで見られます。
団信で完済された後にやることは?
ローンが完済されても、家の登記に付いた抵当権は自動では消えません。銀行から書類を受け取って、抹消の登記をする必要があります。
「団信で完済されたので、もう手続きは終わりですよね?」「抵当権を外す登記と、家の名義を変える相続登記が残っています」
- 団信に入っていたか(ローンの契約書・銀行への確認)
- ペアローンか、単独ローンか、連帯債務か
- 団信の請求書類を銀行・保険会社に出したか
- 完済後の抵当権の抹消登記
- 家を取得したと知った日から3年以内の相続登記
共有名義の家の場合は、夫婦共有・兄弟共有の不動産を相続した時のケースもあわせて読んでみてください。
団信が無くローンを引き継ぐ、ペアローンで妻のローンが残る、家を売るか住み続けるか迷う。こんなケースは、税理士に相続税の計算と今後の返済の見通しをまとめて相談すると整理しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
団信で完済されたローンは、相続税の計算で差し引けますか?
差し引けません。団信で返済が免除されるローンは、相続人が払う必要のない借金なので、債務控除の対象になりません。申告書の債務の欄にも書きません。
団信が無い住宅ローンは、相続放棄すれば返さなくていいですか?
相続放棄をすればローンを引き継ぎません。ただ、家も含めてすべての財産を手放すことになります。期限は相続の開始を知った時から3か月以内なので、家の価値とローンの残りを早めに比べてみてください。
ペアローンで夫が亡くなった場合、妻のローンも無くなりますか?
無くなりません。団信は借りた人ごとに付くので、完済されるのは亡くなった夫のローンだけです。妻のローンは妻が返し続けます。
まとめ
- 団信ありなら、残った住宅ローンは保険で完済され、家族は返さなくてよい
- 団信で完済されるローンは、相続税の債務控除の対象にならない
- 団信なしならローンは相続人に引き継がれ、債務として差し引ける
- ペアローンは亡くなった人の分だけ完済され、もう1人の分は残る
- 完済後も抵当権の抹消登記と、3年以内の相続登記が要る