当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産は家と少しの預金くらい。うちは相続税なんて関係ない、と思っている方も多いですよね。
結論から言うと、相続税の対象は「亡くなった人名義の財産」だけではありません。死亡保険金や、家族名義でも実は親のお金だった預金も、対象に入ってくるんです。
この記事では、自宅の中を見回すようにチェックリストで確認し、2つのケースで税額がどう変わるかを見ていきます。
わが家の財産は、相続税の対象になる?
例えば、夫が亡くなり妻と子2人が相続し、自宅2,000万円と預貯金2,500万円があるケースです。合計4,500万円は基礎控除4,800万円以下なので、相続税はかかりません。ところが、夫が保険料を払っていた死亡保険金2,000万円と、子名義の名義預金500万円があると、課税価格は5,500万円になり、法定相続分で分けた場合の納付税額の合計は35万円になります。
相続税は、亡くなった人から受け継いだ財産の合計が基礎控除を超えた時にかかります。基礎控除は「3,000万円+600万円×法定相続人の数」です。
『家と預金だけなら大丈夫』と判断する前に、対象になる財産を全部並べてみることが大事なんです。
対象になる財産・ならない財産の一覧
国税庁は、相続税がかかる財産を「お金に見積もることができる経済的価値のあるもの全て」と説明しています(No.4105)。
大きく分けると、次の3つです。
| 区分 | 主な財産 | ポイント |
|---|---|---|
| 本来の相続財産 | 現金、預貯金、株式・投資信託、土地、建物、貴金属、車、貸付金 | 亡くなった人名義のもの。名義預金も含む |
| みなし相続財産 | 死亡保険金、死亡退職金 | 民法上の相続財産でなくても相続税の対象。非課税枠あり |
| 加算される贈与 | 相続開始前の一定期間の贈与、相続時精算課税の贈与 | 生前に渡した財産も足して計算する |
一方で、相続税がかからない財産もあります(No.4108)。
| 非課税になるもの | 注意 |
|---|---|
| 墓地・墓石・仏壇・仏具 | 骨董的価値があるもの、投資目的のものは対象 |
| 死亡保険金のうち500万円×法定相続人の数まで | 相続人が受け取った分のみ |
| 死亡退職金のうち500万円×法定相続人の数まで | 相続人が受け取った分のみ |
| 申告期限までに国や認定NPO法人などに寄附した財産 | 寄附先や要件の確認が要る |
自宅を見回すチェックリスト
ここからは、家の中を順番に見ていく感覚で確認してみてください。
- 通帳・キャッシュカード(ネット銀行や使っていない口座も含む)
- 証券会社からの取引報告書(株式・投資信託・国債)
- 固定資産税の納税通知書(自宅・田畑・貸している土地)
- 生命保険の証券(保険料を払っていたのは誰か)
- 勤務先からの死亡退職金の通知
- タンスや金庫の現金、貴金属、車
- 家族名義の通帳で、親のお金を入れていたもの
- 亡くなる前に子や孫へ渡したお金の記録
- 誰かに貸していたお金
『引き出しの奥の古い通帳、もう使っていないけど』という口座でも、残高があれば対象です。ネット銀行や証券口座は郵便物が届かないこともあるので、スマホのアプリやメールも確認してみてください。
家族名義の預金は、誰の財産?
ここが大事なところです。子や妻の名義になっていても、親がお金を入れて通帳と印鑑も親が管理していた預金は、名義預金として親の財産に数えられます。
「子どもの名前で毎年貯めてたけど、本人は通帳を見たことがない」
「それ、親の財産として申告することになるかも」
こんなケースは少なくありません。名義が違うから対象外、とは考えないようにしましょう。
生命保険は、誰が保険料を払っていたかで変わる
死亡保険金は、保険料を払っていた人と亡くなった人が同じなら相続税の対象です。受取人が相続人なら、500万円×法定相続人の数までは非課税になります。
一方で、受け取った人自身が保険料を払っていた場合は、相続税ではなく所得税の対象になります。契約の形で税金の種類が変わるので、保険証券で確認しておきましょう。
亡くなる前に渡したお金も足して計算する
『生きているうちに渡したお金は、もう子どものものでしょ』と思いますよね。実は、相続や遺贈で財産を受け取る人が、亡くなる前の一定期間にもらった贈与は相続財産に足して計算します。
2024年1月1日以降の贈与から、この期間は3年から7年に延びました。延びた4年分は合計100万円まで足さなくてよく、7年になるのは2031年1月以降の相続からです。
相続人でない孫への贈与は、孫が遺贈などで財産を受け取らなければ原則として足しません。誰に、いつ、いくら渡したかを記録しておきましょう。
ケースで比べる:対象の見落としで税額はどう変わる?
冒頭のケースを、計算の流れで並べてみます。妻と子2人が法定相続分どおりに取得した場合です。
| 計算の流れ | ケースA 自宅と預金だけ | ケースB 保険金と名義預金あり |
|---|---|---|
| 自宅 | 2,000万円 | 2,000万円 |
| 預貯金 | 2,500万円 | 2,500万円 |
| 死亡保険金(2,000万円から非課税1,500万円を引く) | なし | 500万円 |
| 名義預金 | なし | 500万円 |
| 課税価格の合計 | 4,500万円 | 5,500万円 |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 0円 | 700万円 |
| 相続税の総額 | 0円 | 70万円 |
| 納付税額の合計 | 0円 | 35万円(妻0円・子1人17万5,000円) |
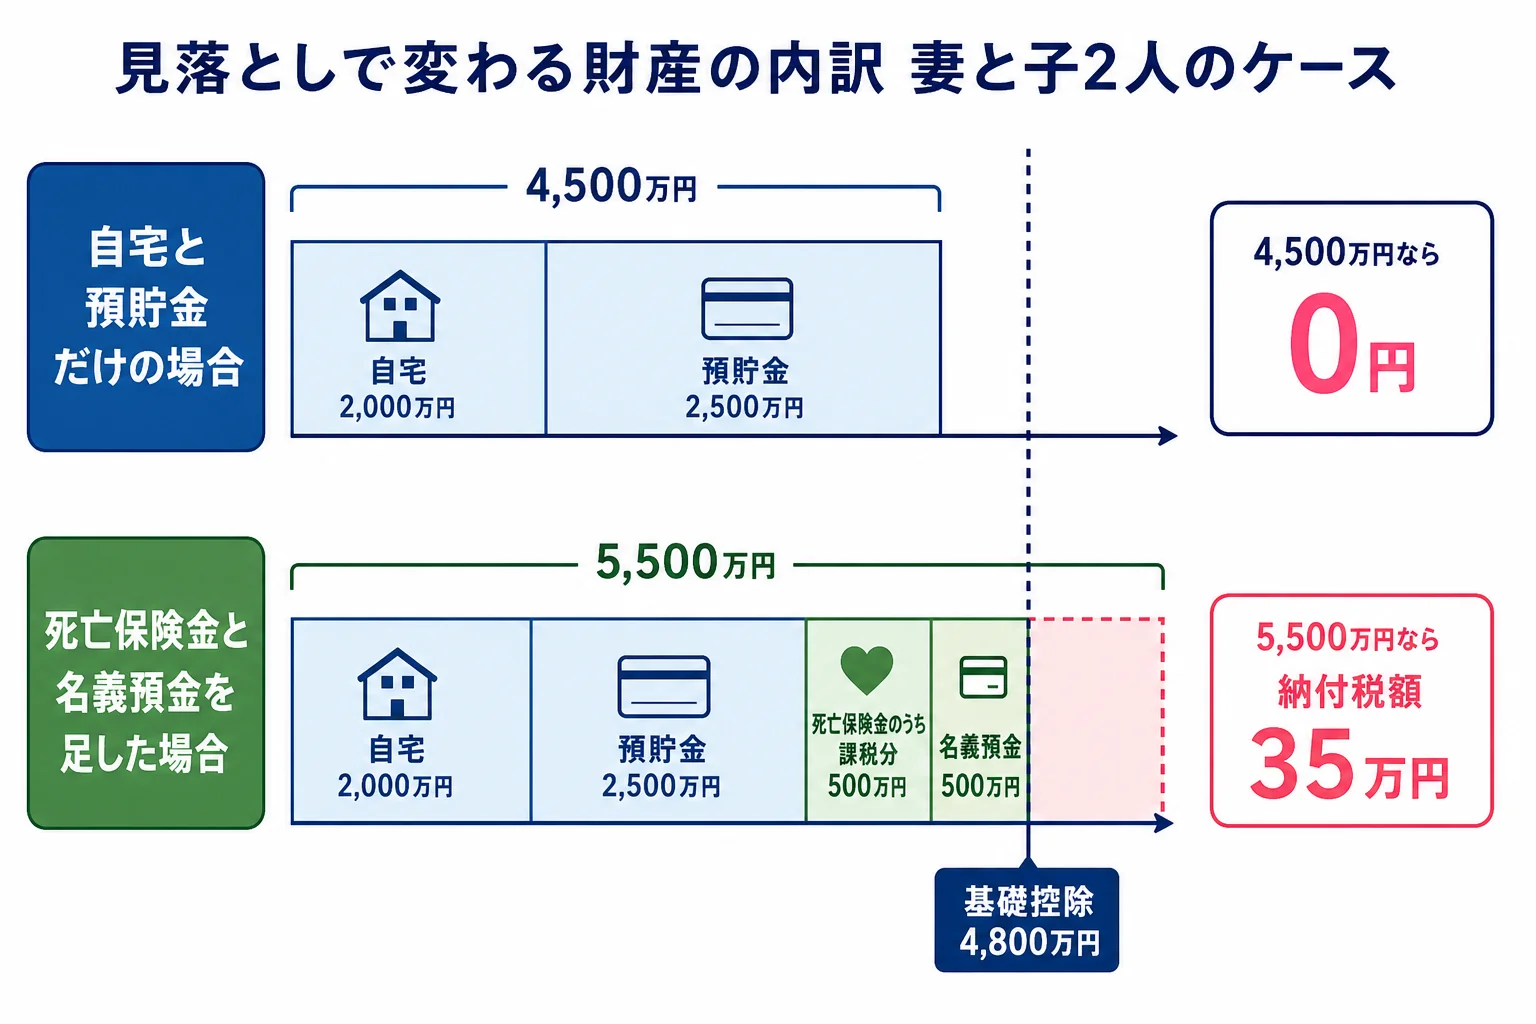
ケースBでは、妻の分は配偶者の税額軽減で0円になります。ただ、軽減を使うには申告が要ります。「0円だから申告しなくていい」とはならないので注意してください。
基礎控除の人数ごとの金額は、相続税の基礎控除のケース別早見表で確認できます。
借金や葬式費用は差し引ける
対象になる財産を全部足したら、次はマイナスの側です。借入金や未払いの医療費・税金、葬式費用は差し引けます。
いくら減るかの計算例は、相続税の債務控除でいくら減るかの記事にまとめています。
離婚の財産分与は相続とは別
『前の妻に渡した財産分与も、相続税に関係あるの?』という疑問を見かけます。離婚の時の財産分与は相続ではないので、相続税の計算とは別の話です。
ただ、前妻(前夫)との間の子は相続人になります。相続人の数と基礎控除に関わるので、戸籍で確認しておきましょう。
財産が多い・見つけにくい時は
土地がいくつもある、証券口座が複数ある、名義預金かどうか判断がつかない。こうしたケースは、対象になる財産を漏らさず集めて評価するだけでも大仕事です。申告期限は亡くなったことを知った日の翌日から10か月以内なので、早めに税理士に相談すると落ち着いて進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の対象になる財産の一覧はありますか?
現金・預貯金・株式・土地・建物・貴金属などの本来の財産に加えて、死亡保険金・死亡退職金、相続前の一定期間の贈与なども対象です。墓地・仏壇や保険金の非課税枠の部分は対象外です。
みなし相続財産とは何ですか?
民法上は相続財産ではないものの、相続税では相続財産とみなされるものです。亡くなった人が保険料を払っていた死亡保険金や死亡退職金が代表例です。
家族名義の預金も相続税の対象ですか?
亡くなった人のお金が入っていて、通帳や印鑑も亡くなった人が管理していたなら、名義預金として対象になります。
まとめ
- 相続税の対象は、お金に見積もれる財産すべて。名義預金も含む
- 死亡保険金・死亡退職金はみなし相続財産。500万円×法定相続人の数まで非課税
- 墓地・墓石・仏壇などは非課税
- 自宅2,000万円と預金2,500万円だけなら0円でも、保険金と名義預金を足すと納付税額35万円のケースがある
- 配偶者の税額軽減で0円になる場合も申告が必要