当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が高齢になってきて、アパートの管理や実家の今後が気になり始めた。家族信託という言葉を聞いて、うちでも使った方がいいのか迷っている方も多いですよね。
結論から言うと、家族信託が向くのは「親の財産を、親の代わりに子が動かす場面がこれから出てくる家」です。相続税を減らす道具ではないので、税金だけが目的なら効果はありません。
この記事では、賃貸物件がある家、自宅と預金だけの家など、ケースごとに向き不向きを判定していきます。
家族信託、わが家には向いている?
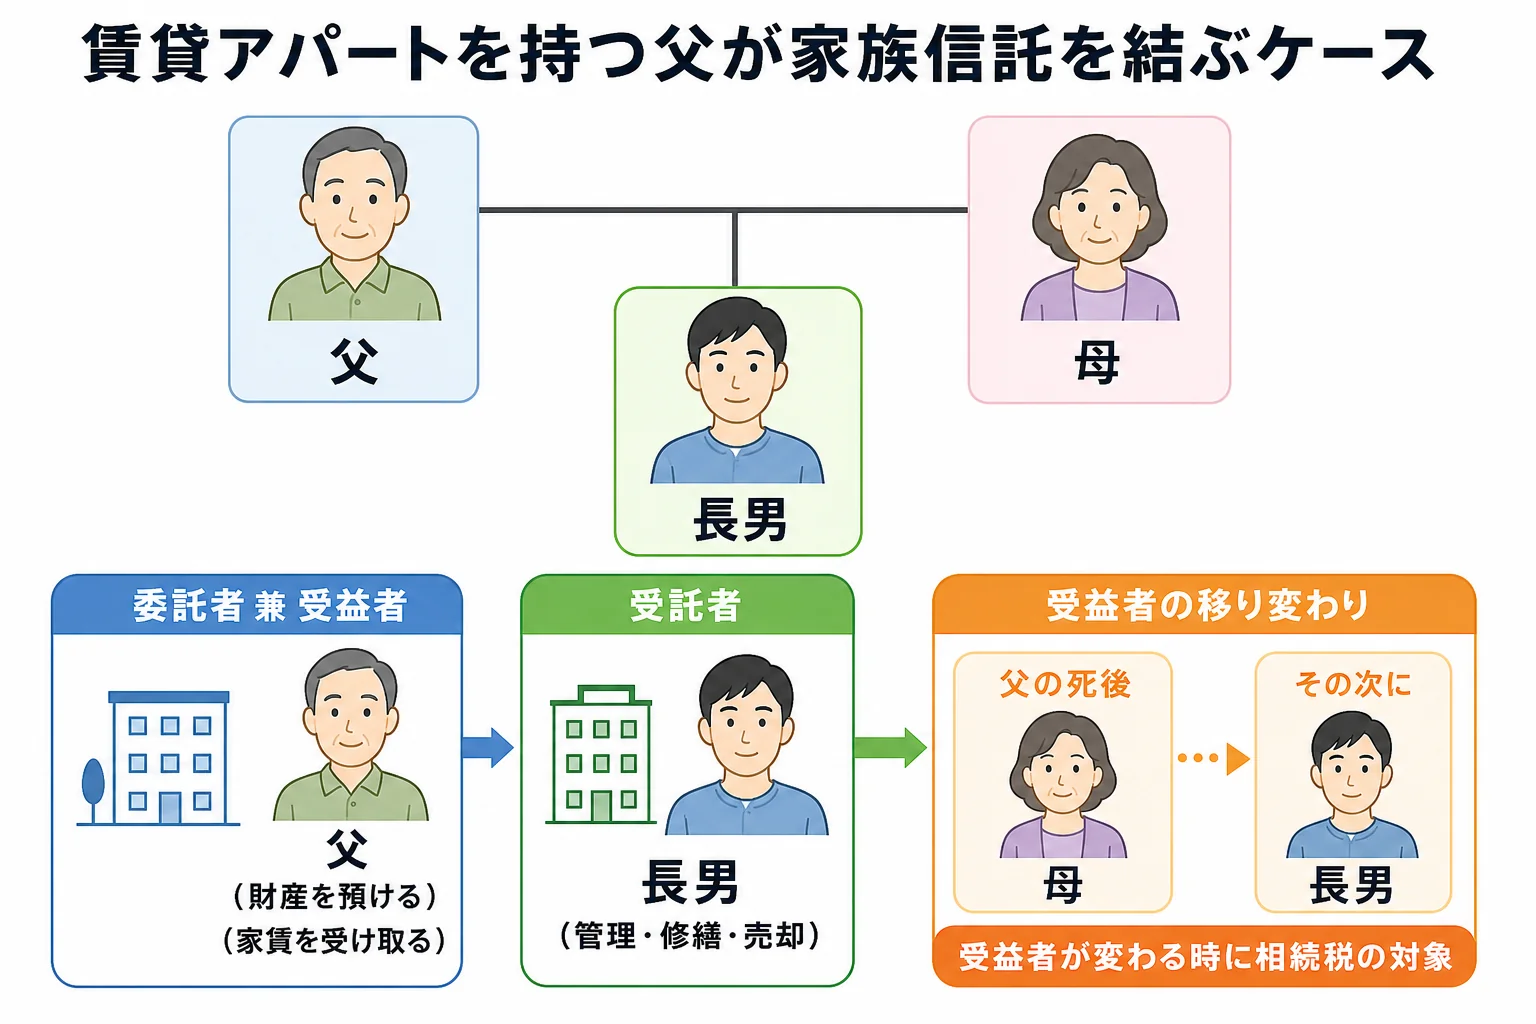
例えば、80代の父が賃貸アパートと自宅を持ち、近くに住む長男が入居者対応を手伝っているケースです。父の判断力がしっかりしているうちに、父を委託者兼受益者、長男を受託者とする家族信託を結んでおけば、修繕の契約や売却を長男の判断で進められます。家賃は引き続き父のものなので贈与税はかかりません。一方、財産が自宅と預金だけで、相続人が子1人の家なら、遺言書で足りることが多く、家族信託までは要らないケースが多いです。
家族信託(民事信託)は、親が自分の財産の管理を、信頼できる家族に任せる契約です。登場人物は3人います。
| 役割 | 誰がなることが多いか | すること |
|---|---|---|
| 委託者 | 親 | 財産を預ける人 |
| 受託者 | 子 | 預かった財産を管理・運用・処分する人 |
| 受益者 | 親(親が亡くなった後は配偶者や子) | 財産から出る利益(家賃など)を受け取る人 |
『名義が子に移るなら、それって贈与じゃないの?』と思いますよね。
実は、財産の名義(管理する権利)は受託者の子に移りますが、利益を受け取るのは受益者の親のままです。税金は「利益を受け取る人」を基準にかかるので、親が受益者でいる間は贈与税はかかりません。
賃貸物件があって、親が高齢なら?
家族信託が特に力を発揮しやすいのが、このケースです。
賃貸物件は、入居者との契約、修繕の発注、場合によっては売却や建て替えなど、持ち主が判断する場面が多い財産です。親の判断能力が衰えると、こうした契約が親の名前で進められなくなることがあります。
「屋根の修理、父さんの名前で契約しないといけないんだって」
「でも、もう細かい話を理解するのは難しいよね」
こうなってから慌てても、判断能力が衰えた後は信託の契約そのものが結べません。元気なうちに決めておくことが大事なんです。
| ケース | 判定 | 理由・注意 |
|---|---|---|
| 80代の親が賃貸アパートを持ち、子が管理を手伝っている | 向く | 修繕・入退去・売却を子の判断で進められる |
| 親が持つ空き家の実家を、将来売るつもり | 向く | 親の判断能力が衰えた後でも、受託者の子が売却を進められる |
| 先祖代々の土地を、孫の代まで引き継ぐ順番を決めたい | 向く | 親の次は配偶者、その次は長男、と受益者の順番を決められる |
| 賃貸物件の家賃収入が赤字続き | 注意 | 信託から出た不動産所得の赤字は、ほかの所得と損益通算できない |
最後の行は見落としやすい点です。信託の受益者が信託から得た不動産所得の損失は、生じなかったものとみなされ、ほかの所得と相殺できません(国税庁 タックスアンサー1391)。
自宅と預金だけの家なら?
財産が自宅と預金で、相続人も少ない家は、家族信託まで使わなくてもいいケースが多いんです。
例えば、母が一人暮らしで、自宅と預金を子1人が相続するケース。この場合は、遺言書を書いておけば、誰が何を受け取るかは決められます。
| ケース | 判定 | 代わりに使える方法 |
|---|---|---|
| 自宅と預金のみ、相続人は子1人 | 向きにくい | 遺言書(自筆証書遺言書保管制度・公正証書遺言) |
| 自宅と預金のみ、子が複数で分け方を決めたい | 向きにくい | 遺言書で分け方を指定する |
| 自宅を売って施設の費用に充てる予定がある | 向く場合あり | 親の判断能力が衰えた後に売る可能性があれば家族信託も候補 |
『それなら、うちは何もしなくていい?』と感じた方もいるはずです。
ただ、親の判断能力が衰えた後に預金を引き出したり、自宅を売ったりする予定があるなら話は別です。その場合は、成年後見制度を使うか、元気なうちに家族信託を結んでおくかを比べることになります。
家族信託で相続税は安くなる?
ここが大事なところです。家族信託をしても、相続税は減りません。
信託した財産は、受益者が持っているものとして扱われます。父が受益者のまま亡くなり、次の受益者に母や長男がなれば、その人が遺贈で財産を受け取ったものとして相続税の対象になります。
例えば、遺産8,000万円を妻と子2人が法定相続分どおりに相続するケース。相続税の総額は350万円、妻は配偶者の税額軽減で0円、子2人は合わせて175万円です。信託をしてもしなくても、この金額は変わりません。
| 誰が受益者になるか | かかる税 |
|---|---|
| 親が委託者で、親自身が受益者 | 贈与税はかからない(利益を受ける人が変わらない) |
| 親が委託者で、対価なしに子が受益者 | 子に贈与税がかかる |
| 親が亡くなり、次の受益者に母や子がなる | 遺贈で受け取ったものとして相続税がかかる |
適正な対価を払わずに受益者になった人は、贈与(委託者の死亡がきっかけなら遺贈)で受け取ったものとみなされます(国税庁 No.4427、国税庁 相続税法第9条の2関係の解説)。
相続税を減らしたい場合は、生前贈与や特例の使い方を考える方が近道です。家族と財産のケース別に合法な相続税の減らし方や、110万円の暦年贈与で相続税がいくら減るかの試算も見てみてください。
家族信託を始める流れと、費用の考え方
家族信託は、親と受託者になる子が契約を結んで始めます。
- 何を信託するか(賃貸物件・自宅・預金の一部など)と、目的を家族で話し合う
- 受託者になる子と、親が亡くなった後の受益者の順番を決める
- 専門家に相談して信託契約書の案を作る(公正証書にすることが多い)
- 不動産は信託の登記をして、名義を受託者に移す
- 預金は信託用の口座を作り、受託者が管理する
- 受託者は毎年、財産の状況を記録して家族に共有する
費用は、契約書を作る専門家への報酬、公正証書の手数料、信託の登記の費用などがかかります。財産の額や種類で変わるので、見積もりを取って比べてみてください。
ほかの相続人が知らないまま進めると、後で揉める原因になります。兄弟がいる家は、目的と内容を共有しておきましょう。遺留分の問題が残ることもあるので、分け方まで決める時は専門家に確認を。
賃貸物件がある、相続税の申告も見込まれる、信託と贈与のどちらを使うか迷っている。こうしたケースは、税金の面から税理士に相談しておくと、信託の設計で失敗しにくくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
家族信託はどんな家に向いていますか?
親が高齢で、賃貸物件の管理や不動産の売却など、親の代わりに子が判断する場面がこれから出てくる家に向いています。財産が自宅と預金だけで、分け方を決めたいだけなら遺言書で足りることが多いです。
家族信託をすると贈与税や相続税はかかりますか?
親が委託者で受益者も親のままなら、贈与税はかかりません。親が亡くなって次の受益者に財産の利益が移ると、遺贈で受け取ったものとして相続税の対象になります。信託によって相続税が減ることはありません。
家族信託の費用はいくらかかりますか?
専門家への報酬、公正証書の手数料、信託の登記の費用などがかかり、財産の額や種類で変わります。公的な基準額はないので、複数の見積もりを比べて決めてみてください。
まとめ
- 家族信託は、親の財産の管理を子に任せる契約で、相続税を減らす道具ではない
- 親が高齢で賃貸物件がある家は、修繕や売却を子の判断で進められるので向いている
- 自宅と預金だけの家は、遺言書で足りることが多い
- 信託から出た不動産所得の赤字は、ほかの所得と損益通算できない
- 判断能力が衰えた後は契約できないので、元気なうちに家族で話し合う