当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が持っているアパートを相続することになり、『貸しているなら評価は下がるって聞いたけど、いくら?』と気になっている方も多いはずです。
結論から言うと、建物も土地も「どれだけ貸せているか」で下がり方が決まります。満室なら一番下がり、空室が多いほど下がり方は小さくなるんです。
この記事では、満室・一部空室・全室空きの3ケースで、評価額と相続税を計算していきます。
貸家の相続税評価はどれくらい下がる?
人に貸している建物(貸家)は、固定資産税評価額から借家権割合30% × 賃貸割合の分だけ下がります。その敷地(貸家建付地)は、自用地の評価から借地権割合 × 借家権割合 × 賃貸割合の分だけ下がります。空室があると賃貸割合が下がり、評価は上がります。
計算式を並べると次のとおりです。
- 貸家 = 固定資産税評価額 ×(1 − 借家権割合30% × 賃貸割合)
- 貸家建付地 = 自用地の評価 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)
賃貸割合は、各部屋の床面積のうち実際に貸している床面積の割合です。国税庁のNo.4614 貸家建付地の評価に算式が載っています。
借地権割合は土地の場所ごとに決まっていて、路線価図や評価倍率表で確認できます。アパートが建っている土地を自分で持っていても、この割合を使うのがポイントです。
満室・空室ありでいくら変わる?
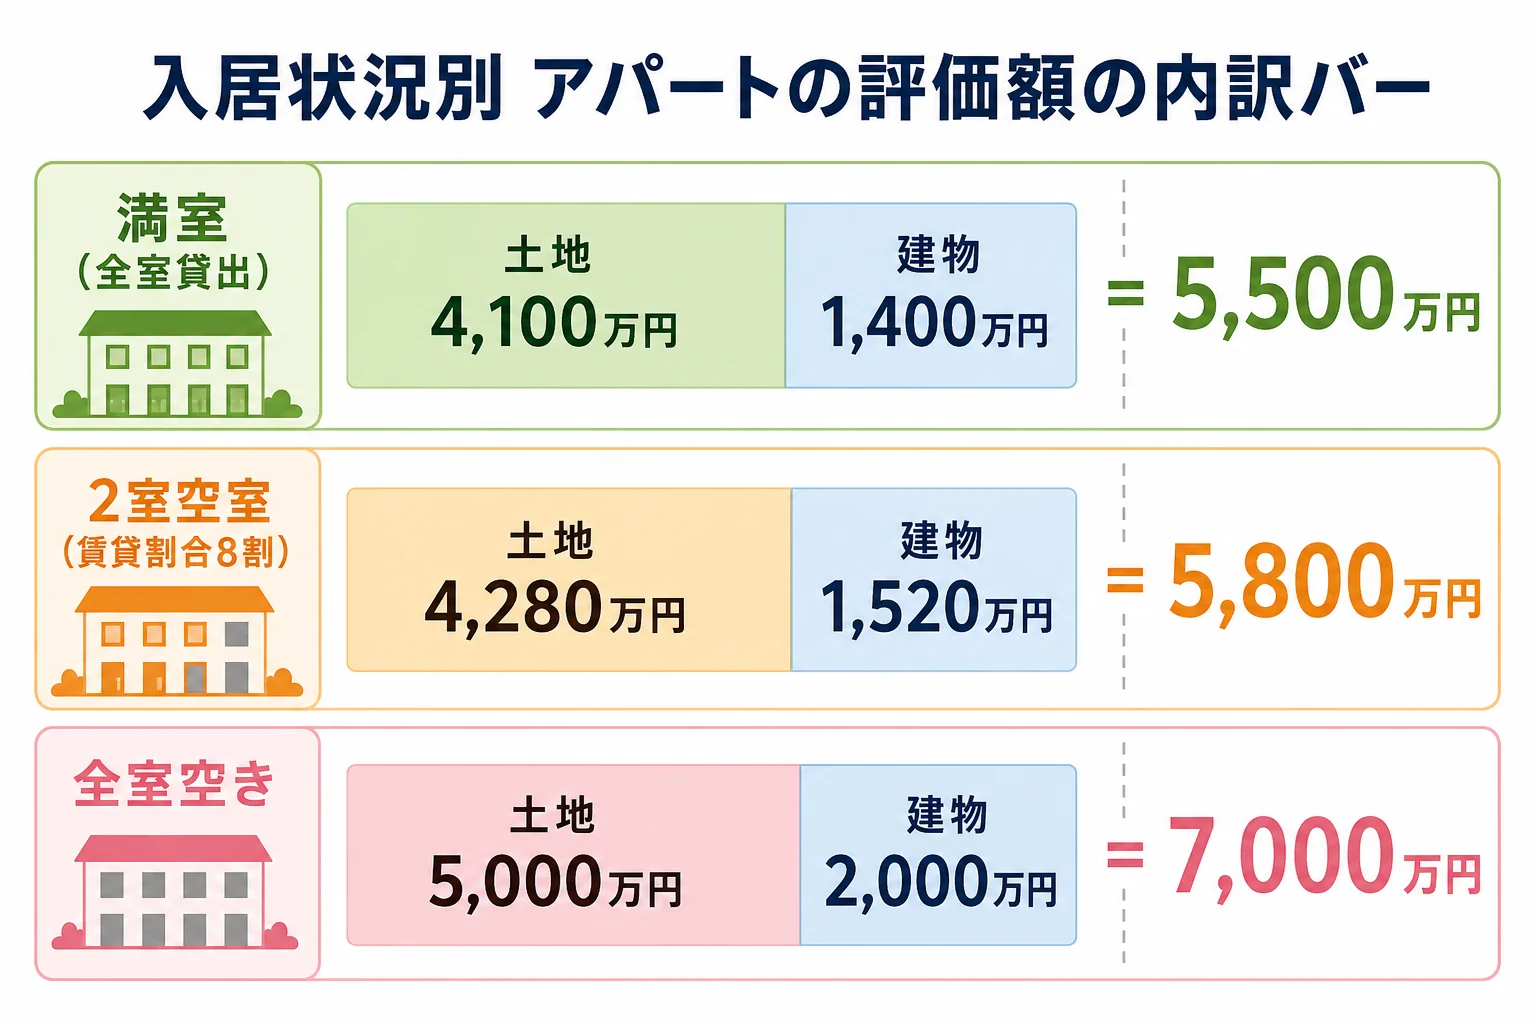
例えば、親が持つ10室のアパート(全室同じ広さ)を子2人が相続するケースです。土地の自用地としての評価は5,000万円、借地権割合60%、建物の固定資産税評価額は2,000万円とします。
| ケース | 賃貸割合 | 土地(貸家建付地) | 建物(貸家) | 合計 |
|---|---|---|---|---|
| 満室 | 10割(全室) | 4,100万円 | 1,400万円 | 5,500万円 |
| 10室中2室が空室 | 8割 | 4,280万円 | 1,520万円 | 5,800万円 |
| 全室空き(取り壊し予定など) | 0 | 5,000万円 | 2,000万円 | 7,000万円 |
満室の土地は 5,000万円 ×(1 − 60% × 30% × 1)で4,100万円です。2室空室なら 5,000万円 ×(1 − 60% × 30% × 0.8)で4,280万円になります。
相続税にするといくら違う?
ここに預金1,500万円が加わったとして、子2人の相続税を比べてみます。子2人なら基礎控除は4,200万円です。
| ケース | 課税価格の合計 | 相続税の総額 | 子1人あたり |
|---|---|---|---|
| 満室 | 7,000万円 | 320万円 | 160万円 |
| 10室中2室が空室 | 7,300万円 | 365万円 | 182万5,000円 |
| 全室空き | 8,500万円 | 545万円 | 272万5,000円 |
満室と全室空きでは、相続税の総額が225万円違います。同じ建物でも、入居状況でこれだけ差が出るんです。
この例は、アパートローンなどの借入金や小規模宅地等の特例を入れない単純計算です。借入金は債務として差し引けますし、貸付事業用の宅地は200㎡まで50%減額される場合があります。建物そのものの評価の考え方は建物の相続税評価額で確認できます。
空室があったら評価は上がってしまうの?
『たまたま退去が重なった時期に亡くなったら損?』と思いますよね。実は、一時的な空室なら貸していたものとして扱える場合があります。
国税庁の質疑応答事例貸家建付地等の評価における一時的な空室の範囲では、次のような事実から総合的に判断するとしています。
- 亡くなる前から継続して貸してきた部屋か
- 退去後すぐに次の入居者を募集していたか
- 空室の間、ほかの用途に使っていないか
- 空室の期間が、例えば1か月程度など一時的か
- 亡くなった後の賃貸が一時的なものではないか
一方で、入居者が出て空き家になった一戸建ての貸家は、敷地も自用地として評価します。賃貸用に建てた家でも、現実に貸していなければ減額はありません。
募集の記録や賃貸借契約書は捨てずに残しておきましょう。不動産全体で何から手をつけるかは不動産を相続したら何から始める?で確認できます。
賃貸物件と自宅の両方がある、空室の扱いで迷う、借入金が残っている、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
賃貸併用住宅は全部が貸家として評価されますか?
貸している部分だけが貸家・貸家建付地の評価になります。自分で住んでいる部分は自用の評価です。床面積で分けて計算します。
投資用のワンルームマンションも貸家の評価になりますか?
入居者に貸していれば貸家・貸家建付地の考え方で下がります。ただし居住用の区分所有マンションは2024年1月1日以降、評価乖離率に基づく評価方法が適用されるので、計算は税理士に確認を。
アパートの相続税が払えない時はどうすればいいですか?
原則は現金一括ですが、延納(分割払い・利子税あり)や、延納でも難しい場合の物納の制度があります。申告期限は亡くなった日の翌日から10か月以内です。
まとめ
- 貸家は固定資産税評価額 ×(1 − 30% × 賃貸割合)
- 貸家建付地は自用地評価 ×(1 − 借地権割合 × 30% × 賃貸割合)
- 例では満室5,500万円、2室空室5,800万円、全室空き7,000万円
- 子2人・預金1,500万円の相続税は満室320万円、全室空き545万円
- 一時的な空室なら貸していた扱いにできる場合がある