当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続したお金の一部を寄付しようと考えていて、『寄付した分は相続税から引けるの?』と気になっていませんか。
結論から言うと、相続税の申告期限までに国や特定の公益法人などへ寄付すれば、その分は相続税の対象から外れます。この記事では、寄付のタイミングと寄付先でどう結論が変わるかを、ケースで見ていきます。
相続した財産を寄付したら、相続税はいくら減る?
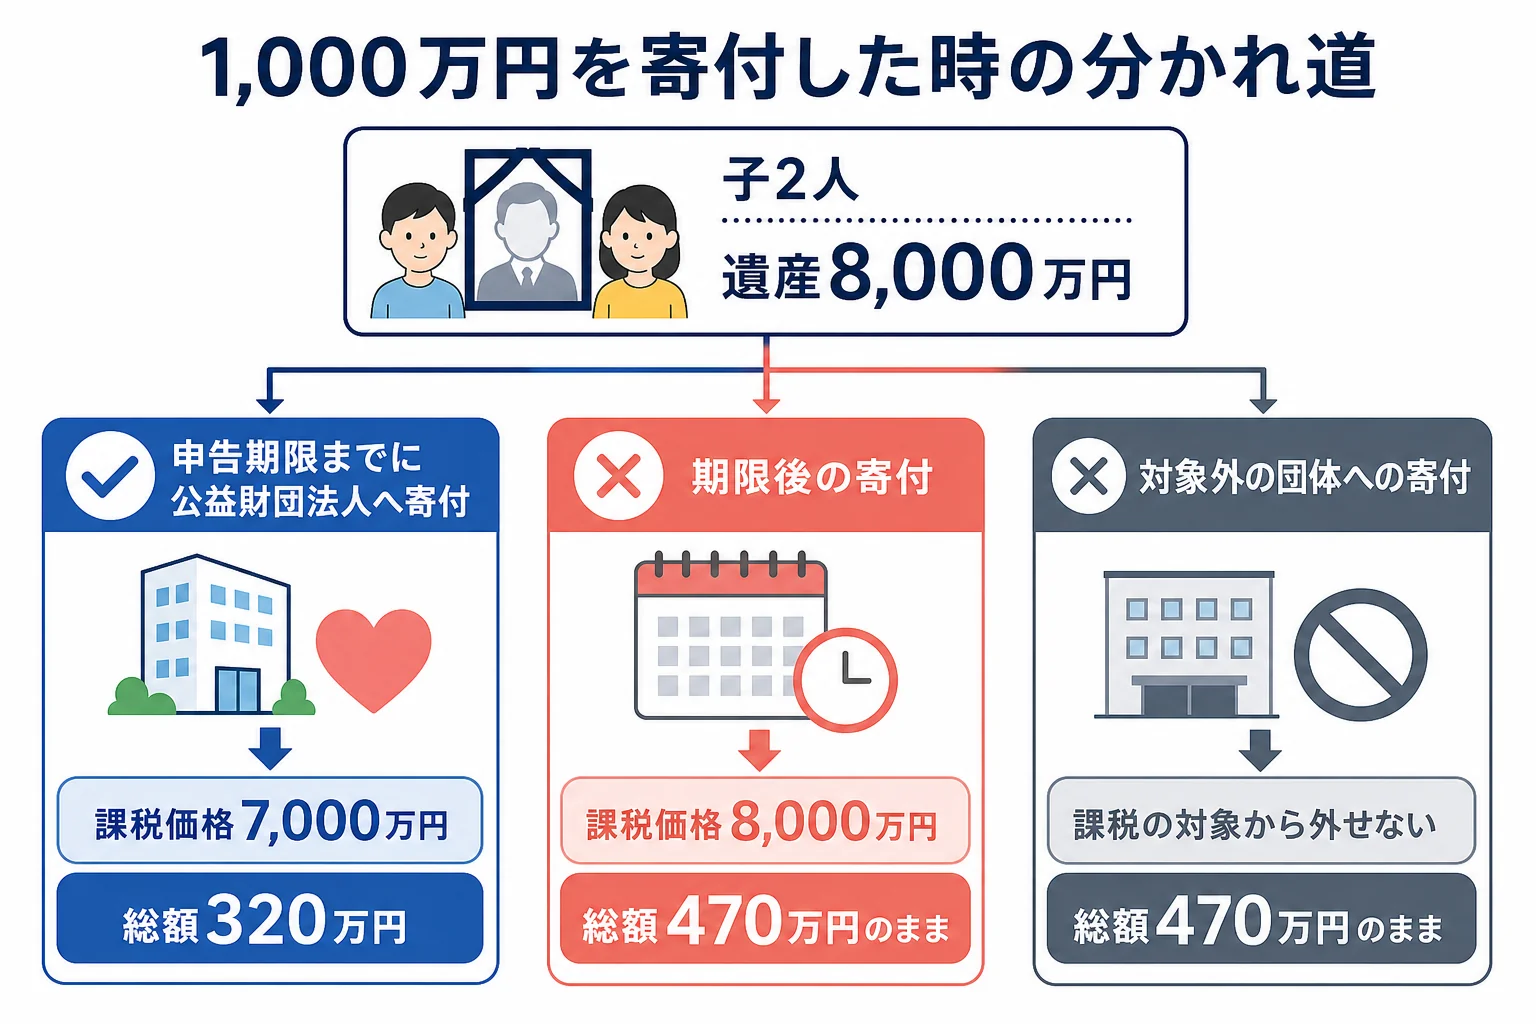
子2人が遺産8,000万円を相続し、長男が相続した現金のうち1,000万円を申告期限までに公益財団法人へ寄付したケース。課税価格は7,000万円になり、相続税の総額は470万円から320万円に下がります。
相続税には、所得税のような「寄付金控除」という名前の控除はありません。その代わりに、寄付した財産を相続税の対象にしない特例があるんです。
所得税の寄付金控除は、税額や所得から差し引く仕組みですよね。相続税のこの特例は、寄付した財産そのものを課税価格から外す形になります。
ここが大事なところです。相続で取得した財産を、取得した人が寄付することが前提になります。
寄付のタイミングと寄付先で、結論はどう変わる?
同じ1,000万円の寄付でも、いつ・どこへ寄付したかで扱いが変わります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 申告期限までに公益財団法人へ寄付 | 1,000万円を課税価格から外せる | 総額は470万円から320万円に。申告書への記載と書類の添付が要る |
| 申告期限を過ぎてから寄付 | 外せない | 総額は470万円のまま。期限は亡くなったことを知った日の翌日から10か月以内 |
| 対象外の団体へ寄付 | 外せない | 寄付先は国・地方公共団体・特定の公益法人・認定NPO法人などに限られる |
| 寄付を受けた法人が2年以内に要件を外れた | 特例が使えなくなる | 寄付した財産を公益の事業に使わなかった場合も同じ |
期限内に寄付したケースの計算
子2人なので、基礎控除は4,200万円です。計算の流れを並べてみます。
| 計算の段階 | 寄付なし(期限後の寄付も同じ) | 期限内に1,000万円寄付 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 7,000万円 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 2,800万円 |
| 相続税の総額 | 470万円 | 320万円 |
この総額を、兄弟が実際に取得した割合で分けて納めます。寄付した長男の課税価格が下がるので、長男の負担の割合も小さくなります。
人数ごとの基礎控除は相続人の人数別の早見表で確認できます。
どこへ寄付すれば対象になる?
『近所のお寺や応援している団体でもいいの?』という方も多いはずです。ただ、対象は決まっています。
- 国・地方公共団体
- 独立行政法人・国立大学法人などの法人
- 公益社団法人・公益財団法人
- 学校法人(学校の設置が主な目的のもの)・社会福祉法人・更生保護法人
- 認定NPO法人(その法人の活動に関係する寄付)
- 公益信託
認定を受けていないNPO法人や一般社団法人は、ここに入りません。寄付の前に、相手の法人の種類を確認しておきましょう。
寄付したら、どんな手続きが要る?
- 相続税の申告期限までに寄付を終える
- 寄付先から、寄付を受けた旨・年月日・財産の明細と、使い道を書いた書類をもらう
- 相続税の申告書(第14表)に寄付した財産を書き、特例を受ける旨を記載する
- もらった書類を申告書に添付して提出する
例えばこんなやり取りがよくあります。
「寄付の受領証は、ふつうの領収書でいいですか?」
「使い道まで書いた書類が要るので、寄付先に相続税の特例に使うと伝えて出してもらうと安心です」
『寄付すれば、そのぶん自分の手元も得をするのでは?』と思う方もいるかもしれません。ただ、相続税が減るのは寄付した額に対する税金だけで、手元のお金はそのぶん減ります。
また、寄付した人や親族が寄付先から特別な利益を受けている場合は、相続税の負担を不当に減らすものとして特例が使えません。
寄付した人は、所得税の寄付金控除の対象になる場合もあります。こちらは相続税とは別に、所得税の確定申告で手続きします。
遺言で亡くなった人が直接寄付するケースは扱いが違います。詳しくは遺贈寄付で相続税はどう変わるかを見てみてください。
申告期限が近い、寄付先が対象か分からない、寄付と遺産分割を同時に進めたい。こんなケースは、寄付の前から税理士に相談しておくと楽です。特例が使えるかの判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生命保険金を寄付しても対象になりますか?
相続や遺贈で取得したとみなされる生命保険金や退職手当金も、この特例の対象に含まれます。
申告期限に寄付が間に合いそうにありません。
期限を過ぎた寄付は特例の対象になりません。期限は亡くなったことを知った日の翌日から10か月以内なので、早めに寄付先と段取りを決めておきましょう。
寄付したら相続税の申告は要らなくなりますか?
特例を受けるには、申告書に記載して書類を添付し、申告する必要があります。
まとめ
- 相続税に「寄付金控除」はないが、寄付した財産を課税の対象から外す特例がある
- 子2人・遺産8,000万円から1,000万円を寄付すると総額は470万円から320万円に
- 寄付は申告期限までに、国や特定の公益法人・認定NPO法人などへ
- 寄付先の書類を申告書に添付して申告する
- 寄付先が2年以内に要件を外れると特例は使えなくなる