当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって数か月、親の名前あてに固定資産税の納税通知書が届いた。『名義はまだ親のまま。これって誰が払うの?』と戸惑っている方も多いですよね。
結論から言うと、固定資産税はその年の1月1日時点の所有者にかかります。親が1月1日に生きていたなら、その年の分は相続人が引き継いで納めます。この記事では、亡くなった時期と名義変更の状況ごとに、誰が払うかを見ていきます。
親が亡くなった年の固定資産税、うちのケースは誰が払う?
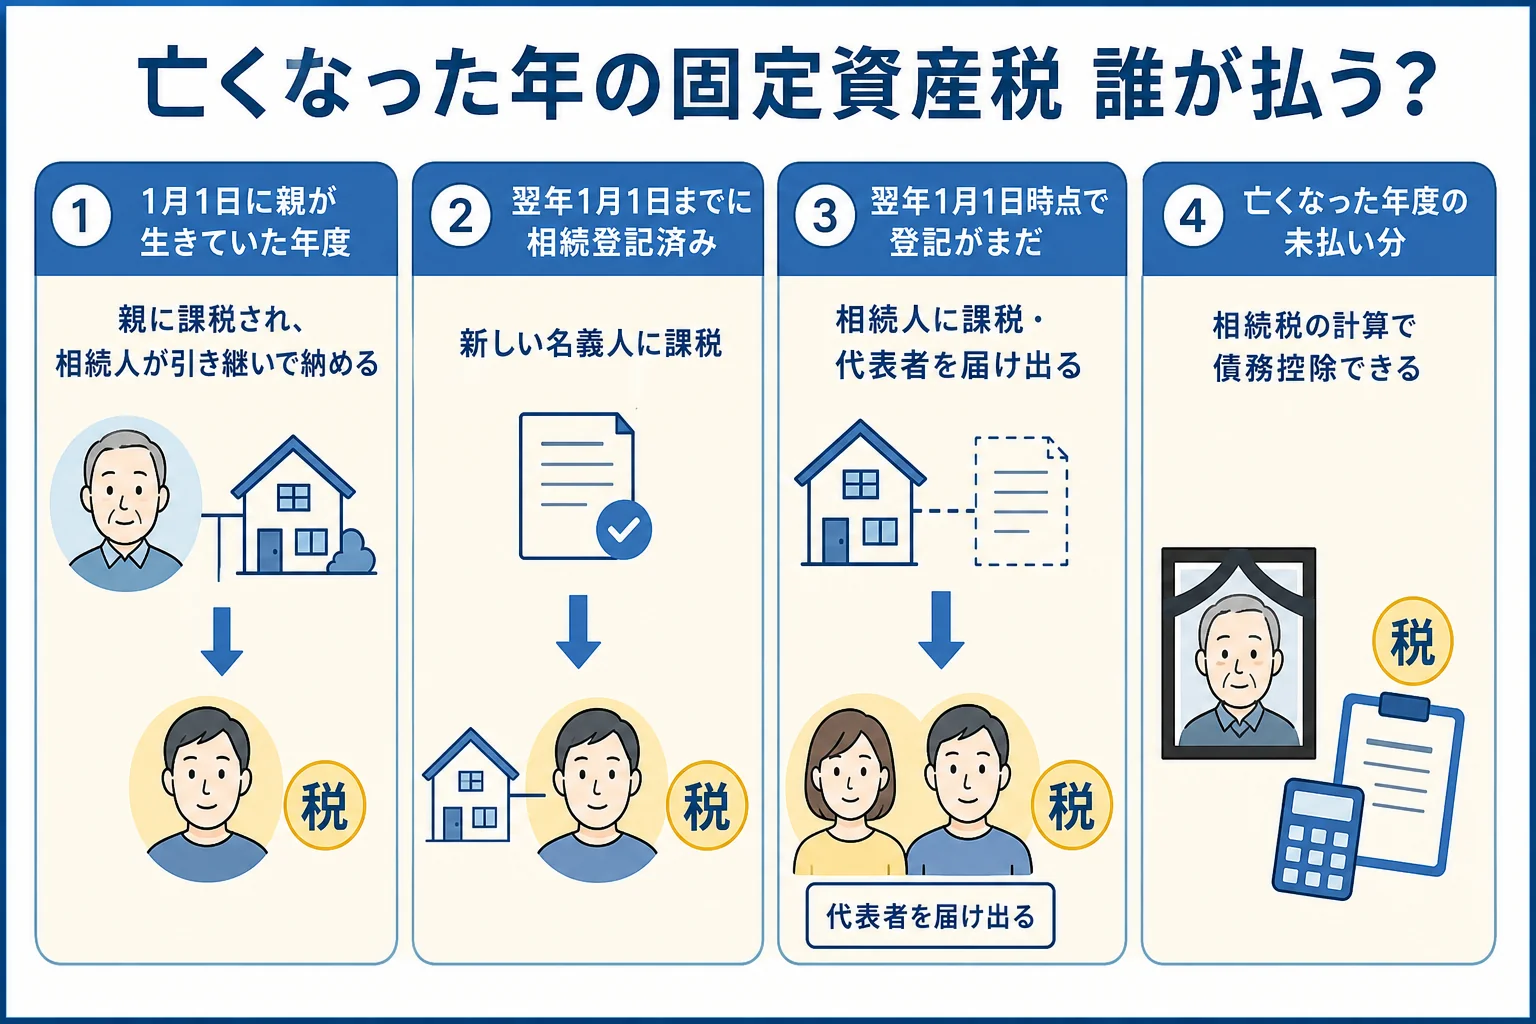
親がその年の1月1日に生きていたなら、その年度の固定資産税は親に課税されていて、相続人が納める義務を引き継ぎます。翌年度の分は、1月1日までに相続登記が済んでいれば新しい名義人に、済んでいなければ相続人に課税され、代表者を届け出ることになります。
固定資産税は、毎年1月1日(賦課期日)時点の所有者に課税されます。亡くなったのがいつかで、その年と翌年の扱いが変わるんです。
| ケース | その年度の固定資産税 | 翌年度以降 |
|---|---|---|
| 1月2日以降に亡くなった(1月1日は生きていた) | 亡くなった親に課税。相続人が納める義務を引き継ぐ | 1月1日までの登記の状況で決まる |
| 翌年1月1日までに相続登記が済んだ | 同上 | 新しい名義人に課税 |
| 翌年1月1日時点で相続登記がまだ | 同上 | 相続人に課税。代表者を届け出る |
例えば、父が3月に亡くなったケースを考えてみます。父はその年の1月1日に生きていたので、その年度の固定資産税は父に課税されます。春ごろに父あての納税通知書が届いても、間違いではないんです。
一方、父が前の年の12月に亡くなり、相続登記がまだのまま1月1日を迎えたケースでは、その年度から相続人に課税されます。同じ「亡くなった年」でも、1月1日をはさむかどうかで宛先が変わるわけです。
この扱いは、例えば愛知県刈谷市のよくある質問でも案内されています。細かい手続きは市区町村ごとに違うので、不動産のある市区町村の税務担当に確認してみてください。
名義変更前に納税通知書が届いたら、どうする?
例えば、母が亡くなり、子2人が実家を相続するケースです。遺産分割の話し合いが長引いて、相続登記がまだのまま年を越したとします。
この場合、翌年度の固定資産税は相続人に課税されます。そこで出てくるのが「相続人代表者指定届」です。
『代表者になったら、全額自分が払うことになるの?』と心配になりますよね。実は、代表者は納税通知書を受け取り、固定資産税の手続きを代表して行う人なんです。相続登記や相続税とは関係がありません。
届出がない場合は、市区町村が代表者を指定することがあります。遠方に住む兄弟より、実家の近くに住む人が受け取るほうが、郵便の見落としも防ぎやすいですよ。
「通知書、うちに届くようにしておくね」
「ありがとう。半分はこっちで出すから」
こんなふうに、誰が受け取って、いくらずつ負担するかを兄弟で決めておくと安心です。
- 納税通知書の宛名と、どの土地・建物の分かを確認する
- 相続人の中で、通知書を受け取る代表者を決める
- 市区町村に相続人代表者指定届を出す(名称や様式は市区町村ごとに違う)
- 誰がいくら負担するかを相続人で話し合い、納期限までに納める
- 遺産分割が終わったら、相続登記をして名義を変える
相続登記は2024年4月1日から義務になりました。取得を知った日から3年以内に登記しないと、正当な理由がなければ10万円以下の過料の対象です。名義変更の手順は住宅を相続したら最初にやることで紹介しています。
親の固定資産税は、相続税の計算で差し引ける?
差し引けます。亡くなった人が払うはずだった税金のうち、未払いの分は債務として相続財産から差し引けます。亡くなった年度の固定資産税で、まだ納めていない分がこれにあたります。
| ケース | 相続税の計算での扱い | 注意 |
|---|---|---|
| 亡くなった年度の固定資産税が未払いのまま | 未払い分を債務控除できる | 相続人が代わりに納めた分も、領収書を残しておく |
| 亡くなる前に親が全額納めていた | 差し引くものはない | 納めた分はすでに預金から減っている |
| 翌年度以降、相続人に課税された分 | 差し引けない | 相続人自身の税金になる |
例えば、母が亡くなった年度の固定資産税の納期が何回かに分かれていて、一部を納めた後に亡くなったケースです。残りの分を相続人が納めた場合、その分は相続税の計算で債務として差し引けます。
「お母さんの固定資産税、残りはこっちで払っておいたよ」
「その領収書、相続税の申告で使うから取っておいてね」
こんなふうに、誰がいつ納めたかを分かるようにしておくと、申告の時に慌てずに済みます。
『どうせ数万円だし』と思いがちですが、土地が多い家では金額も大きくなります。相続税の申告をする方は、納税通知書を捨てずにとっておきましょう。
債務控除を含めて相続税がかかるかどうかは、基礎控除(3,000万円+600万円×法定相続人の数)と比べて判断します。
固定資産税が払えない・誰も相続したくない時は?
『実家を誰も相続したくない。それでも固定資産税は払うの?』という声もよく聞きます。
1月1日時点で親が所有していた年度の分は、相続人が納める義務を引き継ぎます。遺産分割で誰が相続するか決まっていなくても、相続人で負担することになります。
相続そのものをやめたい場合は、相続放棄があります。自分のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述します。ただし、預金なども含めてすべての財産を手放すことになります。
固定資産税をすぐに用意できない時は、納期限が来る前に市区町村の窓口に相談してみてください。納期限を過ぎると、延滞金がかかることがあります。
相続はするけれど土地を手放したい場合は、売却や相続土地国庫帰属制度という方法もあります。くわしくは田舎の土地を相続したけどいらない時の比較を読んでみてください。
- 1月1日時点で、亡くなった親が所有者だったか
- 相続登記は済んでいるか、遺産分割はどこまで進んでいるか
- 相続人代表者を届け出たか
- 未払いの固定資産税を、相続税の計算に入れているか
不動産がいくつもある、相続人が多くて負担の分け方がまとまらない、相続税の申告が必要かもしれない。こんなケースは、税理士に財産全体を見てもらうと、債務控除の漏れも防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
固定資産税の名義変更は、どこに届け出ればいいですか?
相続登記をすれば、登記の情報をもとに翌年度から新しい名義人に課税されるのが一般的です。登記が済んでいない時は、市区町村に相続人代表者指定届などを出します。
相続人代表者になると、相続でも代表になりますか?
なりません。相続人代表者は固定資産税の手続きを代表する人で、相続登記や相続税とは関係ありません。
親が12月に亡くなった場合、翌年の固定資産税はどうなりますか?
翌年1月1日までに相続登記が済んでいれば新しい名義人に、済んでいなければ相続人に課税されます。年末に亡くなると登記は間に合わないことが多いので、代表者の届出を考えておきましょう。
まとめ
- 固定資産税は1月1日時点の所有者にかかる。亡くなった年度の分は相続人が引き継いで納める
- 翌年度は、1月1日までに相続登記が済んでいれば新しい名義人、まだなら相続人に課税
- 名義変更前は相続人代表者指定届を出す。代表者は相続登記や相続税とは関係ない
- 亡くなった年度の未払いの固定資産税は、相続税の計算で債務控除できる