当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、実家の住宅を相続することになった。『名義変更って何から?住むか売るかも決めていないのに…』と戸惑っている方も多いですよね。
結論から言うと、住宅の相続は「誰が引き継ぐかを決めて相続登記をする」までは、どのケースでも同じです。その先は、住むか、貸すか、売るかで手順と注意点が変わります。
住宅を相続したら、最初の1か月で何をする?
まずは遺言書があるかを確認し、なければ相続人全員で誰が住宅を引き継ぐかを話し合います。決まったら相続登記をします。相続登記は、取得を知った日から3年以内が義務です。住む・貸す・売るの判断は、この流れと並行して考えれば大丈夫です。
最初にやることは、住む人も売る人も変わりません。順番にまとめておきますね。
- 遺言書があるかを確認する(自筆の遺言は家庭裁判所の検認が必要。法務局に保管されていたものは不要)
- 戸籍を集めて、相続人が誰かをはっきりさせる
- 固定資産税の納税通知書などで、土地と建物の評価額を確認する
- 相続人全員で、誰が住宅を引き継ぐかを話し合い、遺産分割協議書を作る
- 法務局で相続登記をして、名義を変える
- 相続税がかかりそうなら、亡くなった日の翌日から10か月以内に申告する
戸籍集めは、2024年3月1日から本籍地以外の市区町村の窓口でもまとめて請求できるようになりました。法務局の「法定相続情報一覧図の写し」を無料でもらっておくと、登記や銀行の手続きで戸籍の束を何度も出さずに済みます。
相続登記の登録免許税は、固定資産税評価額×0.4%です。例えば、土地と建物の固定資産税評価額が合わせて1,500万円なら、6万円になります。
住む・貸す・売る、ケースで何が変わる?
ここからはケース別です。どれを選ぶかで、使える特例や、早めに動くべきことが変わります。
| ケース | 先にやること | 理由・注意 |
|---|---|---|
| 同居していた子や配偶者が住み続ける | 小規模宅地等の特例が使えるか確認 | 土地の評価が330㎡まで80%減額される場合がある。申告が必要 |
| 空き家を貸す | 名義を一本化してから貸す | 共有のままだと契約や修繕のたびに全員の合意が要る |
| 実家を売る | 相続登記をしてから売る | 申告期限の翌日から3年以内の売却なら取得費加算の特例がある |
| 二世帯住宅で兄弟の一方が住んでいる | 兄弟で共有にしない分け方を考える | 住んでいない側の取り分は代償金などで調整する |
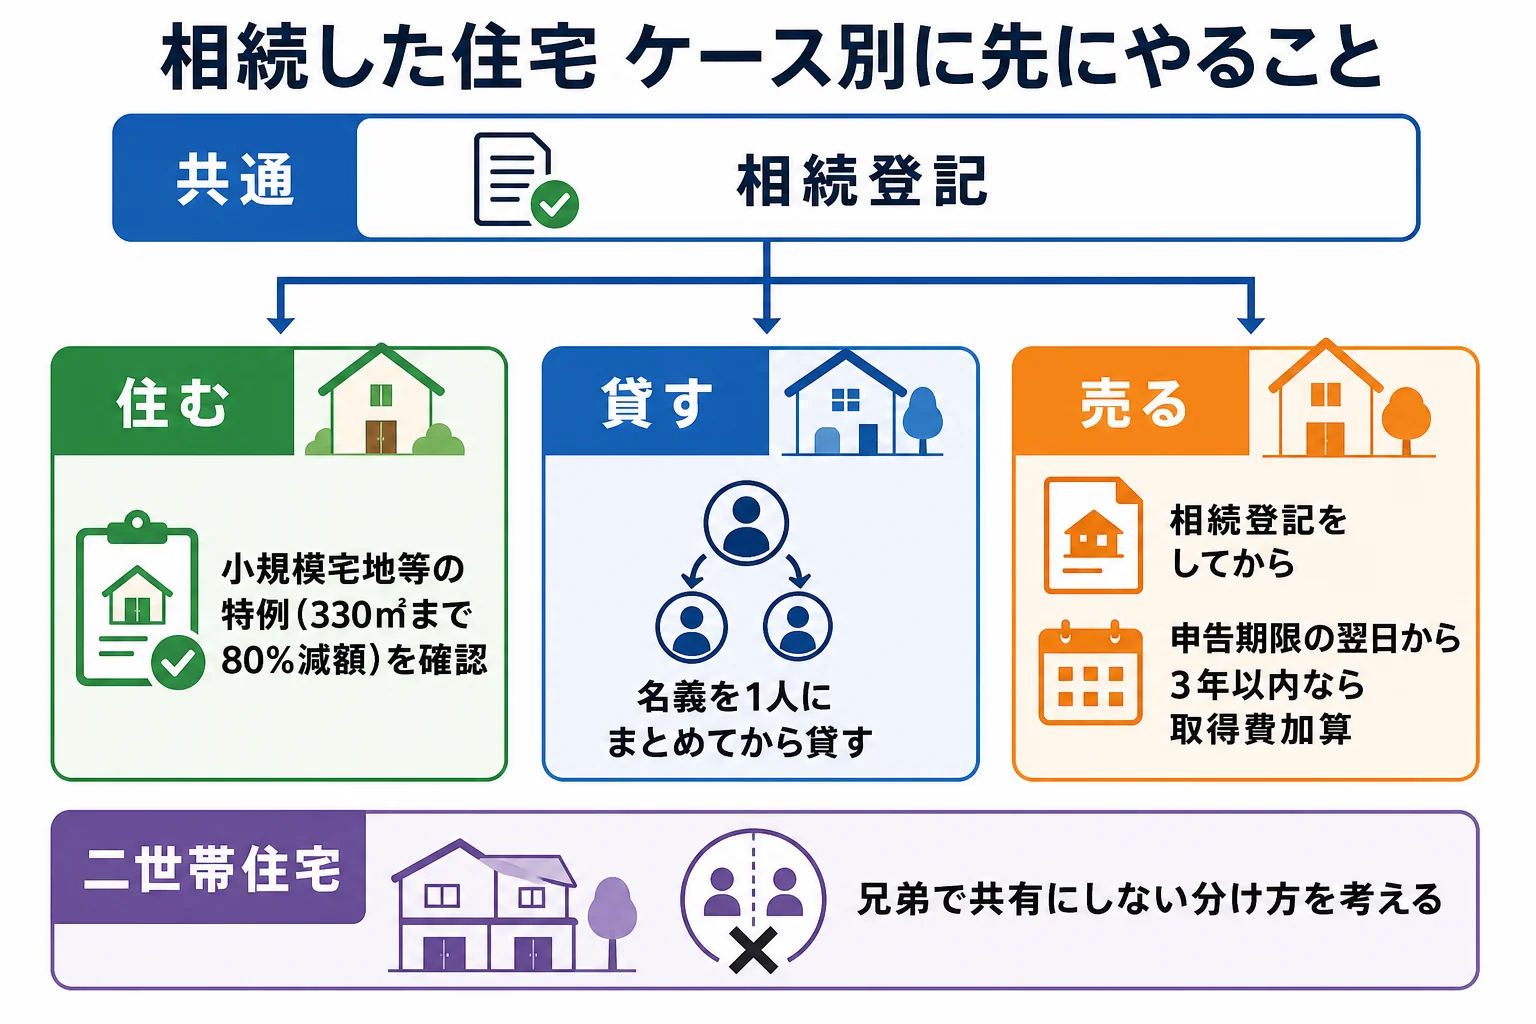
例えば、母が亡くなり、同居していた長男と、別に家を持つ長女が相続人のケースを考えてみます。長男が住み続けるなら、自宅の土地に小規模宅地等の特例が使えるかを最初に確認しておきたいところです。
一方、両親とも亡くなって実家が空き家になったケースでは、住む人がいません。売るか貸すかを、固定資産税や管理の手間と比べて決めることになります。
そのまま住み続ける場合の注意は?
実家に住み続けるなら、気になるのは相続税ですよね。
自宅の土地には「小規模宅地等の特例」があります。特定居住用宅地等にあたれば、330㎡まで評価額が80%減額されます。使えるのは、配偶者、同居していた親族、持ち家のない別居の親族(いわゆる家なき子)などです。
ここが大事なところです。特例を使って相続税が0円になる場合でも、申告は必要なんです。『税金がかからないなら何もしなくていい』と思っていると、使えるはずの特例が使えなくなることも。
「お母さんの家、このまま住んでいいよね?」
「いいけど、名義はちゃんと兄さんにしておいてね」
こんなふうに兄弟で話がついていても、遺産分割協議書と登記まで済ませておきましょう。リフォームや建て替えも、名義が自分になってからのほうが話が早いです。
特例の要件を満たすかどうかは細かい判断になるので、税理士に確認してみてください。
貸す・売る場合はどこに気をつける?
『誰も住まないなら、貸して家賃をもらおうかな』と考える方もいますよね。貸す場合は、名義を1人にまとめてから貸すのが基本です。
兄弟で共有のまま貸すと、賃貸契約や修繕、将来売る時に毎回全員の合意が必要になります。
売る場合は、まず相続登記をして自分の名義にします。売った利益には譲渡所得の税金がかかり、取得費と取得時期は亡くなった親から引き継ぎます。
使える可能性がある特例は次の2つです。
- 相続財産を売った時の取得費加算の特例: 相続税の申告期限の翌日から3年以内の売却が対象
- 空き家の3,000万円特別控除: 1981年(昭和56年)5月31日以前に建てられた家屋などが対象で、2027年12月31日までの売却
空き家の特別控除は、相続人が3人以上で2024年1月1日以降に売った場合は1人2,000万円になります。どの特例が使えるか、どれを選ぶと有利かは、売る前に税理士に見てもらうと安心です。
空き家をどうするか決めきれない方は、相続した空き家のケース別判断もあわせて読んでみてください。
二世帯住宅や兄弟で相続する時はどう分ける?
二世帯住宅で親と同居していた子がいるケースや、兄弟が何人もいるケースは、分け方で悩みやすいところです。
『家は1つしかないのに、兄弟3人でどう分けるの?』という疑問、よくわかります。分け方は大きく3つあります。
| 分け方 | どんな方法か | 向いているケース・注意 |
|---|---|---|
| 現物分割 | 住む人が家を相続し、ほかの兄弟は預金などを相続する | 預金など、ほかの財産が十分ある時 |
| 代償分割 | 住む人が家を相続し、ほかの兄弟に代償金を払う | 住む人に払えるお金がある時 |
| 換価分割 | 家を売って、お金を分ける | 誰も住まない時 |
例えば、二世帯住宅の1階に親、2階に長男家族が住んでいて、別に暮らす次男もいるケースです。長男が住み続けるなら、現物分割か代償分割が候補になります。
共有にすると、その時は公平に見えます。ただ、将来どちらかが売りたくなった時に話がまとまらず、身動きが取れなくなることも。分け方は遺産分割協議書に書き残しておきましょう。
遺産分割に法律上の期限はありません。ただ、2023年4月1日施行の改正で、相続開始から10年を過ぎると特別受益や寄与分を主張できなくなりました。早めに話し合っておくほうが安心です。
名義が親のままでも困らない?
『しばらく親の名義のままでもいいのでは?』という声もよく聞きます。ただ、2024年4月1日から相続登記は義務になりました。
取得を知った日から3年以内に登記しないと、正当な理由がなければ10万円以下の過料の対象です。2024年4月より前の相続も対象になります。
名義が親のままだと、売ることも貸すことも、リフォームのローンを組むことも難しくなります。遺産分割の話し合いが長引く時は、「相続人申告登記」でひとまず義務を果たす方法もあります。
| ケース | 名義を変えないままだと | 注意 |
|---|---|---|
| 住み続ける | 当面は住めるが、売る・建て替える時に困る | 相続人がさらに亡くなると、話し合う人が増える |
| 貸す | 契約のたびに相続人全員の同意が要る | 家賃の分け方でもめやすい |
| 売る | 買い主に名義を移せない | 先に相続登記が要る |
家のほかにも土地や賃貸物件がある方は、不動産を相続したら何から始めるかのケース別ガイドで全体の流れを確認できます。
自宅の土地が広い、同居していた人が住み続ける、売却の予定がある。こんなケースは特例の使い方で税額が大きく変わるので、税理士に一度相談しておくと迷わずに進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
住宅を相続したら、相続税はかかりますか?
かかるとは限りません。基礎控除は3,000万円+600万円×法定相続人の数です。財産の合計がこれ以下なら申告も不要です。人数ごとの金額は相続人の数ごとの基礎控除の早見表で確認できます。
家の評価額はどうやって調べますか?
建物は固定資産税評価額です。土地は市街地なら路線価、それ以外は固定資産税評価額×倍率で評価します。
二世帯住宅を兄弟で共有にしてもいいですか?
できますが、売る時や建て替える時に全員の合意が要ります。住む人が単独で相続し、ほかの兄弟に代償金を払う分け方もあります。
まとめ
- 住宅の相続は、遺言の確認、話し合い、相続登記までは住む・貸す・売るで共通
- 住み続けるなら小規模宅地等の特例を確認。0円でも申告が必要
- 貸すなら名義を1人にまとめる。売るなら取得費加算や空き家の特別控除を確認
- 相続登記は取得を知った日から3年以内。名義が親のままだと売るのも貸すのも難しい