当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お店や工場を一人で切り盛りしていた親が亡くなった。取引先も常連さんもいるから、事業は止めたくない。そんな時、『何から手を付ければいいの?』と頭が真っ白になりますよね。
結論から言うと、個人事業は会社と違って、そのまま子に引き継がれる仕組みがありません。親の事業を閉じる届出と、子が新しく始める届出の両方が要ります。この記事では、その手続きと期限を、死亡日や継ぎ方のケースごとに一覧にしています。
親の事業を子が継ぐなら、まず何をいつまでに?
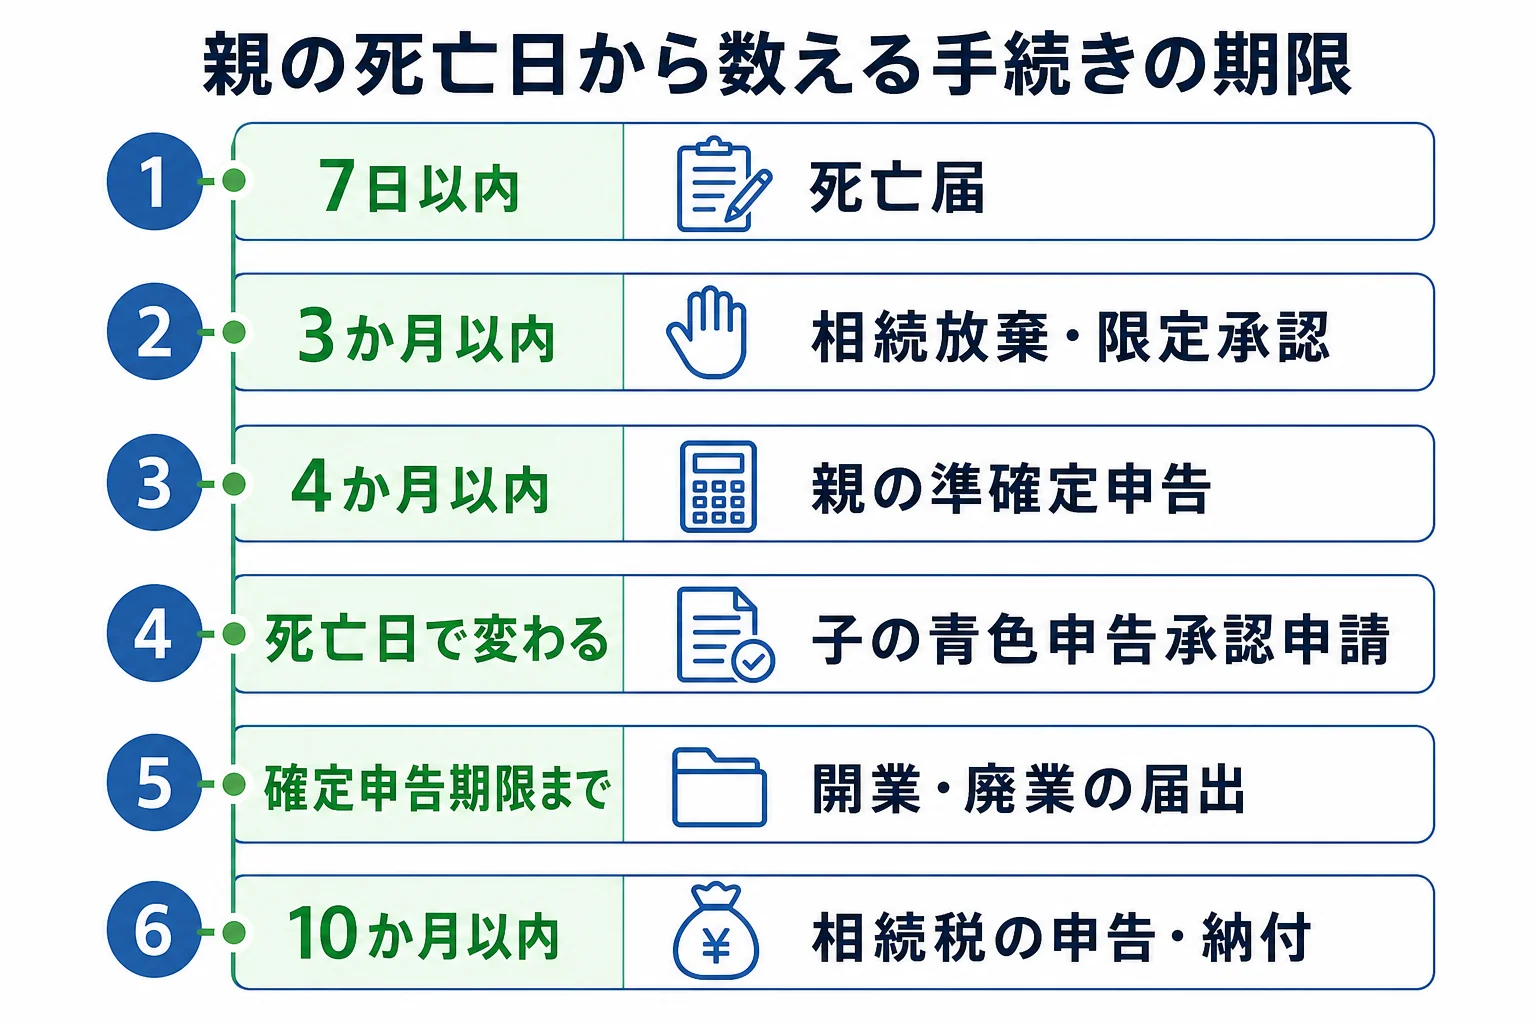
親の事業を継ぐ子は、親の分の「廃業」と自分の分の「開業」を届け出ます。親が青色申告をしていたなら、子の青色申告承認申請は死亡日によって期限が変わり、1月1日から8月31日に亡くなった場合は死亡の日から4か月以内です。親の準確定申告も4か月以内、相続税の申告は10か月以内です。
個人事業の財産は、店も在庫も預金も、すべて親個人の財産です。だから事業そのものも、いったん相続財産として家族に引き継がれます。
ここが大事なところです。届出の期限は、数日単位のものから10か月のものまでバラバラなんです。
| 期限 | 手続き | 出す人・出す先 |
|---|---|---|
| 死亡を知った日から7日以内 | 死亡届 | 家族・市区町村 |
| 10日以内(厚生年金)・14日以内(国民年金) | 年金の受給停止 | 家族・年金事務所など |
| 14日以内 | 国民健康保険の資格喪失、世帯主変更 | 家族・市区町村 |
| 速やかに | 個人事業者の死亡届出書(親が消費税の課税事業者だった場合) | 相続人・親の納税地の税務署 |
| 相続の開始を知った時から3か月以内 | 相続放棄・限定承認(借入金が多い時) | 相続人・家庭裁判所 |
| 相続の開始を知った日の翌日から4か月以内 | 親の準確定申告(所得税) | 相続人・親の納税地の税務署 |
| 死亡日で変わる(次の章の表) | 子の青色申告承認申請 | 継ぐ子・子の納税地の税務署 |
| 開業・廃業があった年分の確定申告期限まで | 個人事業の開業・廃業等届出書 | 継ぐ子(開業)・相続人(親の廃業) |
| 翌日から10か月以内 | 相続税の申告・納付(基礎控除を超える時) | 相続人・親の住所地の税務署 |
| 取得を知った日から3年以内 | 店舗などの相続登記 | 取得した人・法務局 |
『開業届は前に1か月以内と聞いた気が…』という方もいるかもしれません。国税庁の手続き案内では、今は開業・廃業があった年分の確定申告期限までと案内されています(国税庁「個人事業の開業届出・廃業届出等手続」)。
消費税の「個人事業者の死亡届出書」は、提出時期が「速やかに」とされています(国税庁「個人事業者の死亡届出手続」)。親が課税事業者だったかは、過去の申告書で確かめてみてください。
死亡日によって青色申告の期限はこう変わる
実は、手続きの中で特にうっかりしやすいのが青色申告承認申請です。子の名前で新しく申請し直す必要があり、期限を過ぎると、その年は白色申告になってしまいます。
期限は、親が青色申告をしていたかどうかと、亡くなった日で変わります。
| ケース | 子の青色申告承認申請の期限 |
|---|---|
| 親が白色申告(1月16日以後に事業を承継) | 業務を承継した日から2か月以内 |
| 親が青色申告・1月1日〜8月31日に死亡 | 死亡の日から4か月以内 |
| 親が青色申告・9月1日〜10月31日に死亡 | その年の12月31日 |
| 親が青色申告・11月1日〜12月31日に死亡 | 翌年2月15日 |
出典は国税庁 タックスアンサー No.2070「青色申告制度」です。
例えば、青色申告をしていた親が3月10日に亡くなったケースです。子の申請期限は死亡の日から4か月以内なので、7月上旬までに出すことになります。
同じ親が11月25日に亡くなったケースなら、期限は翌年2月15日です。年末の忙しい時期と重なるので、年明けすぐに出せるよう準備しておきましょう。
「父は青色だったから、そのまま続くと思っていました」
「青色の承認は人ごとなので、継ぐ人の名前で出し直します」
青色申告の特別控除や、家族への給与を経費にする仕組みを使い続けたいなら、この申請は外せません。
継ぐ・継がない、ケースで変わる手続き
家族の中で誰が継ぐか、そもそも続けるかで、やることはかなり変わります。
| ケース | 主な手続き | 注意 |
|---|---|---|
| 同居の子が同じ店舗で事業を継ぐ | 親の廃業届、子の開業届・青色申告承認申請 | 店舗の土地は小規模宅地等の特例(特定事業用)を検討できる |
| 子が継ぐが、店舗は別の場所に移す | 親の廃業届、子の開業届・青色申告承認申請 | 親の店舗の土地で事業を続けないと、特例の要件から外れる |
| 妻(配偶者)が継ぐ | 親の廃業届、妻の開業届・青色申告承認申請 | 妻が取得する分は配偶者の税額軽減も使える |
| 誰も継がずに廃業し、店舗を売る | 親の廃業届、消費税の死亡届出書(課税事業者なら)、在庫・設備の処分 | 申告期限の翌日から3年以内の売却なら取得費加算の特例がある |
| 借入金が財産より多い | 3か月以内に相続放棄・限定承認を検討 | 財産を処分すると放棄できなくなることがある |
『とりあえず店を開けて、在庫を売ってもいいの?』と迷う方も多いはずです。借金があるかもしれない時は要注意です。
財産を処分したり使ったりすると、単純承認とみなされて放棄できなくなることがあります。帳簿と借入金の残高を先に確かめてから動きましょう。
屋号の付いた口座も、名義は親個人です。銀行に死亡を伝えると動かせなくなることがあるので、仕入れや給料の支払い時期は早めに確認しておきましょう。
当面の支払いに困る時は、預貯金の仮払い制度があります。1金融機関ごとに「相続開始時の預金額×1/3×その相続人の法定相続分」、上限150万円まで単独で払い戻せます。
業種によっては、営業許可などの手続きも人ごとに必要です。許可を出した窓口に、承継の扱いを問い合わせてみてください。
事業を継ぐ子が決まっても、ほかのきょうだいにも相続分があります。店舗や設備を継ぐ子にまとめるなら、遺産分割協議で全員の合意を取っておきましょう。
『店は兄が継ぐのに、私の取り分はどうなるの?』と感じるきょうだいがいるのも自然なことです。継ぐ子がほかの家族に現金で差額を払う分け方もあるので、早めに話し合っておくと揉めにくくなります。
- 親の直近の確定申告書と青色申告決算書(青色か白色か、消費税の課税事業者かが分かる)
- 帳簿と、売掛金・買掛金の残高が分かる資料
- 事業用の借入金の残高証明と返済予定表
- 店舗の土地・建物の固定資産税の通知書
- 営業許可などの許可証の写し
事業の財産と借入金は、相続でどう扱う?
個人事業で使っていたものは、すべて相続財産です。帳簿に載っているものを一つずつ相続財産の一覧に移すイメージです。
| 事業の財産 | 相続での扱い |
|---|---|
| 店舗・工場の土地 | 市街地は路線価方式、それ以外は倍率方式で評価 |
| 店舗の建物 | 固定資産税評価額 |
| 事業用の預金 | 相続開始日の残高(定期預金は既経過利息を加算) |
| 在庫・売掛金・機械 | 相続財産に含める |
| 事業用の借入金・未払いの税金 | 債務として差し引ける |
親が事業用に借りていたお金は、債務控除で相続財産から差し引けます。未払いの所得税や消費税も同じです。
一方で、借入金は相続人が法定相続分で引き継ぐのが原則です。『継ぐのは長男だから、借金も長男だけ』と家族で決めても、銀行との関係では別の話になることも。
借入金の引き継ぎ方は、遺産分割協議と並行して金融機関に相談しておきましょう。
土地が多くて納税資金が足りない時の考え方は、土地をたくさん持つ地主の相続も参考になります。
店舗の土地を継ぐと相続税はいくら変わる?
個人事業の相続で税額を大きく左右するのが、小規模宅地等の特例です。事業に使っていた土地(特定事業用宅地等)は、400㎡まで評価額を80%減らせます。
ただし、国税庁のタックスアンサー No.4124 では、その土地で営まれていた親の事業を申告期限までに引き継ぎ、申告期限まで事業を続け、土地も持ち続けることが要件として挙げられています。特例を使う時は、税額が0円になっても申告が必要です。
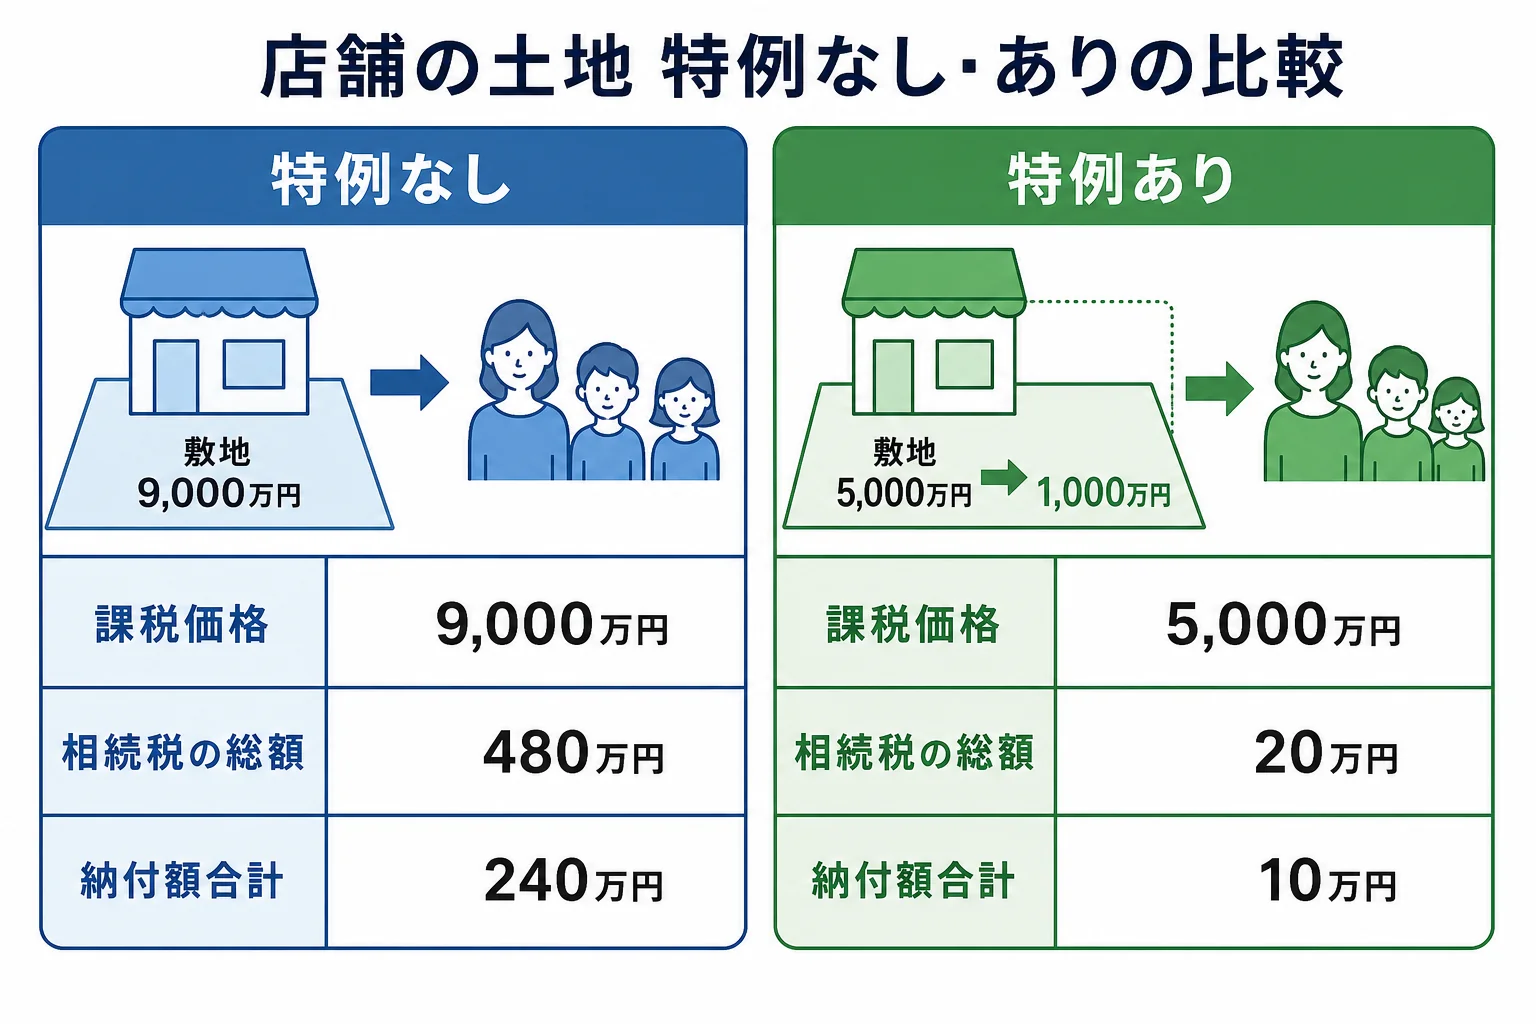
ここからは、同じ家族で特例を使えるかどうかを比べます。夫(父)が亡くなり、妻と子2人が法定相続分どおりに相続するケースです。
店舗の敷地(200㎡・評価額5,000万円)と、建物・在庫・売掛金・預金などの4,000万円、合わせて9,000万円の財産があるとします。
ケース1:子が同じ店舗で事業を継がない(特例なし)
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 9,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 4,200万円 |
| 妻の法定相続分(1/2)2,100万円の税額 | 265万円 |
| 子1人の法定相続分(1/4)1,050万円の税額 | 107万5,000円 |
| 相続税の総額 | 480万円 |
| 妻の納付額(4,500万円を取得) | 0円(配偶者の税額軽減) |
| 子1人の納付額(2,250万円を取得) | 120万円 |
| 納付額の合計 | 240万円 |
ケース2:子が同じ店舗で事業を継ぐ(特例あり)
| 計算の段階 | 金額 |
|---|---|
| 店舗の敷地の評価額 | 5,000万円から80%減額して1,000万円 |
| 課税価格の合計 | 5,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 200万円 |
| 相続税の総額 | 20万円 |
| 妻の納付額(2,500万円を取得) | 0円(配偶者の税額軽減) |
| 子1人の納付額(1,250万円を取得) | 5万円 |
| 納付額の合計 | 10万円 |
ケース2の計算は、法定相続分の割合で取得したものとしています。実際には、特例を受ける土地は事業を継ぐ子が取得することになるので、取り方によって各人の税額は変わります。
同じ財産でも、継ぎ方しだいで納付額の合計が240万円から10万円まで変わるんです。
『特例が使えるなら、店舗は継ぐ子に相続させればいい?』と思いますよね。ただ、継いだ子が申告期限前に店を閉めたり土地を売ったりすると、特例は使えなくなります。
特例が使えるか、どの家族が土地を取得するのがいいかは、要件を満たすかを含めて税理士に確認してみてください。
店舗の土地がある、借入金が残っている、青色申告の期限が迫っている。こうしたケースは、準確定申告と相続税申告をまとめて税理士に頼むと、期限の管理まで任せられて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
準確定申告と、継いだ年の申告はどう分ける?
親が亡くなった年の所得は、亡くなった日を境に2つに分かれます。1月1日から死亡日までは親の所得、その後は継いだ子の所得です。
| 期間 | 誰の所得か | 申告 |
|---|---|---|
| 1月1日から死亡日まで | 親 | 相続人が準確定申告(4か月以内) |
| 死亡日の翌日から12月31日まで | 継いだ子 | 子が自分の確定申告 |
例えば、6月に親が亡くなったケースです。1月から6月までの売上と経費は、親の準確定申告で精算します。
7月以降の売上と経費は、子の帳簿で新しく付け始めます。帳簿を死亡日で切り替えておくと、後で慌てずに済みますよ。
「売掛金の入金が亡くなった後だったんですが」
「死亡日までに売り上げた分は、親の側の売上として扱うのが基本です」
売掛金は相続財産にもなるので、帳簿上の金額と相続税の申告書の金額がずれないように確かめておきましょう。
準確定申告で所得税が出れば、その税額は相続税の計算で債務として差し引けます。
会社にしていた場合の手続きは仕組みがまったく違います。法人の社長が亡くなったケースは、会社の社長が亡くなった時の自社株の相続で解説しています。
農業を営んでいた親の場合は、農家の親が亡くなった時の手続きも参考にしてみてください。
よくある質問
親の開業届や青色申告の承認は、子がそのまま引き継げますか?
引き継げません。親の分は廃業の届出をして、継ぐ子が自分の名前で開業届と青色申告承認申請書を出します。
青色申告をしていた親が12月に亡くなりました。子の申請期限はいつですか?
11月1日から12月31日に亡くなった場合は、翌年2月15日です。
親の事業用の借入金は、相続税の計算で差し引けますか?
差し引けます。借入金や未払いの税金は債務控除の対象です。
事業を継がない場合でも、店舗の土地に小規模宅地等の特例は使えますか?
特定事業用宅地等は、親の事業を申告期限までに引き継いで続けることが要件です。継がない場合は使えないので、ほかの区分に当てはまるかを税理士に確認してみてください。
事業用の口座から仕入れ代金を払ってもいいですか?
口座は親個人の名義なので、相続手続きが終わるまで動かせなくなることがあります。借入金が多い時は相続放棄ができなくなるおそれもあるので、使う前に確かめておきましょう。
まとめ
- 個人事業はそのまま引き継げず、親の廃業と子の開業の届出が要る
- 子の青色申告承認申請は、親が青色なら死亡日で期限が変わる(1〜8月の死亡は4か月以内)
- 親の準確定申告は4か月以内、相続税は10か月以内
- 事業の財産はすべて相続財産で、借入金は債務控除できる
- 店舗の土地は、事業を継いで続ければ400㎡まで80%減額できることがある