当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
毎年、孫に少しずつお金を渡している。『子どもへの贈与は7年分が相続税に足されるって聞いたけど、孫も同じ?』と気になっている方も多いはずです。
結論から言うと、孫が相続人でなく、遺産も保険金も受け取らなければ、孫への暦年贈与は相続税に加算されません。この記事では、孫の立場ごとに加算されるかどうかを判定していきます。
孫への贈与は、7年以内なら相続税に足される?
祖父が亡くなり、子が相続人で孫は何も受け取らないケースなら、孫への暦年贈与は相続財産に足されません。一方、孫が遺言で財産をもらう、死亡保険金の受取人になっている、孫養子になっている場合は、加算期間内の贈与が足されます。
2024年1月1日以降の贈与から、亡くなる前「7年以内」の贈与が相続財産に足されるようになりました。以前は3年でした。
加算期間は2027年1月以降の相続から少しずつ伸びて、2031年1月以降の相続で7年になります。延びた4年分の贈与は、合計100万円までは足しません。
ここが大事なところです。足されるのは、相続や遺贈で財産を受け取った人がもらった贈与だけなんです。
国税庁も、対象を「相続等により財産を取得した人」で、加算対象期間内に暦年課税の贈与を受けた人としています。孫は、子が健在なら普通は相続人ではありません。だから原則として対象外になります。
参考: 国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)
うちの孫は加算される?立場別に判定
『うちの孫は何ももらわない予定だから大丈夫』と思っていても、実は思わぬ形で「受け取った人」になることがあります。
例えば、祖父が保険料を払っていた生命保険で、孫が死亡保険金の受取人になっているケースです。死亡保険金は相続や遺贈で取得したものとみなされる財産なので、孫も「相続等で財産を取得した人」になります。
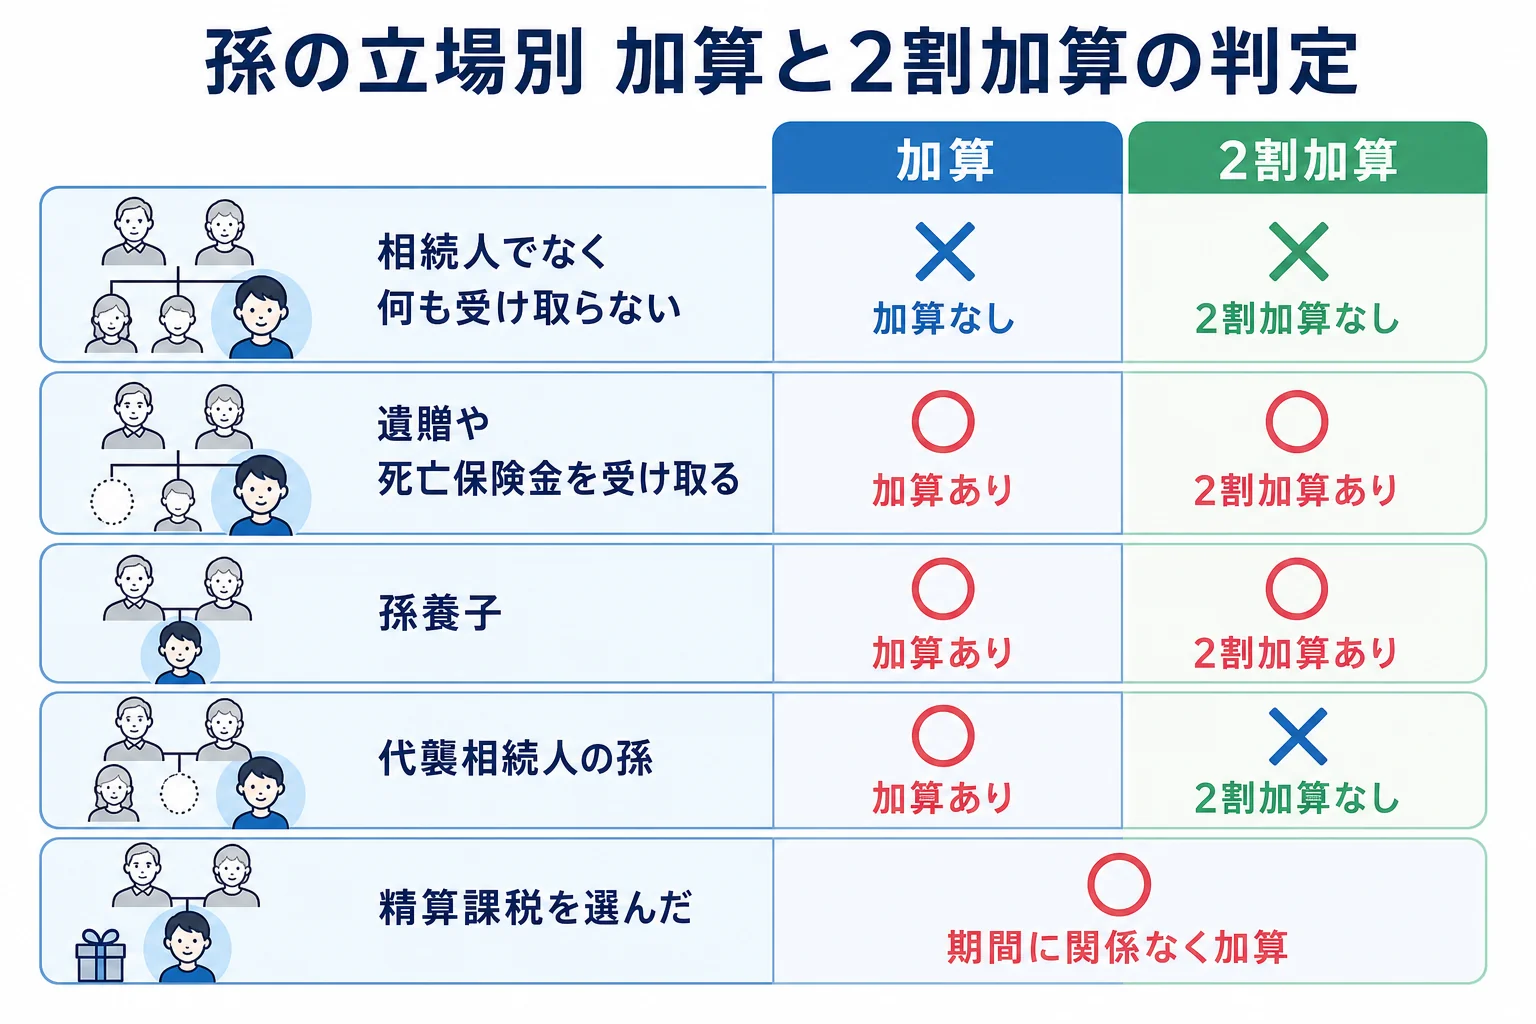
孫の立場ごとにまとめると、こうなります。
| 孫の立場 | 生前贈与の加算 | 2割加算 | 理由・注意 |
|---|---|---|---|
| 相続人でなく、遺産も保険金も受け取らない | なし | なし | 相続等で財産を取得していないので対象外 |
| 遺言で財産をもらう・死亡保険金の受取人 | あり(加算期間内) | あり | 相続等で財産を取得した人になる。孫は一親等の血族ではない |
| 孫養子になっている | あり(加算期間内) | あり | 相続人になる。孫養子は2割加算の対象 |
| 親が先に亡くなり代わりに相続人(代襲相続) | あり(加算期間内) | なし | 代襲相続人の孫は2割加算の対象外 |
| 相続時精算課税を選んで贈与を受けた | あり(期間に関係なく) | 税理士に確認 | 贈与時の価額から年110万円の基礎控除を引いた額を足す |
「毎年孫に渡してたお金、保険金の受取人にしてたら足されるの?」
「受取人が孫だと、相続で財産をもらった人と同じ扱いになるんだって」
保険の受取人を誰にしているかは、贈与の計画とセットで見直しておきましょう。
孫養子にすると、相続税はどれくらい変わる?
『孫を養子にすれば、相続人が増えて基礎控除も増えるよね?』と考える方もいますよね。たしかに基礎控除は増えますが、2割加算がついてきます。
例えば、祖父が亡くなり、遺産1億円を子1人と孫養子1人で半分ずつ相続するケースと、子2人で相続するケースを比べます。
| 計算の流れ | 子2人で相続 | 子1人と孫養子1人で相続 |
|---|---|---|
| 課税価格の合計 | 1億円 | 1億円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 5,800万円 |
| 相続税の総額 | 770万円 | 770万円 |
| 子の納付税額 | 385万円ずつ | 385万円 |
| 孫の納付税額 | なし | 462万円(2割加算) |
| 納付税額の合計 | 770万円 | 847万円 |
孫養子は、相続人として遺産を受け取るので、それまでの暦年贈与も加算期間内なら足されます。基礎控除の得と、2割加算・加算対象になる損を合わせて考える必要があるんです。
孫への暦年贈与で気をつけたいことは?
相続人でない孫への暦年贈与は、加算されない分だけ使いやすい方法です。ただ、贈与税そのものは孫ごとに計算します。
受け取る人ごとに年110万円までは贈与税がかかりません。例えば、18歳以上の孫に年300万円を渡すと、110万円を引いた190万円に特例税率10%で、贈与税は19万円です。
- 孫が死亡保険金の受取人や、遺言で財産をもらう人になっていないか
- 毎年同じ額を約束する形(定期贈与)になっていないか
- 贈与契約書を毎年作っているか
- 孫名義の通帳と印鑑を、孫本人(未成年なら親)が管理しているか
祖父母が孫名義の通帳を作って自分で管理していると、名義預金として祖父母の財産と見られることがあります。せっかく渡したつもりでも、相続財産に戻ってしまうことも。
不動産を生前に渡す時の落とし穴は精算課税で土地をもらった後の小規模宅地の特例で、精算課税が向く家の全体像は相続時精算課税制度を使うと得する家のケースで見られます。
孫養子がいる、保険金の受取人に孫が入っている、贈与の額が大きい。こんなケースは加算と2割加算の計算が複雑になるので、税理士に試算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫の教育費をまとめて渡す方法はありますか?
教育資金の一括贈与の非課税(最大1,500万円)という制度があります。使える期限や要件は改正されることがあるので、最新の内容を国税庁で確かめるか、税理士に確認してみてください。
孫に不動産を生前贈与した場合も、加算のルールは同じですか?
同じです。孫が相続等で財産を受け取らなければ、暦年課税の贈与は加算されません。ただ、不動産の贈与は登録免許税が1,000分の20で、相続の1,000分の4より重くなります。
孫への贈与は、亡くなる直前でも加算されませんか?
孫が相続人でなく、遺産や保険金も受け取らないなら、直前の贈与でも暦年課税なら加算されません。ただし、贈与の実態がない場合は名義預金として扱われることがあります。
まとめ
- 相続人でない孫が遺産も保険金も受け取らなければ、暦年贈与は相続税に加算されない
- 孫が遺贈や死亡保険金を受け取ると、加算期間内の贈与が足され、2割加算もかかる
- 孫養子は相続人なので加算され、税額は2割加算になる
- 代襲相続人の孫は加算されるが、2割加算はかからない
- 精算課税を選んだ孫の分は、期間に関係なく贈与時の価額で足される