当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもに財産を渡したいけれど、暦年贈与と精算課税のどっちを選べばいいのか分からない。調べるほど迷ってしまいますよね。
結論から言うと、分かれ目は「相続税がかかる家かどうか」と「何年かけて渡すか」です。相続税がかからない家で一度に大きく渡すなら精算課税、相続税がかかる家で毎年渡すなら、2024年以降は精算課税の110万円が有利になるケースが増えました。
この記事では、財産額と贈与期間を変えたケースで、どっちが得かを検算した税額で比べていきます。
暦年贈与と精算課税、どっちが得になる?
例えば、母はすでに亡くなり、父の財産1億5,000万円を子2人が相続するケースです。2031年以降に亡くなるとして、子2人に毎年110万円ずつ10年渡すと、相続税は暦年贈与で1,588万円、精算課税で1,320万円。20年なら暦年贈与で1,148万円、精算課税で880万円です。何もしなければ1,840万円なので、どちらの期間でも精算課税の方が下がります。
差が出る理由は、亡くなる前の贈与の扱いです。暦年贈与は亡くなる前7年以内の分が相続財産に足されますが、精算課税の年110万円の基礎控除の部分は足されません。
まず、2つの違いを並べておきます。
| 項目 | 暦年贈与(暦年課税) | 相続時精算課税 |
|---|---|---|
| 年110万円の基礎控除 | もらう人ごとにあり | もらう人ごとにあり(2024年以降) |
| 110万円を超えた部分 | 贈与税の税率表で計算 | 累計2,500万円までかからず、超えると一律20% |
| 相続の時に足す贈与 | 亡くなる前7年以内の分(3年より前の分は100万円まで控除) | 110万円の基礎控除を除いた全額(期間なし) |
| あげる人・もらう人 | 誰でも | 60歳以上の父母・祖父母から18歳以上の子・孫 |
| 選び直し | 精算課税に変えられる | 一度選ぶと暦年に戻れない |
暦年課税と精算課税の違いは、「渡した後に足されるかどうか」に尽きる、と言ってもいいくらいなんです。
財産3,000万円の家で、住宅資金2,000万円を渡すなら?
『うちは相続税がかかるほど財産はない』という家も多いはずです。この場合は、贈与税の差がそのまま損得になります。
例えば、父の財産が3,000万円、相続人は子2人。長男の家の購入に2,000万円を出すケースです。
| 計算の段階 | 暦年贈与で1年に渡す | 精算課税で渡す |
|---|---|---|
| 110万円の基礎控除後 | 1,890万円 | 1,890万円 |
| 贈与税 | 1,890万円 × 45% − 265万円 = 585万5,000円 | 0円(特別控除2,500万円の枠内) |
| 相続の時の課税価格 | 1,000万円(7年以内なら足される) | 1,000万円 + 1,890万円 = 2,890万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 相続税 | 0円 | 0円 |
このケースでは、精算課税の方が585万5,000円得です。相続税がかからない家だから、足されても困らないんです。
なお、住宅取得のための資金なら、住宅取得等資金の贈与の非課税(省エネ等住宅1,000万円・それ以外500万円、2026年12月31日までの贈与)と組み合わせられる場合もあります。要件は税理士に確認してみてください。
毎年110万円ずつ渡すなら、財産額と年数でどう変わる?
次は、子2人に毎年110万円ずつ渡し続けるケースです。父が2031年以降に亡くなり、最後の贈与から間もなく亡くなったとします。
暦年贈与の場合、亡くなる前7年以内の7回分(1人770万円)が足す対象です。そのうち3年より前の4回分440万円からは100万円を控除できるので、1人あたり足す金額は670万円になります。
| 財産額(何もしない時) | 渡し方 | 相続財産から外れる額(2人分) | 課税価格 | 相続税 |
|---|---|---|---|---|
| 5,000万円 | 何もしない | なし | 5,000万円 | 80万円 |
| 5,000万円 | 暦年贈与で10年 | 860万円 | 4,140万円 | 0円 |
| 5,000万円 | 精算課税で10年 | 2,200万円 | 2,800万円 | 0円 |
| 1億5,000万円 | 何もしない | なし | 1億5,000万円 | 1,840万円 |
| 1億5,000万円 | 暦年贈与で10年 | 860万円 | 1億4,140万円 | 1,588万円 |
| 1億5,000万円 | 精算課税で10年 | 2,200万円 | 1億2,800万円 | 1,320万円 |
| 1億5,000万円 | 暦年贈与で20年 | 3,060万円 | 1億1,940万円 | 1,148万円 |
| 1億5,000万円 | 精算課税で20年 | 4,400万円 | 1億600万円 | 880万円 |
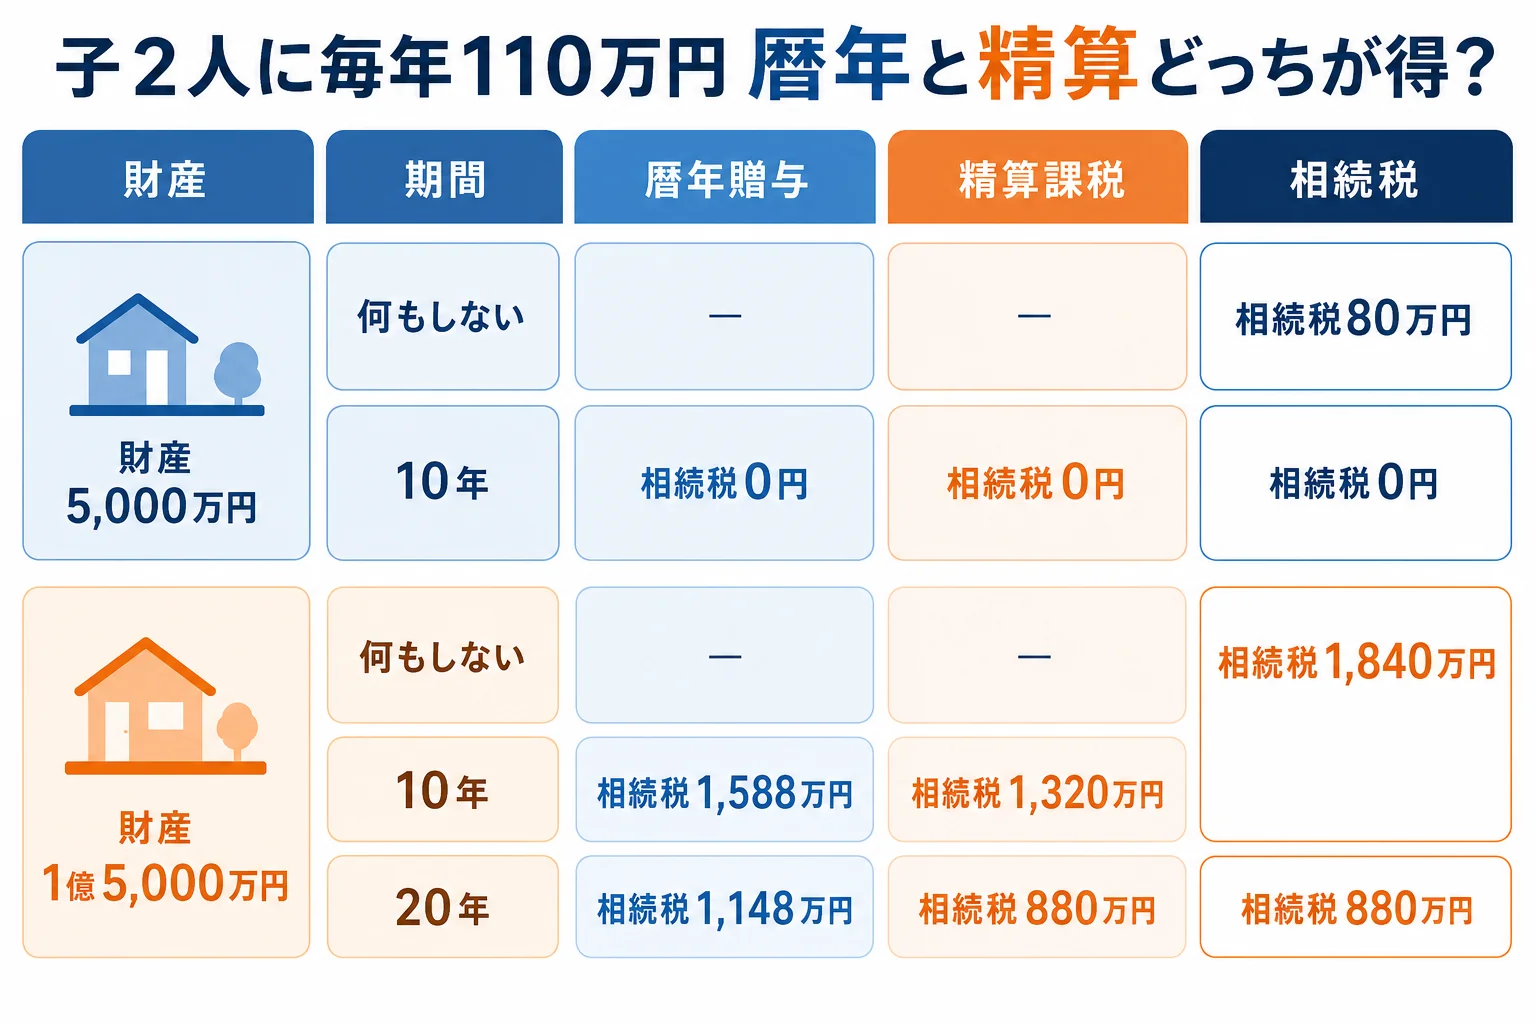
財産5,000万円の家は、暦年贈与でも10年で基礎控除の内側に入ります。どちらを選んでも相続税は0円です。
一方、財産1億5,000万円の家では、10年でも20年でも精算課税の方が相続税は268万円少なくなりました。暦年贈与は最後の7年分が足し戻されてしまうからです。
『暦年贈与は長く続けるほど有利』とよく言われますよね。それは今も変わりません。ただ、足し戻しがない精算課税の110万円と比べると、差は埋まらないんです。
110万円を超えて渡したい家は?
暦年贈与は、110万円を超えても税率表の低い段階で渡せます。精算課税は、2,500万円の枠を使い切ると一律20%です。
1年に渡したい額が大きく、しかも亡くなるまで長い年月がありそうな家では、暦年贈与の方が合うこともあります。毎年の贈与の効果は暦年贈与を10年・20年続けたケースで詳しく試算しています。
暦年贈与と精算課税は併用できる?
併用はできます。精算課税は、あげる人ごとに選ぶ仕組みだからです。
| ケース | できるか | 注意 |
|---|---|---|
| 父からは精算課税、母からは暦年贈与 | できる | 年110万円の基礎控除は、精算課税と暦年でそれぞれ使える |
| 父から子は精算課税、父から孫は暦年贈与 | できる | もらう人ごとに選ぶ |
| 暦年贈与を続けてきた親から、精算課税に変える | できる | 最初の贈与の翌年2月1日〜3月15日に届出書を出す |
| 精算課税を選んだ親から、暦年贈与に戻す | できない | 一度選ぶと戻れない |
例えば、こんな相談がよくあります。
「父の分は精算課税、母の分は暦年贈与にしたら、110万円を2回使えるの?」
「使えます。ただ、母からの分は亡くなる前7年以内なら足されますよ」
- 親の財産で、相続税がかかるかどうかを試算する
- 渡したい金額と、何年かけて渡すかを決める
- 自宅の土地や値下がりしそうな財産を渡すかを確かめる
- あげる親ごとに、暦年贈与か精算課税かを決める
- 精算課税にする親の分は、翌年3月15日までに届出書を出す
自宅の土地を渡すと小規模宅地等の特例が使えなくなるなど、精算課税で損する家もあります。くわしくは精算課税のデメリットが出る家で計算しています。
財産が1億円を超えそう、親が2人とも贈与を考えている、不動産や株も渡したい。こうしたケースは、税理士に暦年と精算課税の両方で試算してもらうと、どの親から何をどう渡すかが決めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続時精算課税と暦年贈与は、どっちが得ですか?
相続税がかからない家で一度に大きく渡すなら精算課税、相続税がかかる家で毎年110万円以内を渡すなら、2024年以降は精算課税の方が得になるケースが増えています。財産額と渡す期間で変わるので、試算してから選んでみてください。
暦年贈与から相続時精算課税に変更できますか?
できます。変更したい親から贈与を受けた年の翌年2月1日から3月15日までに、相続時精算課税選択届出書を出します。それまでの暦年贈与は、亡くなる前7年以内の分が足される扱いのままです。
精算課税の110万円と暦年贈与の110万円は、同じ年に両方使えますか?
あげる人が違えば使えます。例えば、父からの贈与を精算課税、母からの贈与を暦年課税にしていれば、それぞれ110万円の基礎控除があります。
まとめ
- 暦年贈与と精算課税の分かれ目は、相続税がかかる家かどうかと、何年かけて渡すか
- 財産3,000万円の家で2,000万円を渡すなら、精算課税の方が贈与税585万5,000円得
- 財産1億5,000万円・子2人の家で毎年110万円を渡すと、10年でも20年でも精算課税の方が相続税は268万円少ない
- 父は精算課税、母は暦年贈与のように、あげる人ごとに併用できる
- 精算課税を選ぶと、その親からは暦年贈与に戻れない