当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産を調べていたら、行ったこともない山林が出てきた。『山にも相続税がかかるの?』『そもそも、この山どうしたらいいの?』と困る方も多いはずです。
結論から言うと、山林も相続税の対象です。ただ、山奥の山なら評価額は固定資産税評価額をもとにした小さな額になることが多く、市街地に近い山は宅地に近い評価になります。この記事では、評価と手放し方の両方をケースで見ていきます。
山林を相続したら、相続税評価はどう決まる?
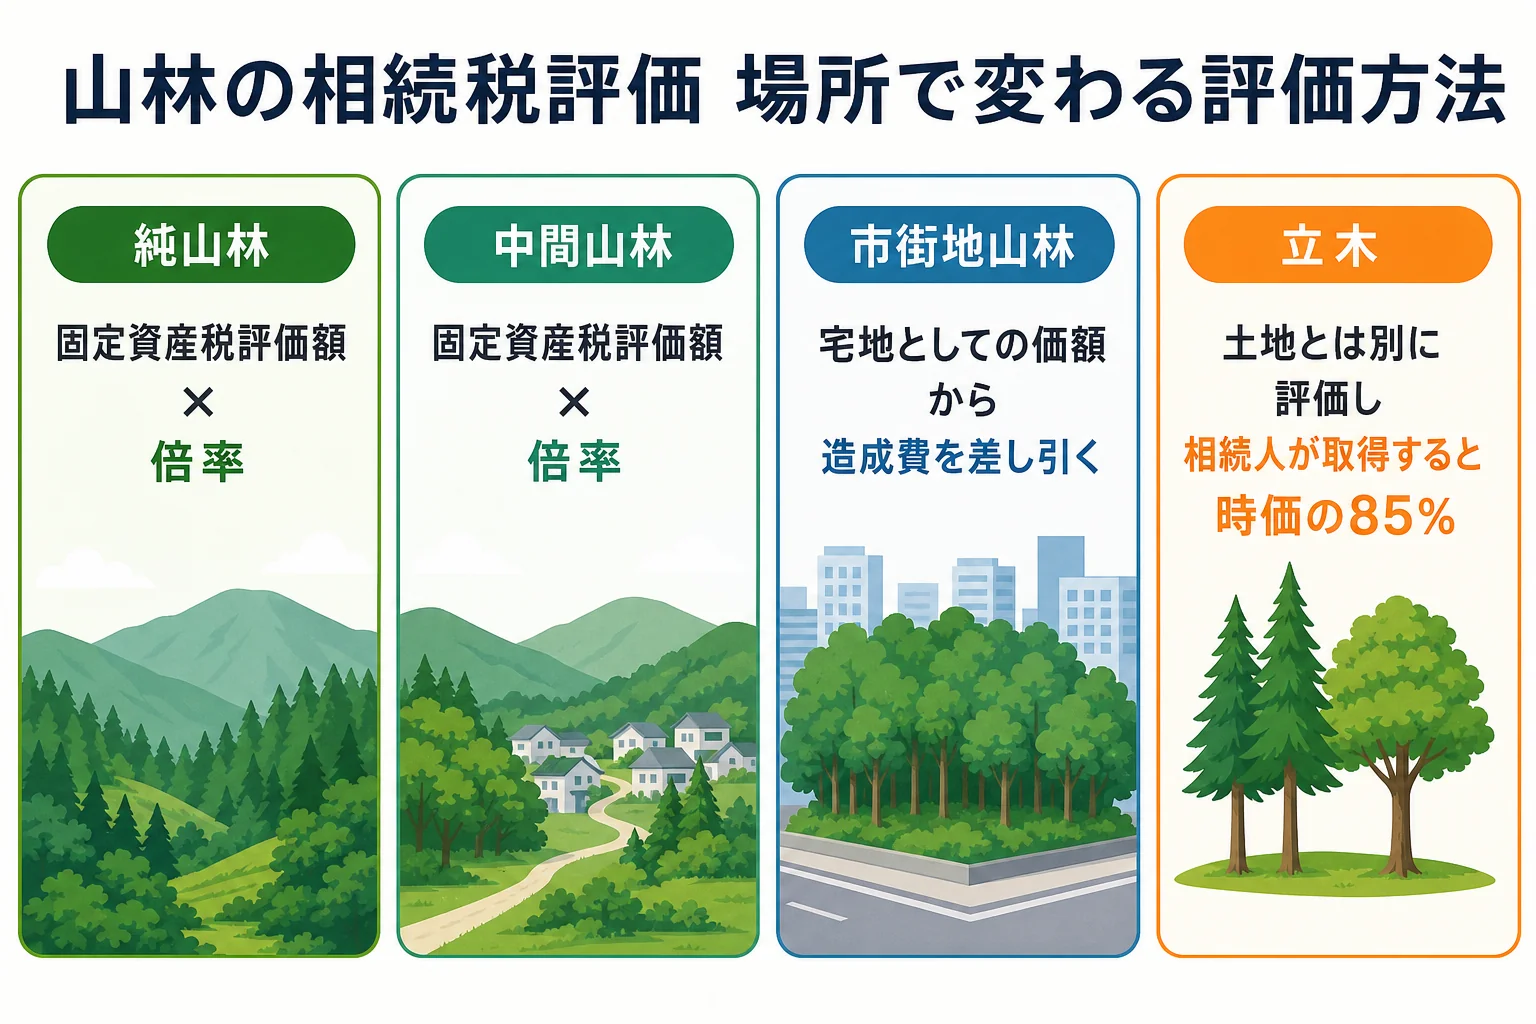
山奥にある普通の山林(純山林)は「固定資産税評価額 × 国税局が定める倍率」で評価します。市街地にある山林は、宅地だったらいくらかを基準に、造成費を差し引いて評価します。山に生えている木(立木)は土地とは別に評価し、相続人が相続した立木は時価の85%になります。
国税庁の財産評価基本通達では、山林を場所によって3つに分けています。
| ケース | 評価の方法 | 理由・注意 |
|---|---|---|
| 山奥にある普通の山林(純山林) | 固定資産税評価額 × 倍率 | 倍率は国税庁の評価倍率表で調べる |
| 市街地の近くの山林(中間山林) | 固定資産税評価額 × 倍率 | 純山林とは別の倍率が決まっている |
| 市街地にある山林(市街地山林) | 宅地としての価額から造成費を差し引く | 宅地への転用が見込めない場合は近くの純山林の価額に比べて評価 |
倍率は地域ごとに国税庁の「路線価図・評価倍率表」に載っています。固定資産税評価額は、市区町村から届く固定資産税の通知書や名寄帳で確認できます。
立木の評価は、相続税法で「相続人などが取得した立木は時価に85%を掛ける」と決められています。条文はe-Gov法令検索の相続税法で確認できます。
山林があると、相続税と手続きはどう変わる?
山奥の山なら、評価額はそれほど大きくならないことが多いです。ただ、他の財産と合わせると基礎控除を超えることもあります。
例えば、子1人が相続するケースで、山林以外の預貯金などが3,500万円だとします。基礎控除は3,600万円です。
| ケース | 課税価格の合計 | 基礎控除 | 納付額 | 理由・注意 |
|---|---|---|---|---|
| 山林の評価が200万円 | 3,700万円 | 3,600万円 | 10万円 | 山林を入れたことで基礎控除を超える |
| 市街地の山林で評価が1,000万円 | 4,500万円 | 3,600万円 | 90万円 | 課税遺産総額900万円 × 10% |
『売れない山なのに、税金だけかかるの?』と思いますよね。評価額は売れるかどうかとは別に決まるので、ここが山林の悩ましいところなんです。
山林の評価が分からないまま放っておくと、申告が要るかどうかも判断できません。まずは固定資産税の通知書を探してみてください。
相続したら、森林の届出は要る?
要ります。山林の相続税がかからなくても、森林の土地の所有者になった人は、所有者になった日から90日以内に市町村長へ届け出ます。
これは林野庁の「森林の土地の所有者届出制度」です。詳しくは林野庁の森林の土地の所有者届出制度のページに載っています。
あわせて、相続で不動産を取得したことを知った日から3年以内に相続登記をする義務があります。山林も対象です。
- 固定資産税の通知書や名寄帳で、山林の場所と評価額を確かめる
- 国税庁の評価倍率表で倍率を調べ、評価額を出す
- 所有者になった日から90日以内に、市町村長へ森林の届出をする
- 知った日から3年以内に相続登記をする
売れない山は、どうやって手放す?
山林は買い手がなかなか見つかりません。手放し方は、相続の前後で選べる方法が変わります。
| ケース | 手放し方 | 理由・注意 |
|---|---|---|
| 相続開始を知ってから3か月以内で、他の財産も要らない | 相続放棄 | 山林だけを放棄はできず、預貯金なども全部手放すことになる |
| 相続した後で、建物や担保権がない山林 | 相続土地国庫帰属制度 | 森林の負担金は面積で計算する |
| 隣の山の持ち主などに引き取り手がいる | 売る・譲る | 隣接地の所有者は買い手の候補になりやすい |
例えば、こんな会話から話が進むこともあります。
「お隣の山の持ち主さん、うちの山も手入れしてくれてたよね」
「一度、引き取ってもらえないか聞いてみようか」
国庫帰属制度の負担金は、森林3,000㎡なら29万9,000円です。地目ごとの費用は相続土地国庫帰属制度の費用で計算例を見られます。
山林のほかに家や預貯金もあって申告が要りそう、山林の評価方法が分からない、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
田んぼや畑も一緒に相続した時は田畑を相続した時の手続きと手放し方、相続人の人数ごとの基礎控除は基礎控除の人数別早見表で確認できます。
よくある質問
山林の相続税評価はどうやって調べますか?
山奥の山林なら、固定資産税評価額に国税庁の評価倍率表に載っている倍率を掛けて計算します。市街地にある山林は、宅地としての価額から造成費を差し引く方法で評価します。
山に生えている木にも相続税はかかりますか?
かかります。立木は土地とは別に評価し、相続人などが相続した立木は時価の85%で評価します。
相続税がかからなくても、山林の届出は要りますか?
要ります。森林の土地の所有者になった人は、所有者になった日から90日以内に市町村長へ届け出ます。相続登記も3年以内に必要です。
まとめ
- 山奥の山林は「固定資産税評価額 × 倍率」、市街地の山林は宅地としての価額から造成費を差し引いて評価
- 立木は別に評価し、相続人が相続した立木は時価の85%
- 子1人・預貯金など3,500万円なら、山林200万円で10万円、1,000万円で90万円
- 所有者になった日から90日以内に森林の届出、3年以内に相続登記
- 手放すなら相続放棄、国庫帰属、隣接地の所有者への売却などを検討