当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
元気なうちに、家や土地を子どもに渡しておきたい。『生前相続ってどうやるの?税金はかかる?』と調べている方も多いはずです。
結論から言うと、生きているうちに相続はできません。生前に渡す方法は「贈与」で、誰に何を渡すかで使う制度と税金が変わります。
生前相続はできる?どうやって渡す?
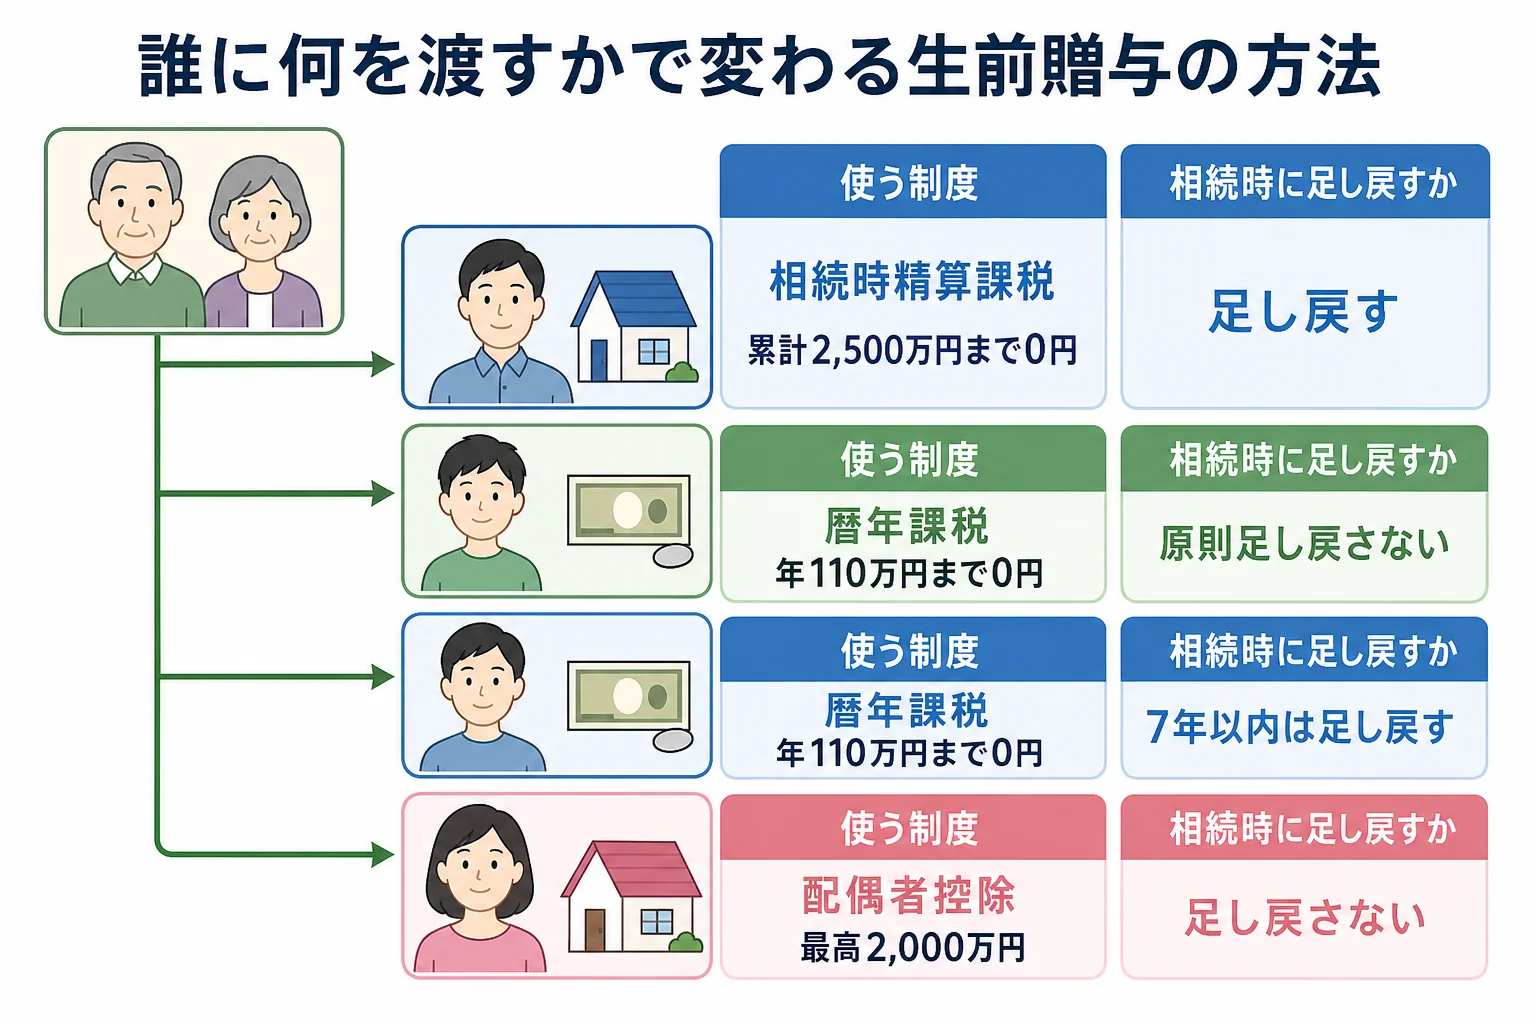
相続は亡くなった時に始まるので、生前相続という手続きはありません。生前に財産を渡すなら生前贈与になり、贈与税の制度を使い分けます。子に家を渡すなら相続時精算課税、孫に現金を少しずつなら暦年課税、20年以上連れ添った妻に自宅なら贈与税の配偶者控除が候補です。
よく聞かれるのが「生前に遺産分割の協議書を作れないか」という質問です。遺産分割協議は相続が始まってから相続人全員でするもので、生前には作れません。相続放棄も、亡くなった後に家庭裁判所へ申し出るものです。
生前に分け方を決めておきたいなら、親に遺言を書いておいてもらう方法になるんです。
渡す相手と財産ごとの方法を並べると、次のようになります。
| ケース | 使う方法 | 贈与税 | 相続の時 |
|---|---|---|---|
| 子に家や土地を渡す | 相続時精算課税 | 年110万円と累計2,500万円まで0円 | 110万円を超えた分を足し戻す |
| 孫に現金を毎年渡す | 暦年課税 | 1人年110万円まで0円 | 孫が相続しなければ原則足し戻さない |
| 子に現金を毎年渡す | 暦年課税 | 1人年110万円まで0円 | 相続開始前7年以内の分を足し戻す |
| 妻に自宅を渡す(婚姻20年以上) | 贈与税の配偶者控除 | 最高2,000万円控除(基礎控除と合わせて2,110万円) | 足し戻さない |
| 子が家を買う資金を渡す | 住宅取得等資金の非課税 | 省エネ等住宅1,000万円・それ以外500万円まで0円 | 足し戻さない |
子への家の資金援助については、住宅資金の援助と相続への影響で詳しく見られます。
子に家を渡すと、税金はいくら違う?
ここが大事なところです。同じ家でも、どの制度で渡すかで贈与税が大きく変わります。
例えば、60歳以上の父が、評価額2,000万円の自宅を18歳以上の子に渡すケースです。家の評価は、土地は路線価や倍率、建物は固定資産税評価額で決まります。
| 計算の段階 | 相続時精算課税で渡す | 暦年課税で1年で渡す |
|---|---|---|
| 贈与する評価額 | 2,000万円 | 2,000万円 |
| 基礎控除 | 110万円 | 110万円 |
| 残り | 1,890万円 | 1,890万円 |
| 贈与税の計算 | 特別控除2,500万円の範囲内 | 特例税率45%・控除額265万円 |
| 贈与税 | 0円 | 585万5,000円 |
| 父が亡くなった時 | 1,890万円を相続財産に足し戻す | 相続開始前7年以内なら足し戻す |
暦年課税だと、1,890万円に45%を掛けた850万5,000円から265万円を引いて、585万5,000円になります。家のように分けにくい財産を一度に渡すなら、精算課税の方が向いているケースが多いんです。
『精算課税なら相続税も安くなるの?』と思いますよね。足し戻す金額は贈与した時の評価額で固定されるので、値上がりしそうな土地なら有利になることがあります。ただ、相続税そのものが消えるわけではありません。
詳しい判断は相続時精算課税を使うケースで確認してみてください。
不動産を生前に渡す時の注意点は?
土地や家を生前に渡すと、贈与税のほかにも負担や手続きがあります。
- 名義を変える登記をして、登録免許税などの費用がかかる
- 自宅の土地は、相続で渡せば小規模宅地等の特例で330㎡まで80%減額できることがある
- 生前に渡すと、その土地に小規模宅地等の特例は使えない
- 精算課税を選ぶと、その親からの贈与は暦年課税に戻れない
- 兄弟がいる家は、遺産の分け方で不公平感が出やすい
特に、親と同居している子が自宅を継ぐ予定なら、生前に渡すより相続で渡した方が税金が軽くなるケースもあります。要件を満たすかは税理士に確認しておきましょう。
渡したい財産に不動産がある、子と孫の両方に渡したい、精算課税と暦年課税のどちらがいいか決めきれない。こんなケースは、贈与税と相続税をまとめて試算してくれる税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生前相続と生前贈与の違いは何ですか?
生前相続という法律上の手続きはなく、生前に財産を渡すことは生前贈与にあたります。相続は亡くなった時に始まり、それまでに渡したものは贈与として贈与税の対象になります。
生前に遺産分割協議書を作ることはできますか?
できません。遺産分割協議は相続が始まった後に相続人全員でするものです。生前に分け方を決めておきたい時は、親が遺言を書いておきます。
孫に毎年110万円渡すと、相続の時に足し戻されますか?
孫が相続人でなく、相続や遺贈で財産を受け取らなければ、原則として足し戻されません。遺言で孫に財産を渡すと、相続開始前7年以内の贈与は足し戻しの対象になります。
まとめ
- 生前相続という手続きはなく、生前に渡すなら生前贈与になる
- 遺産分割協議や相続放棄は、生前にはできない
- 評価額2,000万円の家を子に渡すなら、精算課税で0円、暦年課税で585万5,000円
- 孫に毎年110万円までなら贈与税0円で、原則足し戻さない
- 自宅は相続で渡すと小規模宅地等の特例が使えることがある