当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
妊娠中に夫が亡くなった。悲しみの中で、『この子にも父親の遺産を残してあげられるの?』と考えている方もいるはずです。
結論から言うと、お腹の子も相続人になります。民法では、胎児は相続については既に生まれたものとみなされるんです。ただし、生きて生まれることが条件です。
この記事では、生まれる前と後で相続人の顔ぶれがどう変わるか、遺産分割や相続税をいつどう進めればいいかが分かります。
お腹の子は、亡くなった夫の相続人になる?
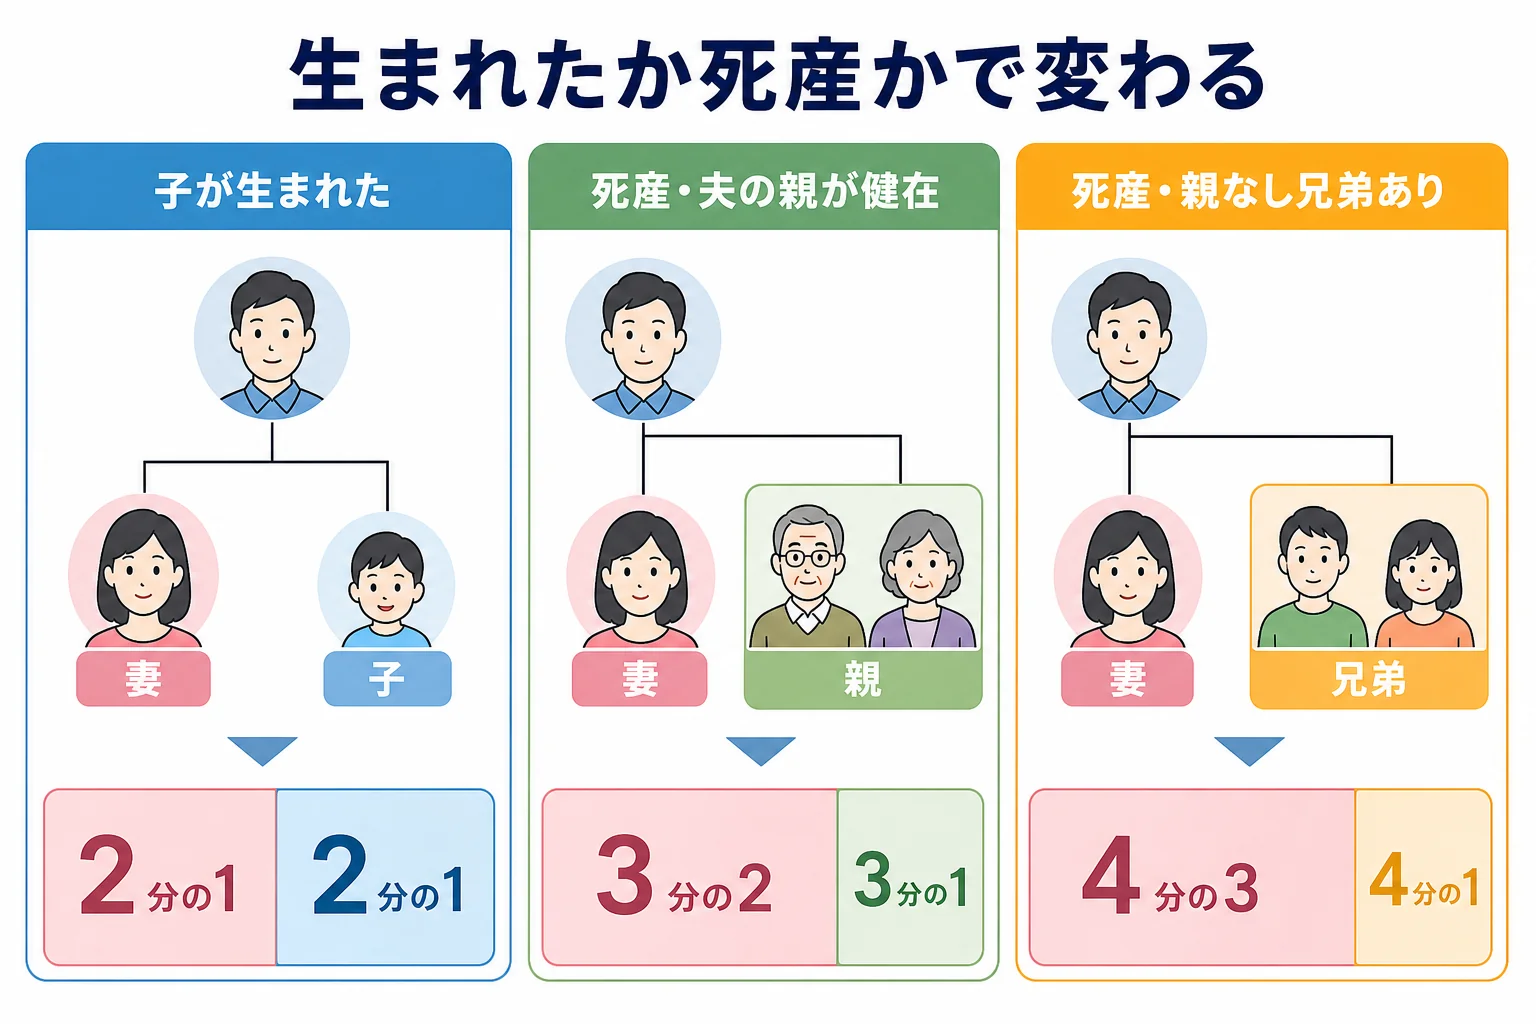
例えば、初めての子を妊娠中に夫が亡くなり、夫の両親が健在のケースです。子が無事に生まれれば、相続人は妻と子の2人で、取り分は2分の1ずつです。夫の両親は相続人になりません。
民法886条は、胎児は相続については既に生まれたものとみなすと定めています。同じ条文で、死体で生まれた時はこのルールを使わないとされています。
ここが大事なところです。生まれた子がいるかどうかで、夫の親や兄弟が相続人になるかどうかまで変わります。
『まだ生まれていないのに、もう相続人なの?』と不思議に思うかもしれません。この子が生まれたら父の第1順位の相続人になる、と考えると分かりやすいです。
生まれた後と、生まれなかった場合で何が変わる?
ケースごとに相続人と取り分をまとめました。
| ケース | 相続人 | 妻の法定相続分 |
|---|---|---|
| 初めての子が生きて生まれた | 妻・生まれた子 | 2分の1(子が2分の1) |
| 上に子が1人いて、お腹の子も生きて生まれた | 妻・子2人 | 2分の1(子が4分の1ずつ) |
| 初めての子で、死産だった・夫の親が健在 | 妻・夫の親 | 3分の2 |
| 初めての子で、死産だった・夫の親はおらず兄弟がいる | 妻・夫の兄弟 | 4分の3 |
| 結婚していない相手との子を妊娠中 | 父が胎児認知していれば、生まれた子 | 相続人ではない |
最後のケースでは、婚姻していないので母は相続人ではありません。父は、母の承諾を得れば、お腹の子を認知できます(胎児認知)。認知された子の取り分は、認知された子の取り分の計算例で詳しく見られます。
子のいない夫婦の取り分は、子どもがいない夫婦のケース別の相続割合も参考になります。
遺産分割は、生まれてからにする?
結論から言うと、生まれるのを待ってから遺産分割するのが一般的です。生まれる前に分けても、死産なら相続人が変わるので、やり直しになりかねないからです。
生まれた子の代わりに、特別代理人が要る
生まれた子は赤ちゃんなので、遺産分割協議には親権者が代わりに加わります。ただ、母と子はどちらも相続人なので、母が子の分まで決めると利益がぶつかります。
この場合は、家庭裁判所に特別代理人を選んでもらう必要があります。親族の誰かを候補にすることもあります。
夫の家族とは、こんな話になることもあります。
「赤ちゃんが生まれる前に、家のことだけ先に決めてしまわない?」
「生まれてから、特別代理人を立てて決めたいと思っています」
『早く片付けたいけど、体調も心配』という時期ですよね。無理に急がず、出産後に進める段取りにしておきましょう。
- 死亡届や年金・保険の手続きなど、期限の短いものを先に済ませる
- 夫の財産と借金の内容を大まかに調べておく
- 出産後、家庭裁判所に特別代理人の選任を申し立てる
- 特別代理人を交えて遺産分割協議をする
- 申告期限までに相続税の申告をする
遺族基礎年金は、死亡当時胎児だった子も出生以降に対象になると日本年金機構が案内しています(日本年金機構 遺族年金)。出産後に年金事務所で確かめてみてください。
相続税は、生まれる前と後でどう数える?
国税庁の通達では、申告書を出す日までに胎児が生まれていない場合は、胎児を相続人の数に入れずに計算するとされています。生まれた子の申告期限は、法定代理人が子の生まれたことを知った日の翌日から10か月以内です(国税庁 相続税法基本通達 第27条関係)。
例えば、課税価格の合計が6,000万円で、夫の両親が健在のケースです。数字は計算ツールで確かめた金額です。
| 項目 | 生まれる前に申告(妻と夫の親2人で計算) | 生まれた後(妻と子) |
|---|---|---|
| 基礎控除 | 4,800万円(3人) | 4,200万円(2人) |
| 課税遺産総額 | 1,200万円 | 1,800万円 |
| 相続税の総額 | 120万円 | 180万円 |
| 子の納付税額(2分の1取得) | なし | 90万円から未成年者控除を引いた額 |
生まれた子には未成年者控除があり、国税庁の通達では胎児が生きて生まれた場合の控除額は180万円とされています(国税庁 相続税法基本通達 第19条の3関係)。この例では子の税額90万円より控除が大きいので、子の納付税額は0円です。
妻は配偶者の税額軽減で0円になっても、申告は必要です。
出産の前後で計算が変わる、夫の親とも話し合いが要る。そんなケースは、いつ申告するのが良いかも含めて税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
夫に借金が多い場合、お腹の子の分も相続放棄できますか?
生まれた後に、親権者が子の代わりに家庭裁判所で放棄の申述をする形になります。期限は相続の開始を知った時から3か月以内なので、時期が迫る時は期間伸長の申立ても考えてみてください。
生まれる前に遺産を分けてしまったらどうなりますか?
生まれた子を加えずに決めた分け方は、相続人全員の合意がそろっていないことになります。出産後に特別代理人を交えて決め直すことになりかねないので、急がないのが安心です。
夫の親が「家は自分たちが継ぐ」と言っています。
子が生きて生まれれば、夫の親は相続人ではなくなります。家をどうするかは、妻と子(特別代理人)で話し合って決めることになります。
まとめ
- お腹の子は、生きて生まれれば父の相続人になる
- 生まれれば夫の親や兄弟は相続人から外れ、死産なら相続人になる
- 遺産分割は出産後に、特別代理人を立てて進めるのが一般的
- 申告時に生まれていなければ、胎児を数えずに相続税を計算する
- 生まれた子の未成年者控除は180万円