当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士に聞いたら『うちは相続税はかからないと思いますよ』と言われた。それなら何もしなくていい、と考えてしまいますよね。
結論から言うと、相続税が0円でも申告が必要なケースがあるんです。この記事では、申告が要る0円と要らない0円の見分け方と、出し忘れた時の影響が分かります。
相続税がかからないのに申告が要るのは、どんな時?
遺産が基礎控除以下で0円になるなら、申告は要りません。一方で、配偶者の税額軽減や小規模宅地等の特例を使って0円になるなら、申告が必要です。特例は申告して初めて使えるので、出さなければ0円になりません。
基礎控除は「3,000万円+600万円×法定相続人の数」です。財産がこの金額以下なら、そもそも相続税の計算に入りません。
ところが、特例を使う場合は話が別です。特例は「使います」と申告書に書いて出すことで認められる仕組みなんです。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。提出先は、亡くなった人の住所地の税務署です。
同じ0円でも、申告が要るケースと要らないケース
ここが分かりにくいところですよね。計算は国税庁の速算表どおりに検算しています。
| ケース | 特例なしの納付額 | 特例を使った後 | 申告 |
|---|---|---|---|
| 夫が亡くなり妻と子2人。課税価格4,000万円 | 0円(基礎控除4,800万円以下) | 使わない | 不要 |
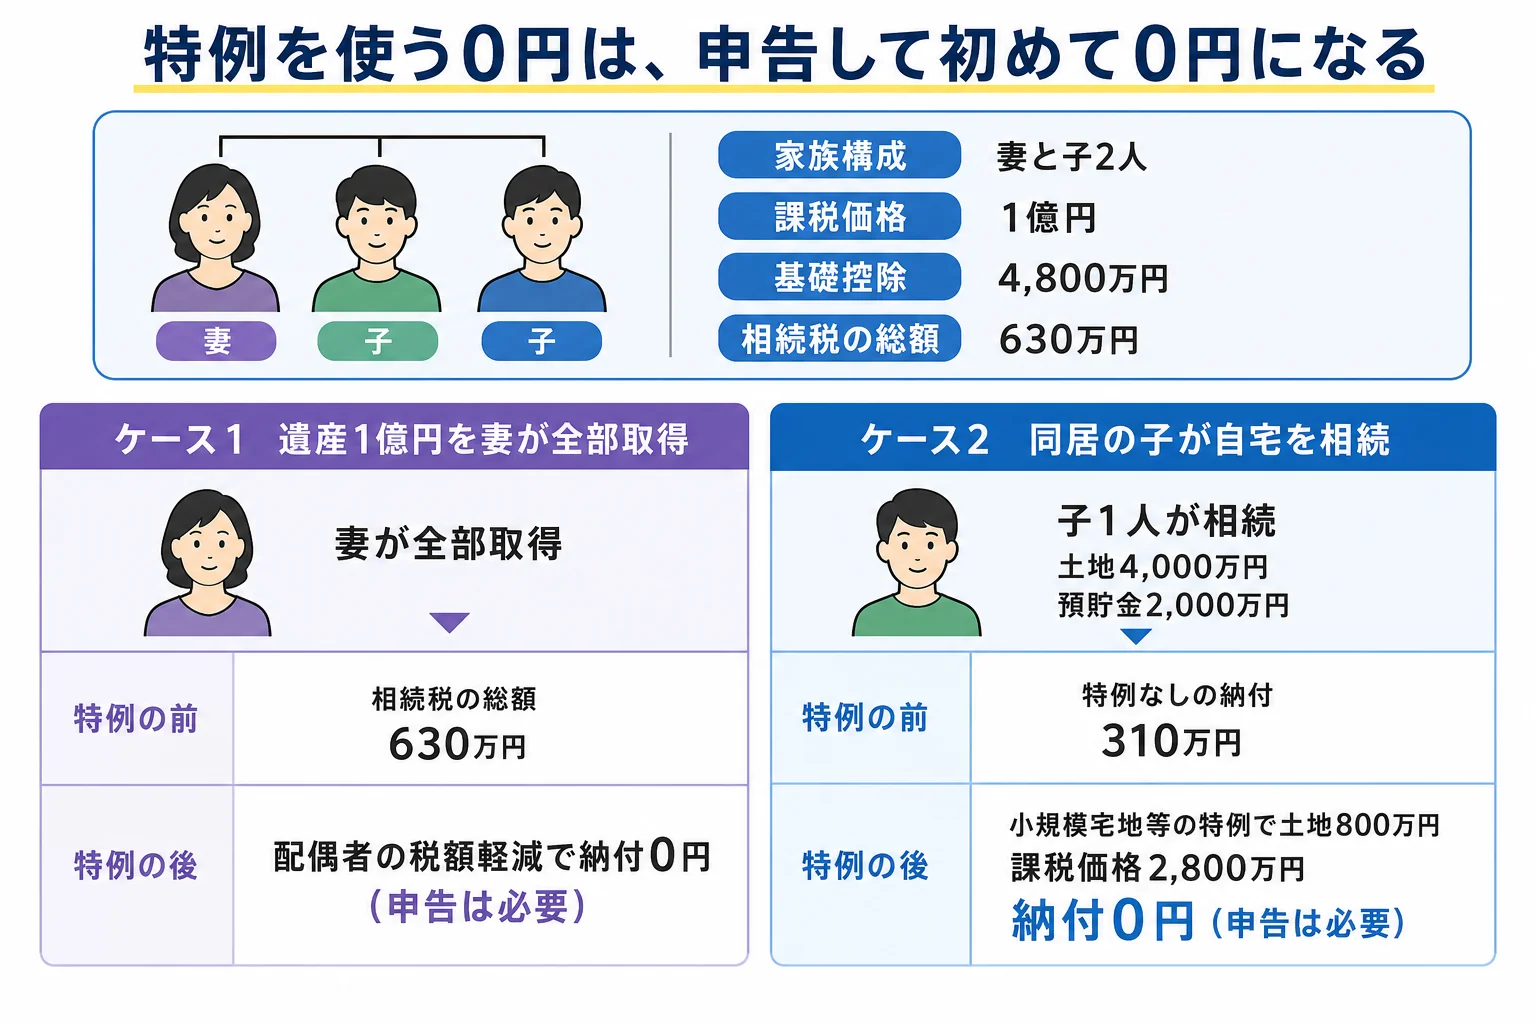
| 夫が亡くなり妻と子2人。課税価格1億円を妻が全部取得 | 相続税の総額630万円 | 配偶者の税額軽減で0円 | 必要 |
| 母が先に亡くなり、父の財産を同居の子1人が相続。自宅の土地4,000万円と預貯金2,000万円 | 310万円 | 小規模宅地等の特例で0円 | 必要 |
計算例1: 遺産1億円を妻が全部相続するケース
例えば、夫が亡くなり、妻と子2人が相続人。課税価格の合計が1億円のケースです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻が全部取得した時の納付額 | 0円(配偶者の税額軽減) |
| 法定相続分どおり分けた時の納付額 | 妻0円・子それぞれ157万5,000円 |
妻の取得が1億6,000万円以内なので、配偶者の税額軽減で妻の税額は0円になります。ただ、この軽減は申告して初めて受けられるものです。
計算例2: 自宅の土地に小規模宅地等の特例を使うケース
例えば、父と同居していた子1人が自宅を相続するケース。土地の評価額は4,000万円(330㎡以内)、預貯金は2,000万円です。
| 計算の段階 | 特例なし | 特例あり |
|---|---|---|
| 土地の評価額 | 4,000万円 | 800万円(80%減額) |
| 課税価格の合計 | 6,000万円 | 2,800万円 |
| 基礎控除(相続人1人) | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 2,400万円 | 0円 |
| 納付額 | 310万円 | 0円 |
『0円なら書類を出しても出さなくても同じでは?』と思うのは自然です。でも、この310万円の差は、申告書を出したかどうかで生まれるんです。
同居していたか、他に持ち家があるかなど、特例の要件を満たすかは税理士に確認してみてください。
申告を出し忘れたら、どうなる?
ここが大事なところです。特例を使うつもりで申告を出さなかった場合、特例のない税額で相続税がかかるおそれがあります。
期限を過ぎると、延滞税や無申告加算税がかかることもあります。後から申告して特例を受けられるかはケースによるので、気づいた時点ですぐ相談しておきましょう。
遺産分割が10か月以内にまとまらない時もありますよね。その場合は法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきます。
そうしておけば、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を受けられます。納めすぎた分は、更正の請求で戻してもらう流れです。
例えば、こんな会話になることも。
「兄弟でまだ話がまとまっていないので、申告は後でいいですか?」
「期限は待ってくれません。仮の申告と分割見込書を出しておきましょう」
自宅の土地がある、相続人の間で分け方が決まっていない。こうした0円でも申告が要るケースは、特例の要件確認から申告書の作成まで税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
誰がいくら相続するかで税額が変わるので、家族構成から取り分を計算する方法も一緒に見てみてください。財産を分ける前に預金が必要な時は、預金の仮払い制度の上限額が参考になります。
よくある質問
申告が不要なケースでも、税務署から書類が届くことはありますか?
税務署から相続税についてのお尋ねが届くことがあります。基礎控除以下で申告が要らない場合も、財産の内訳と計算の根拠を手元に残しておくと答えやすくなります。
生命保険金の非課税枠を使って基礎控除以下になる場合も、申告が要りますか?
生命保険金の非課税枠は500万円×法定相続人の数で、差し引いた後の課税価格が基礎控除以下なら申告は要りません。申告が要るのは、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合です。
相続税の申告はe-Taxでもできますか?
できます。2019年10月から、相続税の申告書もe-Taxで提出できるようになっています。
まとめ
- 基礎控除以下で0円なら、相続税の申告は要らない
- 配偶者の税額軽減や小規模宅地等の特例で0円になるなら、申告が必要
- 申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内
- 分割がまとまらない時は、仮の申告と分割見込書で特例の道を残す