当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『孫を2人とも養子にすれば、相続税がぐっと下がるはず』。そう考えて、孫養子を検討している方も多いはずです。
結論から言うと、実子がいる家庭では、相続税の計算に数えられる養子は1人までです。2人目の孫養子は基礎控除を増やさず、2割加算の分だけ税額が増えることもあります。この記事では、実際の数字で何が変わるかを見ていきます。
孫を2人養子にしたら相続税は減る?
実子がいる家庭で孫2人を養子にしても、基礎控除と相続税の総額の計算に入る養子は1人分だけです。さらに孫養子が受け取った分には2割加算がかかるので、2人目の養子に多く分けるほど、家族全体の納税額は増えます。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。養子も相続人なので、人数が増えれば控除も増える、と考えたくなりますよね。
ただ、税金の計算に数えてよい養子の数には上限があります。
| 家族の状況 | 計算に数える養子の数 |
|---|---|
| 実子がいる | 1人まで |
| 実子がいない | 2人まで |
実子が2人いて孫を2人養子にした場合、民法の上では4人とも子として相続人になります。でも相続税の計算では「子3人」として扱われるんです。
ここが大事なところです。上限があるのは基礎控除だけではありません。相続税の総額を出す時の「法定相続分で分けたと仮定する計算」も、この3人で行います。
遺産2億円・実子2人なら養子の人数でいくら変わる?
例えば、妻はすでに亡くなっていて、夫が亡くなり実子2人が相続するケースで考えてみます。遺産(課税価格の合計)は2億円です。
ここに孫養子を0人、1人、2人と増やし、全員が同じ額ずつ受け取ったとして比べました。
| ケース | 0人 | 孫養子1人 | 孫養子2人 |
|---|---|---|---|
| 計算に数える相続人 | 2人 | 3人 | 3人 |
| 基礎控除 | 4,200万円 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 1億5,800万円 | 1億5,200万円 | 1億5,200万円 |
| 相続税の総額 | 3,340万円 | 2,459万9,400円 | 2,459万9,400円 |
| 実子1人あたりの納付額 | 1,670万円 | 819万9,800円 | 614万9,800円 |
| 孫養子1人あたりの納付額 | なし | 983万9,700円 | 737万9,800円 |
| 家族全体の納付額 | 3,340万円 | 2,623万9,300円 | 2,705万9,200円 |
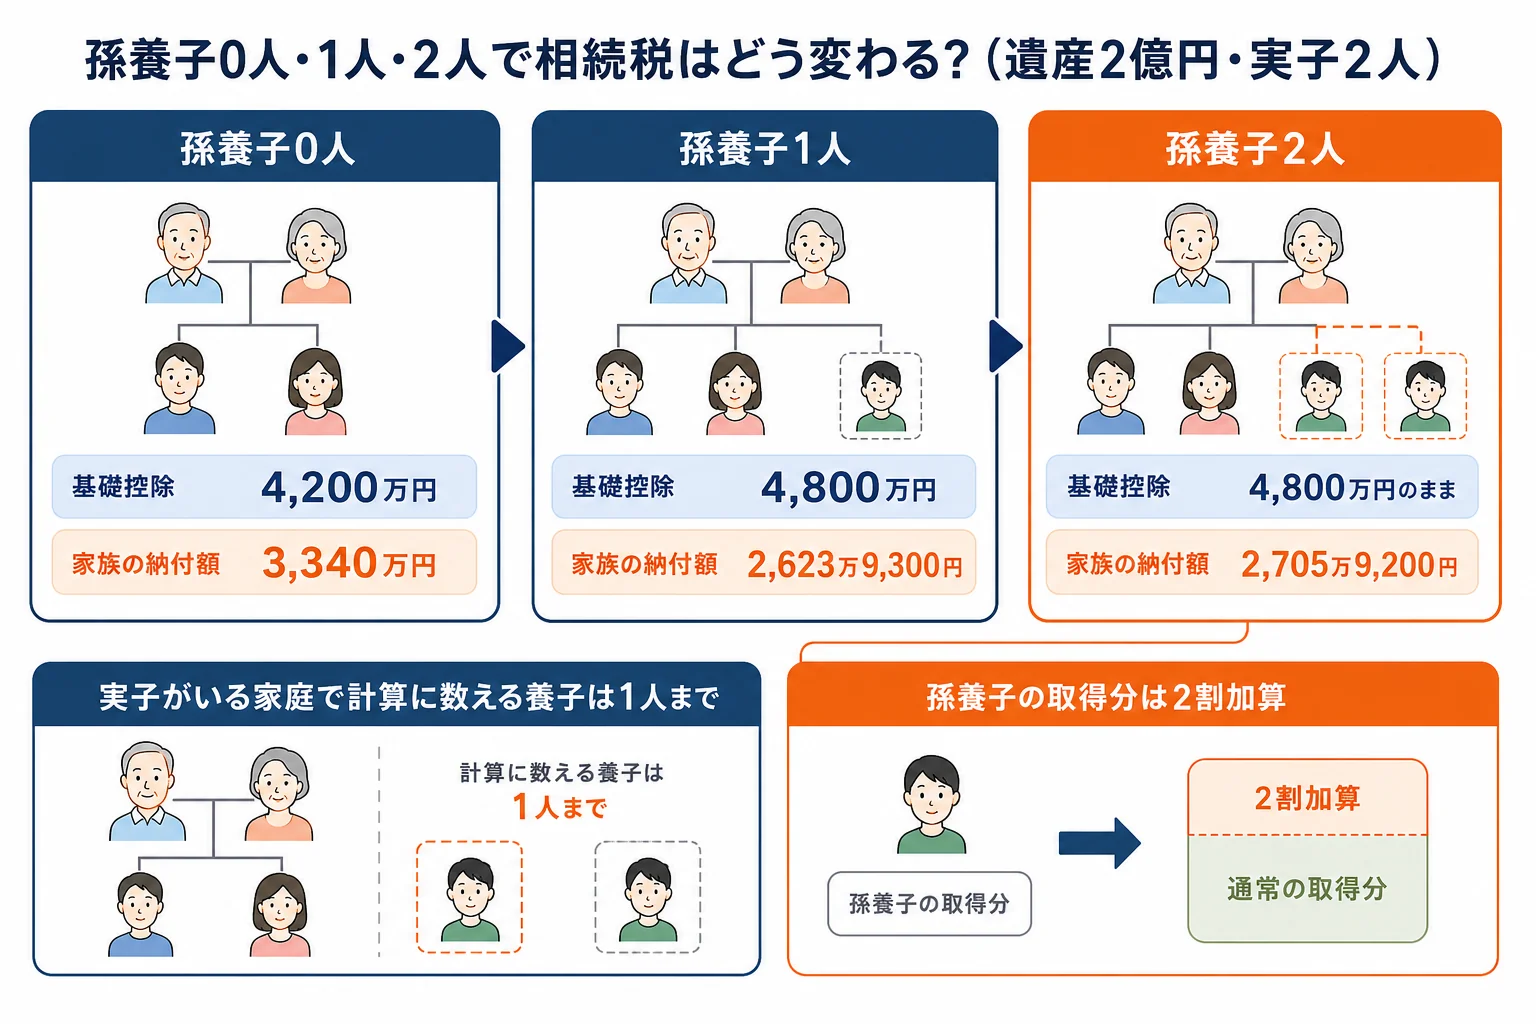
孫養子が1人増えると、基礎控除が600万円増え、税率の低い区分に分かれる効果も出ます。家族全体で716万700円少なくなるのはこのためです。
ところが2人目になると、基礎控除も相続税の総額も変わりません。総額を4人で分ける形になり、2割加算がかかる孫の取り分が増えた分だけ、全体の納付額は増えています。
『2人とも養子にしたのに、かえって増えるの?』と驚くかもしれません。実はこれが、人数制限と2割加算が重なった時の典型的な結果なんです。
孫養子の2割加算はどうやって計算する?
2割加算は、配偶者と一親等の血族(子・父母)以外の人が財産を取得した時に、その人の税額を2割増しにする仕組みです。
養子は法律上の子なので本来は一親等ですが、孫を養子にした場合は2割加算の対象になります。
計算の順番はこうです。
- 計算に数える相続人の人数で、基礎控除と相続税の総額を出す
- 相続税の総額を、実際に受け取った割合で各人に割り振る
- 孫養子の割り振り額に1.2を掛ける
- 配偶者の税額軽減など、使える控除を差し引く
上の2億円のケースで孫養子2人の場合、相続税の総額2,459万9,400円の4分の1が614万9,850円です。孫養子はこれに1.2を掛けて、百円未満を切り捨てた737万9,800円になります。
ただし、孫の親(被相続人の子)が先に亡くなっていて、孫が代わりに相続人になっている場合は別です。この代襲相続人の孫は、養子になっていても2割加算の対象外になります。
配偶者がいる家庭では効果がどう変わる?
次に、夫が亡くなり、妻と実子1人が相続するケースです。遺産は1億円、妻が法定相続分の半分を取得するとします。
| ケース | 孫養子なし | 孫養子1人 |
|---|---|---|
| 計算に数える相続人 | 2人 | 3人 |
| 基礎控除 | 4,200万円 | 4,800万円 |
| 相続税の総額 | 770万円 | 630万円 |
| 妻の納付額 | 0円(配偶者の税額軽減) | 0円(配偶者の税額軽減) |
| 子の納付額 | 385万円 | 157万5,000円 |
| 孫養子の納付額 | なし | 189万円(2割加算) |
| 家族全体の納付額 | 385万円 | 346万5,000円 |
配偶者がいると、妻の取り分には配偶者の税額軽減が使えます。もともと妻の税額は0円なので、養子で下がるのは子と孫の分だけです。
この例の差は38万5,000円です。2億円・配偶者なしのケースと比べると、減り幅はかなり小さくなりますよね。
ここで2人目の孫を養子にしても、計算に数える相続人は3人のままです。相続税の総額は630万円から変わらず、2割加算の対象が増えるだけになります。
妻が亡くなった後の相続(二次相続)まで見ると、結果はまた変わります。父と母の相続が続いた時の考え方は父に続いて母も亡くなった場合の相続で見ておきましょう。
孫を養子にする前に家族で確認しておきたいこと
税金の数字だけで決めると、後から困ることがあります。養子縁組は税金の手続きではなく、親子関係そのものを作る手続きだからです。
- 実子がいるか。いれば計算に数える養子は1人まで
- 孫が受け取る分に2割加算がかかることを家族が知っているか
- 実子(孫の親)以外の子の相続分が減ることに、きょうだいが納得しているか
- 孫が相続人になることで、遺産分割の話し合いに孫も加わると分かっているか
- 孫が未成年なら、分割協議でどんな手続きが要るか確認したか
例えば、長男の子だけを養子にすると、長女の相続分は減ります。
「どうしてお兄ちゃんの子だけ?」
「税金対策だって聞いてたけど、私の分が減るとは聞いてない」
こんな会話になると、税金で得した分以上に関係がこじれてしまいます。相続人が増えると分け方の話し合いも複雑になるので、法定相続人が誰になるかを家族図で見る法定相続人のパターンで先に確かめておくと安心です。
また、孫を養子にすると、その孫は相続人として財産を受け取ります。生前贈与の加算の対象にもなるので、孫への贈与を続けている家庭は、贈与の計画も一緒に見直しておきましょう。
孫養子の人数、遺産額、配偶者の有無で、得になるかどうかは家ごとに変わります。土地がある家庭や、相続人が多くて分け方の調整が必要な家庭は、縁組の前に税理士に試算してもらうと判断しやすくなりますよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
実子がいない夫婦が孫を2人養子にした場合はどうなりますか?
実子がいない場合、相続税の計算に数える養子は2人までです。孫2人とも基礎控除の人数に入りますが、孫養子なので2割加算の対象になる点は同じです。
孫養子は何人まで縁組できますか?
民法上、養子縁組の人数に上限はありません。人数の制限があるのは相続税の計算の時だけで、計算に入らない養子も相続人として財産は受け取れます。
孫養子の2割加算をなくす方法はありますか?
孫の親が先に亡くなっていて、孫が代襲相続人になっている場合は2割加算の対象外です。それ以外の孫養子には2割加算がかかるので、受け取る額を決める時に税額も試算しておきましょう。
まとめ
- 実子がいる家庭で相続税の計算に数える養子は1人まで、実子がいなければ2人まで
- 人数制限は基礎控除だけでなく、相続税の総額の計算にもかかる
- 孫養子の取得分は2割加算。2人目を養子にすると全体の納付額が増えることもある
- 配偶者がいる家庭では、配偶者の税額軽減があるので養子による減り幅は小さくなりやすい
- 孫養子の縁組は、ほかの子の相続分や分割協議にも影響する