当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家の登記簿を取ってみたら、建物が載っていなかった。『登記がないなら、相続しなくていいの?』と不安になりますよね。
結論から言うと、登記されていなくても家は親の財産です。相続税の計算にも入りますし、相続した人には登記の手続きも求められます。
この記事では、未登記の家を相続した時の税額の考え方と、手続きの順番がケース別に分かります。
登記がない家も、相続税の財産に入る?
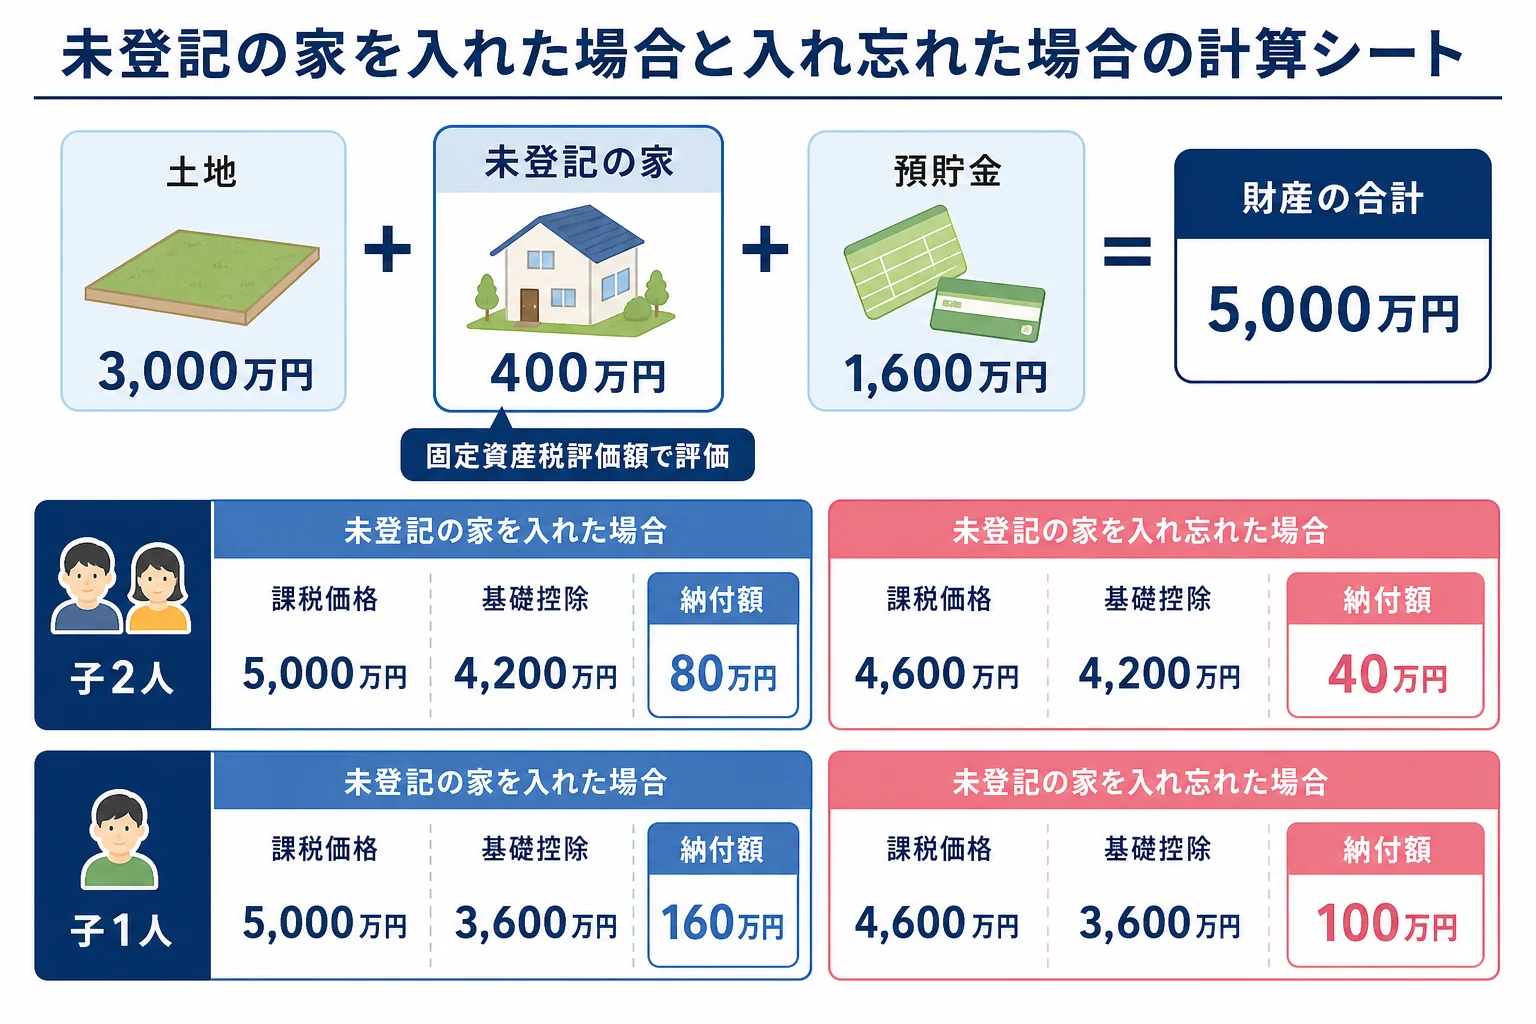
登記されていない家も相続財産に入り、固定資産税評価額で評価します。例えば、土地3,000万円・未登記の家400万円・預貯金1,600万円を子2人で相続すると、納付額は合計80万円です。家を入れ忘れると課税価格が400万円少なくなり、申告漏れになります。
未登記の建物でも、市区町村の固定資産課税台帳に載っていれば、固定資産税はかかっています。相続税の評価は、その固定資産税評価額を使うのが基本です。
例えば、母が先に亡くなっていて、父の財産を子が相続するケースで比べてみます。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 未登記の家も入れて申告・子2人 | 5,000万円 | 4,200万円 | 80万円 | 家は固定資産税評価額400万円で評価 |
| 家を入れ忘れた・子2人 | 4,600万円 | 4,200万円 | 40万円 | 本来の税額より40万円少なく、申告漏れ |
| 未登記の家も入れて申告・子1人 | 5,000万円 | 3,600万円 | 160万円 | 相続人が1人だと基礎控除が下がる |
| 家を入れ忘れた・子1人 | 4,600万円 | 3,600万円 | 100万円 | 本来の税額より60万円少なく、申告漏れ |
『登記簿に載っていないから、税務署も分からないのでは?』と思う方もいるかもしれません。ただ、固定資産税がかかっている家は、市区町村の台帳に記録が残っています。
国税庁の調査では、令和6事務年度の相続税の実地調査で、申告漏れなどが見つかった割合は82.3%でした。財産の入れ忘れは、調査で見つかりやすいところなんです。
うちの家は登記されている?どこで確かめる?
まずは、登記されているかどうかと、市区町村の台帳に載っているかを分けて確かめます。
| 確認するもの | どこで | 分かること |
|---|---|---|
| 登記事項証明書(登記簿) | 法務局 | 建物が登記されているか、所有者の名前 |
| 名寄帳(固定資産課税台帳の写し) | 建物がある市区町村 | 未登記の建物も含めた一覧と評価額 |
| 固定資産税の課税明細書 | 親の郵便物 | 「家屋番号」が空欄なら未登記のことが多い |
名寄帳は、相続人であることが分かる戸籍などを持っていけば取れることが多いです。必要書類は市区町村ごとに違うので、窓口で確認してみてください。
例えば、こんなやり取りがよくあります。
「課税明細書に、母屋のほかに『附属家』って載ってるけど何だろう」
「庭の物置のことかも。登記簿には載ってなかったね」
親がどこに不動産を持っていたか自体が分からない時は、親の不動産の探し方から始めると早いです。
母屋ごと未登記と、増築部分だけ未登記で何が違う?
未登記といっても、状況によってやることが変わります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 母屋ごと登記がない | 表題登記をしてから所有権保存登記 | 建物の存在から登記する必要がある |
| 母屋は登記済み、増築部分だけ未登記 | 表題変更登記で床面積を直す | 増築分も評価に入っているか課税明細書で確認 |
| 離れ・物置が未登記 | 附属建物として登記するか検討 | 小さな物置は登記の対象外になることもある |
| 登記も台帳もない建物 | 市区町村と税理士に相談 | 評価額がないので評価の仕方から確認が必要 |
不動産登記法では、表題登記がない建物の所有権を取得した人は、取得の日から1か月以内に表題登記を申請しなければならないとされています。怠ると10万円以下の過料の対象です(不動産登記法 第47条・第164条)。
『1か月なんて無理』と焦りますよね。実際には、遺産分割で誰が取得するか決めるところから始まります。誰が相続するか決まったら、早めに動いておきましょう。
未登記の家を相続する手続きの流れは?
未登記の家は、登記済みの家より1段階手続きが多くなります。
- 名寄帳と課税明細書で、未登記の建物と評価額を確認する
- 遺産分割協議書に、未登記の建物を所在・種類・床面積などで特定して書く
- 相続税の申告が要るなら、固定資産税評価額で財産に入れる(期限は10か月以内)
- 土地家屋調査士に依頼して、表題登記をする
- 司法書士に依頼するなどして、所有権保存登記をする
- 市区町村に、未登記家屋の所有者が変わったことを届け出る(届出の名前や様式は市区町村ごと)
遺産分割協議書に建物を書く時は、名寄帳や課税明細書に載っている所在・家屋番号の欄・種類・構造・床面積を写すのが基本です。「その他一切の財産」とだけ書くと、後で表題登記の時に、この建物を誰が取得したのか分かりにくくなります。
例えば、こんな相談になりがちです。
「協議書には土地しか書いてなかった。物置はどうなるの?」
「誰が取得するか書き足して、全員でもう一度署名押印しよう」
表題登記の図面づくりは土地家屋調査士、その後の登記は司法書士が代理するのが一般的です。遺産分割協議書の作成は行政書士や司法書士にも頼めます。
なお、相続登記そのものも義務化されています。相続で不動産を取得したことを知った日から3年以内です。
建物は登記しないまま、すぐ解体するというケースもあるはずです。その場合も、相続税の評価は亡くなった日の状態で考えます。解体するかどうかの比べ方は、古い実家を解体してから相続するのとどちらが得かで詳しく見られます。
申告で入れ忘れた時はどうなる?
『小さな物置くらい、入れなくてもいいよね』と思う方もいるはずです。ただ、課税明細書に評価額が載っている建物は、金額が小さくても財産の一覧に入れておくのが基本です。迷った建物は、一覧に書いた上で税理士に聞いてみてください。
申告した後に未登記の家に気づいたら、修正申告をします。税務署から指摘される前に自分で直す方が、加算税の面でも負担を抑えやすいです。
逆に、評価額を多く入れすぎて納めすぎた場合は、更正の請求ができます。原則として法定申告期限から5年以内です。
未登記の建物がいくつもある、増築部分が台帳に反映されているか分からない、相続人が多くて分割協議書の書き方に迷う、というケースは税理士に頼むと楽です。評価から申告まで、漏れなくまとめてもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
未登記の家は相続登記の義務の対象になりますか?
相続登記の義務は登記されている不動産の名義を変える手続きです。未登記の建物は、まず表題登記をしてから所有権保存登記をする流れになります。どちらを先に動くかは法務局や司法書士に確認してみてください。
未登記の家を相続放棄することはできますか?
相続放棄は家だけを選んで放棄することはできず、預貯金なども含めた相続全体を放棄することになります。期限は相続の開始を知った時から3か月以内です。
古くて価値がなさそうな家でも、申告に入れる必要がありますか?
固定資産税評価額がついていれば、その金額で財産に入れます。評価額が低くても入れておくのが基本です。
まとめ
- 登記されていない家も相続財産で、固定資産税評価額で評価する
- 入れ忘れると課税価格が下がり、申告漏れになる
- 名寄帳と課税明細書で、未登記の建物と評価額を確認する
- 表題登記は取得から1か月以内、怠ると10万円以下の過料の対象
- 表題登記の後に所有権保存登記、市区町村への届出も忘れずに