当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住んでいる実家がかなり古くなってきた。『どうせ誰も住まないなら、先に壊して更地にしておいた方がいいのでは?』と考える方も多いはずです。
結論から言うと、相続税だけで見れば、親が住んでいる間に解体すると損になることが多いです。自宅の敷地に使える小規模宅地等の特例が、更地になると使えなくなるからです。
この記事では、解体するタイミング別に税額がどう変わるかと、売る時の特例との関係が分かります。
解体してから相続と、そのまま相続はどっちが得?
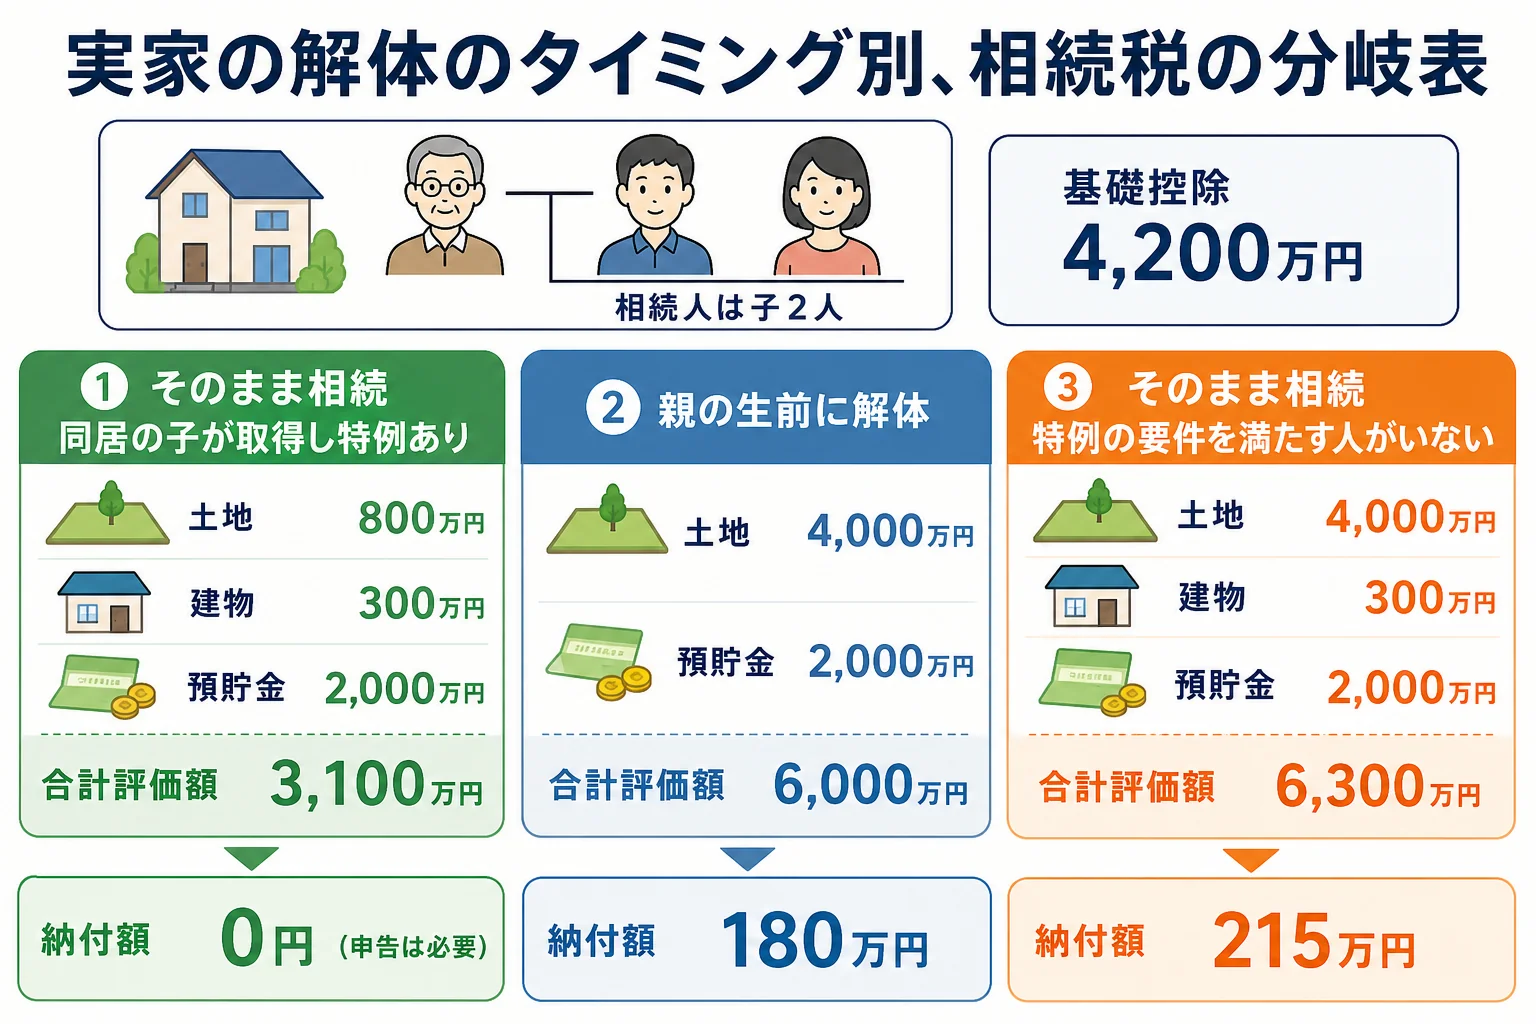
親が住んでいる実家をそのまま相続し、同居していた子などが特例の要件を満たせば、土地の評価は80%下がります。子2人の例では、そのまま相続なら0円(申告は必要)、親の生前に解体して更地にすると納付額は合計180万円です。解体するなら、相続した後に考えるのが基本です。
例えば、母が先に亡くなっていて、父の財産を子2人が相続するケースです。実家の土地は評価額4,000万円(330㎡以内)、建物は固定資産税評価額300万円、預貯金は2,000万円としています。
| ケース | 土地 | 建物 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| そのまま相続・同居の子が取得し特例あり | 800万円 | 300万円 | 3,100万円 | 0円 | 特定居住用宅地等で80%減額。申告は必要 |
| 親の生前に解体し、更地のまま相続 | 4,000万円 | なし | 6,000万円 | 180万円 | 住んでいない更地なので特例なし |
| そのまま相続・特例の要件を満たす人がいない | 4,000万円 | 300万円 | 6,300万円 | 215万円 | 建物の分も評価に入る |
基礎控除はどのケースも4,200万円です。
『建物がなくなるんだから、解体した方が評価が下がるのでは?』と思いがちですよね。たしかに建物の300万円は消えます。ただ、土地の減額3,200万円がなくなる方がずっと大きいんです。
しかも、解体費用を親の預貯金から払えば、その分だけ預貯金は減ります。それでも特例の差を埋めるのは難しいケースが多いです。
特例が使えるかどうかは、誰が相続するかで変わる
ここが大事なところです。そのまま相続しても、誰が実家を取得するかで特例が使えないことがあります。
| 実家を取得する人 | 特例 | 理由・注意 |
|---|---|---|
| 配偶者 | 使える | 配偶者は同居の有無を問われない |
| 親と同居していた子 | 使える可能性が高い | 申告期限まで住み続け、持ち続けるなどの要件がある |
| 別居していて持ち家のない子 | 使える可能性がある | いわゆる家なき子。過去の住まいの状況などの要件がある |
| 別居していて持ち家のある子 | 使えない | 要件を満たさない |
例えば、子2人とも自分の家を持っていて、実家には父が1人で住んでいたケースだと、表の3行目(215万円)に近い結果になります。
一方、父が亡くなった時に母が健在なら、母が実家を取得すれば特例が使えます。同じ6,300万円を配偶者と子2人で法定相続分どおりに分けた場合、特例を使わなくても納付額は子2人で合計75万円です。配偶者の分は配偶者の税額軽減で0円になります。
『じゃあ母が相続すれば安心』と思いがちですが、母が亡くなる二次相続で、また同じ判断が来ます。その時に実家に誰が住んでいるかまで考えておくと、解体の時期も決めやすくなります。
要件は細かく、当てはまるかどうかで数百万円単位の差が出ます。要件を満たすかは税理士に確認しておきましょう。
更地のまま持っていた土地の評価については、更地を相続した時の評価と節税余地でも詳しく見られます。
相続した後に解体するのはあり?
相続の後で解体しても、相続税は変わりません。相続税は亡くなった日の状態で評価するからです。
だからこそ、解体のタイミングは「相続した後」にずらすのが基本の考え方です。
例えば、兄弟でこんな会話になることがあります。
「固定資産税も払ってるし、早く壊して売った方がいいよね」
「でも特例を使うなら、申告期限までは持っていないといけないんじゃない?」
特定居住用宅地等の特例は、取得した親族が申告期限まで持ち続けることなどが要件になっている場合があります。解体や売却の時期は、申告の前に税理士と決めておくと安心です。
もう1つ、相続後に相続人が頼んだ解体費用は、亡くなった時点の親の借金ではありません。相続税の計算で債務として差し引くことはできないと考えておきましょう。
空き家を売る時の3,000万円特別控除はどうなる?
相続した実家を売るなら、もう1つ大事な特例があります。被相続人の居住用財産(空き家)を売った時の3,000万円特別控除です。
| 条件 | 内容 |
|---|---|
| 対象の家 | 1981年(昭和56年)5月31日以前に建てられた家屋など |
| 売る期限 | 2027年12月31日までの譲渡 |
| 相続人が3人以上 | 2024年1月1日以降の譲渡なら1人2,000万円 |
この特例は、所得税(譲渡所得)の特例です。相続税とは別のものなので、混ぜて考えないようにしましょう。
『古いから壊して売るのは同じでしょ?』と思うかもしれません。ただ、親の生前に解体してしまうと、亡くなった時に空き家がないので、この特例の対象から外れることがあります。
ほかに、相続税の申告期限の翌日から3年以内に売れば、取得費加算の特例も検討できます。
- 実家を取得する人が、小規模宅地等の特例の要件を満たすか
- 建物がいつ建てられたか(1981年5月31日以前か)
- 相続人が何人いるか(3人以上なら空き家特例は1人2,000万円)
- 登記されていない増築部分や離れがないか
- 相続税の申告期限(10か月以内)と、売る時期の見通し
登記されていない離れや物置がある時は、登記されていない建物を相続した時の手続きも合わせて確認してみてください。
固定資産税のために早く解体したい時は?
建物を壊すと、土地の固定資産税を軽くする住宅用地の特例がなくなります。更地にすると、毎年の固定資産税が上がりがちです。
空き家のまま置いておくと、管理の手間や近所への影響が気になりますよね。とはいえ、解体の時期は相続税・売却の特例・固定資産税の3つを並べてから決めるのが安心です。
| 解体の時期 | 相続税 | 空き家の3,000万円控除 | 固定資産税 |
|---|---|---|---|
| 親の生前 | 特例が使えず高くなりやすい | 対象外になることがある | 更地になった翌年度から上がりがち |
| 相続後・申告前 | 亡くなった日で評価するので影響なし | 要件を満たせば対象 | 同上 |
| 相続後・申告後 | 影響なし | 期限までに売れば対象 | 同上 |
実家に土地があり特例が使えるか判断がつかない、売る予定もあってどの特例を使うか迷う、というケースは税理士に頼むと楽です。相続税と売却時の税金をまとめて見てもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親が施設に入っていて、実家が空き家のまま亡くなった場合も特例は使えますか?
施設に入った事情や、その後の実家の使い方によって判断が分かれます。要件が細かいので、税理士に確認してみてください。
解体費用を親の生前に親の預金から払うと、相続税は下がりますか?
払った分だけ預貯金は減ります。ただ、更地になると土地の特例が使えなくなることが多く、税額全体では高くなるケースがあります。
相続した実家を解体せずに売ることはできますか?
建物つきのままでも売れます。空き家の3,000万円特別控除を使う場合は家屋や売り方の要件があるので、売る前に確認しておきましょう。
まとめ
- 親が住んでいる実家を生前に解体すると、小規模宅地等の特例が使えなくなりやすい
- 子2人の例では、そのまま相続し特例ありで0円、生前に解体すると180万円
- 特例が使えるかは、誰が実家を取得するかで変わる
- 相続後の解体は相続税に影響しないが、特例の要件で持ち続ける期間に注意
- 売るなら空き家の3,000万円特別控除(2027年12月31日まで)も確認する