当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家と土地を相続することになった。『相続税がかかるか知りたいけど、土地っていくらで計算するの?』と迷っている方は多いはずです。
結論から言うと、相続税の土地の評価額は、売れる値段(時価)ではありません。路線価がある土地は「路線価×面積」、ない土地は「固定資産税評価額×倍率」で出します。この記事では、2つのケースを実際に計算しながら、自分で調べる手順を見ていきます。
うちの土地は路線価で計算?倍率で計算?
父が亡くなり、子2人が相続するケース。実家が市街地にあり、前の道路に路線価が付いていれば「路線価×面積」で評価します。実家が郊外や田舎で路線価が付いていなければ「固定資産税評価額×倍率」です。どちらになるかは、国税庁の路線価図・評価倍率表を見れば分かります。
相続税の土地の評価方法は、大きく2つです。
| ケース | 評価方法 | 使う資料 |
|---|---|---|
| 市街地の土地(前の道路に路線価が付いている) | 路線価方式:路線価×面積(形に応じて補正) | 国税庁の路線価図、登記簿や測量図の面積 |
| 郊外・農村部の土地(路線価が付いていない) | 倍率方式:固定資産税評価額×倍率 | 国税庁の評価倍率表、固定資産税の課税明細書 |
路線価は、国税庁が毎年7月1日に公表している、その年の1月1日時点の道路ごとの価格です。亡くなった年の路線価を使うので、亡くなった年と同じ年の路線価図を開いてみてください。
『固定資産税の通知に書いてある金額じゃダメなの?』と思いますよね。実は、固定資産税評価額をそのまま使えるのは建物です。土地は、路線価がある所なら路線価、ない所なら倍率を掛けた金額になります。
ケース1:路線価がある土地を自分で計算してみる
例えば、市街地にある実家の土地、面積150㎡のケースで見てみましょう。
- 国税庁の「財産評価基準書 路線価図・評価倍率表」を開く
- 亡くなった年と、土地のある都道府県・市区町村を選ぶ
- 地図の中から実家の前の道路を探し、道路に書かれた数字を読む
- 数字は1㎡あたりの価格(千円単位)なので、面積を掛ける
路線価図の道路に「200C」と書いてあったとします。数字の200は1㎡あたり200千円、つまり20万円という意味です。後ろのアルファベットは借地権の割合を表す記号で、自分の土地として使っている場合の計算には使いません。
| 計算の流れ | 金額 |
|---|---|
| 路線価 | 1㎡あたり20万円 |
| 面積 | 150㎡ |
| 評価額(20万円×150㎡) | 3,000万円 |
路線価図は地図が細かく、実家がどの道路に面しているか分かりにくいこともあります。住宅地図やネットの地図と見比べながら探してみてください。
これが基本の形です。実際は、奥行きが長い・細長い・角地といった土地の形に応じて、補正率を掛けて調整します。実家のほかに賃貸物件や空き地もあるなら、不動産を相続した時にケース別でやることもあわせて見ておくと流れがつかめます。
ここで覚えておきたいのが、小規模宅地等の特例です。亡くなった人が住んでいた土地を、配偶者や同居していた子などが相続すると、330㎡まで評価額を80%減らせます。
| 計算の流れ | 金額 |
|---|---|
| 路線価で出した評価額 | 3,000万円 |
| 小規模宅地等の特例で80%減額 | マイナス2,400万円 |
| 特例を使った後の評価額 | 600万円 |
同じ土地でも、特例を使えるかどうかで評価額が5分の1になるんです。ただ、同居していたか、ほかに家を持っていないかなどの要件があります。使えるかどうかは税理士に確認してもらうと安心です。
ケース2:路線価がない土地は倍率で調べる
次は、郊外の農村部にある実家の土地のケースです。前の道路に路線価が付いていない時は、倍率方式で評価します。
- 毎年春ごろ届く固定資産税の課税明細書で、土地の「評価額」を確認する(無ければ市区町村で評価証明書を取る)
- 国税庁の評価倍率表で、土地のある町名と地目(宅地・田・畑・山林など)の倍率を探す
- 固定資産税評価額に倍率を掛ける
課税明細書には「課税標準額」と「評価額」の2つが並んでいることがあります。使うのは「評価額」のほうなので、取り違えないようにしておきましょう。
例えば、固定資産税評価額が800万円の宅地で、評価倍率表の宅地の倍率が1.1だったとします。
| 計算の流れ | 金額 |
|---|---|
| 固定資産税評価額 | 800万円 |
| 評価倍率表の倍率 | 1.1倍 |
| 評価額(800万円×1.1) | 880万円 |
土地と一緒に建物も相続するなら、建物の評価額は固定資産税評価額そのものです。例えば、この実家の建物の固定資産税評価額が300万円なら、土地880万円と建物300万円で、家と土地の評価額は合わせて1,180万円になります。
倍率方式は掛け算1回で済むので、自分でも出しやすい方法です。田や畑、山林も同じ表に地目ごとの倍率が載っています。ただ、市街地の近くの農地や山林は、倍率ではなく「宅地に比べて」といった別の計算になることがあります。表の見方に迷ったら、無理をせず専門家に聞いてみてください。
評価額が分かったら、相続税はかかる?
土地の評価額が出たら、預金などほかの財産と足して、基礎控除を超えるかを確かめます。同じ実家でも、特例を使えるかどうかで結論が変わります。
例えば、子2人が相続し、ケース1の市街地の土地(評価額3,000万円)と預金2,500万円があるケースです。子2人なので基礎控除は4,200万円になります。
| ケース | 課税価格の合計 | 基礎控除 | 結論 |
|---|---|---|---|
| 特例を使わない | 5,500万円 | 4,200万円 | 相続税の総額130万円(2人で半分ずつなら1人65万円) |
| 同居の子が実家を相続し、特例で土地600万円 | 3,100万円 | 4,200万円 | 相続税は0円。ただし特例を使うための申告が要る |
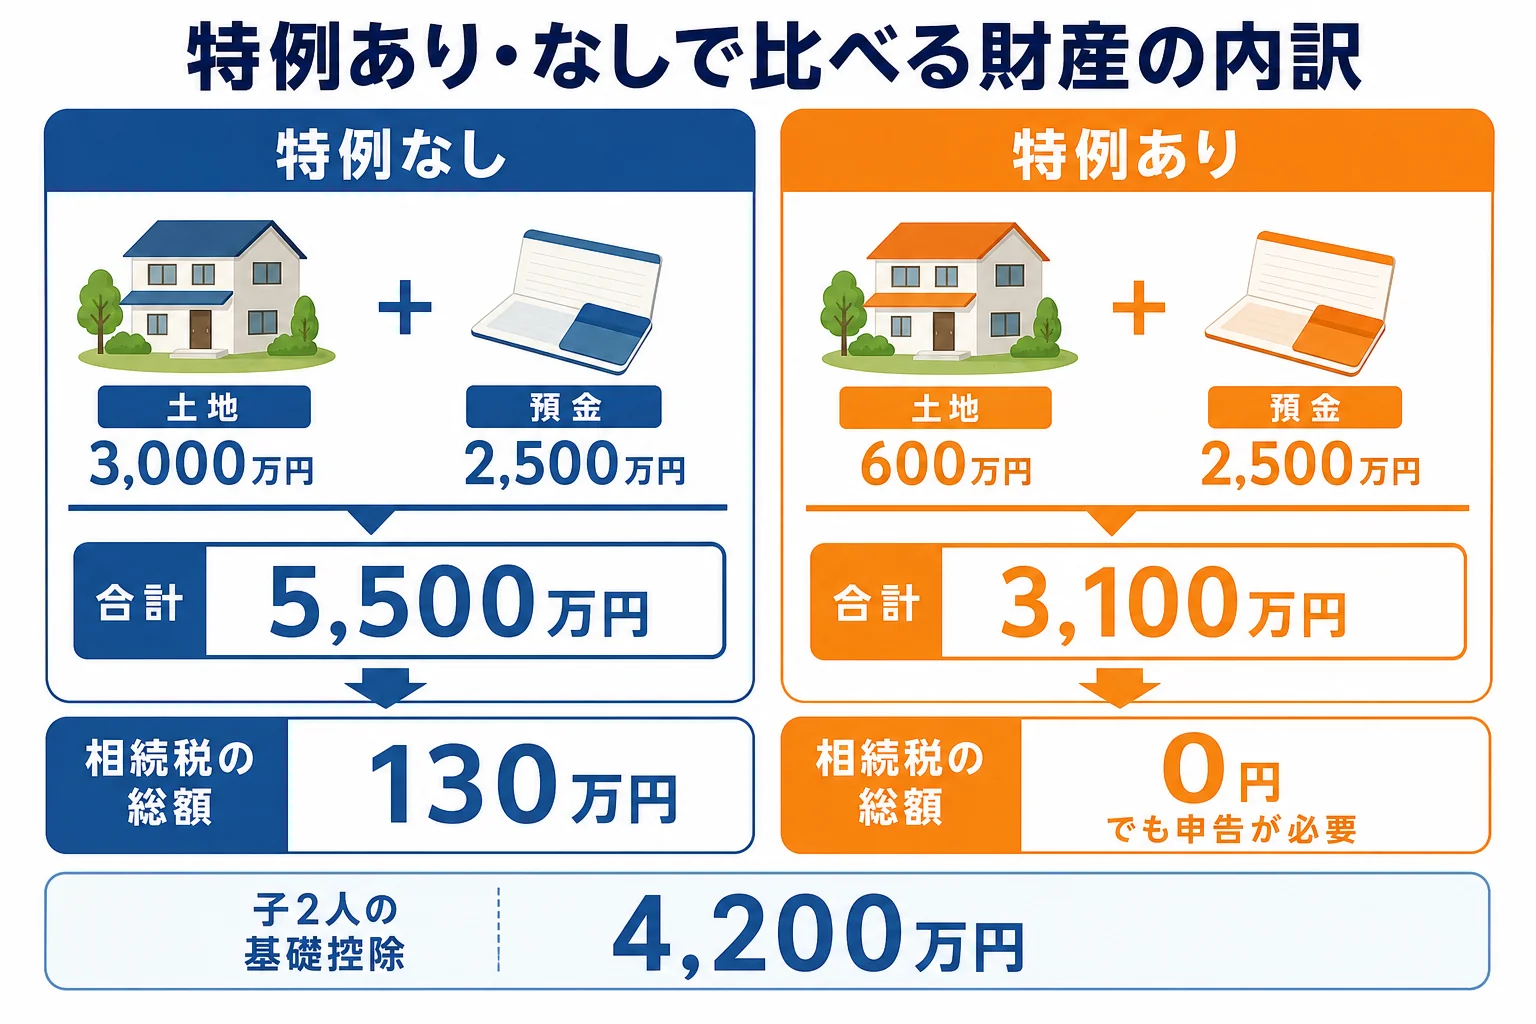
ここが見落としやすいところです。特例を使って0円になる場合でも、申告をしないと特例は使えません。「0円だから何もしない」は危ないんです。
「土地を入れると基礎控除を超えるみたい」
「でも同居してたから特例が使えるかも。申告はいるのかな」
こういう会話になったら、相続の開始を知った日の翌日から10か月の申告期限を意識しておきましょう。
土地が複数ある、形がいびつで補正の計算がむずかしい、特例の要件に当てはまるか自信がない。こんなケースは、土地評価の経験がある税理士に見てもらうと、評価額が下がることもあります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
土地をこの先どうするか(住む・売る・手放す)で悩んでいるなら、相続した不動産を売るタイミングの記事も参考になります。
よくある質問
土地の評価額は、売れる値段(時価)と同じですか?
同じではありません。相続税では路線価や倍率で評価するので、実際に売れる値段とは差があります。評価額の出し方は国税庁の財産評価基準書に沿って計算します。
路線価図はどこで見られますか?
国税庁のホームページ「財産評価基準書 路線価図・評価倍率表」で、年分と都道府県を選んで無料で見られます。亡くなった年の分を開いてください。
固定資産税評価額はどこで分かりますか?
毎年届く固定資産税の課税明細書に載っています。手元に無い時は、土地のある市区町村の窓口で評価証明書を取ると確認できます。
まとめ
- 相続税の土地の評価額は、時価ではなく路線価方式か倍率方式で出す
- 路線価がある土地は、亡くなった年の路線価×面積(形に応じて補正)
- 路線価がない土地は、固定資産税評価額×評価倍率表の倍率
- 自宅の土地は小規模宅地等の特例で330㎡まで80%減額できることがある
- 特例を使って相続税が0円になる場合も、申告が要る