当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産のほとんどが預金で、相続税がかかりそうだと分かった。『現金って、何か対策できるの?』と気になっている方も多いはずです。
結論から言うと、預金は額面どおりに評価されるので、そのままでは減りません。ただ、生命保険の非課税枠や贈与を組み合わせると、相続税の総額は下げられるんです。この記事では、預金5,000万円のケースで対策ごとの差を試算します。
預金5,000万円の母、相続税はいくらかかる?
父はすでに亡くなり、母の財産は預金5,000万円と自宅3,000万円、相続人は子2人のケースです。何もしなければ相続税の総額は470万円です。預金から1,000万円を生命保険にして、孫2人に5年間110万円ずつ贈与すると、総額は170万円まで下がります。
預金は、亡くなった日の残高で評価されます。土地のように路線価で下がることはないので、現金のままだと財産額がそのまま課税価格になります。
この記事の自宅3,000万円は、小規模宅地等の特例を使う前の評価額として計算しています。同居している子が相続するなど要件を満たせば、さらに下がることがあります。
生命保険と贈与で、相続税はいくら下がる?
子2人が相続するケースで、対策を足していった時の変化を比べます。
| ケース | 課税価格の合計 | 相続税の総額 |
|---|---|---|
| 何もしない | 8,000万円 | 470万円 |
| 預金1,000万円で子を受取人にした生命保険に入る | 7,000万円 | 320万円 |
| 上に加えて、孫2人に5年間110万円ずつ贈与 | 5,900万円 | 170万円 |
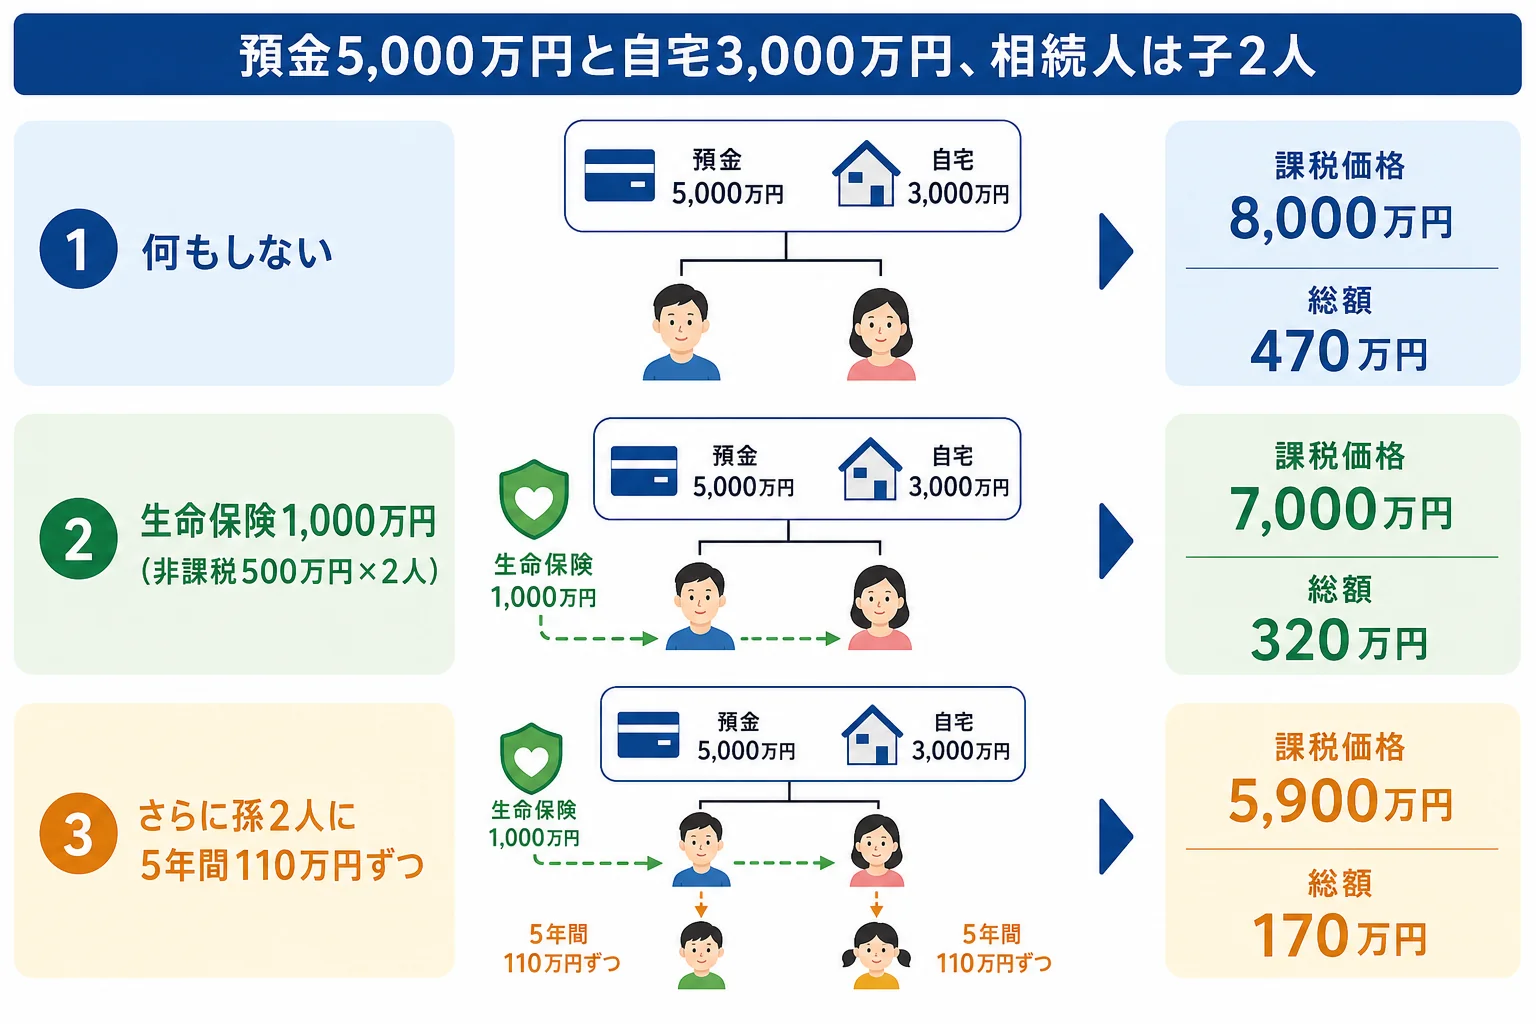
生命保険金は、相続人が受け取る分について500万円 × 法定相続人の数まで非課税です。子2人なら1,000万円なので、預金を1,000万円保険に移すと、その分が課税価格から外れます。
『保険に入るだけで、本当に減るの?』と不思議に思うかもしれません。預金のままなら全額が課税価格ですが、保険金になると非課税枠の分だけ外れる仕組みなんです。
孫への贈与は、年110万円までなら贈与税がかかりません。孫は相続人ではないので、遺言などで財産を受け取らない限り、亡くなる前7年以内の贈与も原則として足し戻されないんです。
『子どもに毎年110万円ずつ渡すのでもいいの?』と思いますよね。ただ、子は相続人なので、亡くなる前7年以内の贈与は相続財産に加算されます。早めに始めるほど、加算されない部分が増えていきます。
「毎年同じ日に110万円を振り込めばいいんだよね」
「その年ごとに契約書を作って、通帳は孫本人が管理しよう」
父が健在なら、対策の考え方は変わる?
同じ8,000万円でも、相続人が母と子2人だと結果が変わります。父が先に亡くなり、母と子2人が法定相続分どおりに相続するケースで比べてみます。
| ケース | 相続人 | 基礎控除 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|---|
| 母が亡くなる(子2人) | 2人 | 4,200万円 | 470万円 | 470万円 |
| 父が亡くなる(母と子2人) | 3人 | 4,800万円 | 350万円 | 175万円 |
| 父が亡くなり、生命保険1,000万円を活用 | 3人 | 4,800万円 | 225万円 | 112万5,000円 |
母は配偶者の税額軽減で納付税額が0円になります。ただし、その場合でも申告は必要です。
ここが大事なところです。母が多く相続すると、母が亡くなる時の財産が増えて、次の相続税が重くなることがあります。父の相続の時から、母の相続まで見て分け方を考えておきましょう。
- 生命保険は受取人を相続人にしているか(相続人以外は非課税枠の対象外)
- 贈与は毎年契約書を作り、通帳と印鑑を受け取る人が管理しているか
- 毎年同じ額を約束した定期贈与になっていないか
- 子への贈与は、亡くなる前7年以内なら加算されることを見込んでいるか
- 葬儀費用や納税資金として、すぐ使える預金を残しているか
家族名義の口座にお金を移しただけだと、名義預金として親の財産に戻されます。注意したい例は名義預金の注意点で紹介しています。
預金が多く贈与の相手が何人もいる、生命保険と贈与のどちらを優先するか迷う、配偶者が健在で次の相続まで考えたい。こんなケースは、税理士にまとめて試算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの渡し方と比べたい時は、相続時精算課税を使うと得する家のケースも参考にしてみてください。
よくある質問
預金を引き出してタンス預金にすれば相続税はかかりませんか?
かかります。現金も相続財産なので、自宅で保管していても申告の対象です。口座の出金記録から分かることもあります。
生命保険の非課税枠は、孫が受取人でも使えますか?
非課税枠は相続人が受け取った分だけに使えます。相続人でない孫が受取人だと非課税枠は使えず、2割加算の対象にもなります。
現金を不動産に変えると相続税は下がりますか?
土地や建物は現金より低く評価されることが多く、課税価格が下がる場合があります。ただ、借入を使った建築などは思ったほど下がらないケースもあるので、試算してから決めましょう。
まとめ
- 預金は残高どおりに評価されるので、そのままでは相続税は下がらない
- 預金5,000万円と自宅3,000万円・子2人のケースで、総額は何もしないと470万円
- 生命保険(非課税1,000万円)と孫2人への5年間の贈与で、総額は170万円
- 子への贈与は亡くなる前7年以内なら加算される
- 配偶者が健在なら、次の相続まで見て分け方を考える