当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなった時、長男はすでに他界していた。長男の子どもたちが相続人になると聞いて『孫が相続すると税金が高くなるのでは?』と心配していませんか。
結論から言うと、代襲相続人になった孫は、2割加算の対象になりません。しかも相続人の人数が増えるので、基礎控除も大きくなります。この記事では、孫2人が代襲相続人になったケースで実際に計算します。
孫が代襲相続人になると、相続税はいくら?
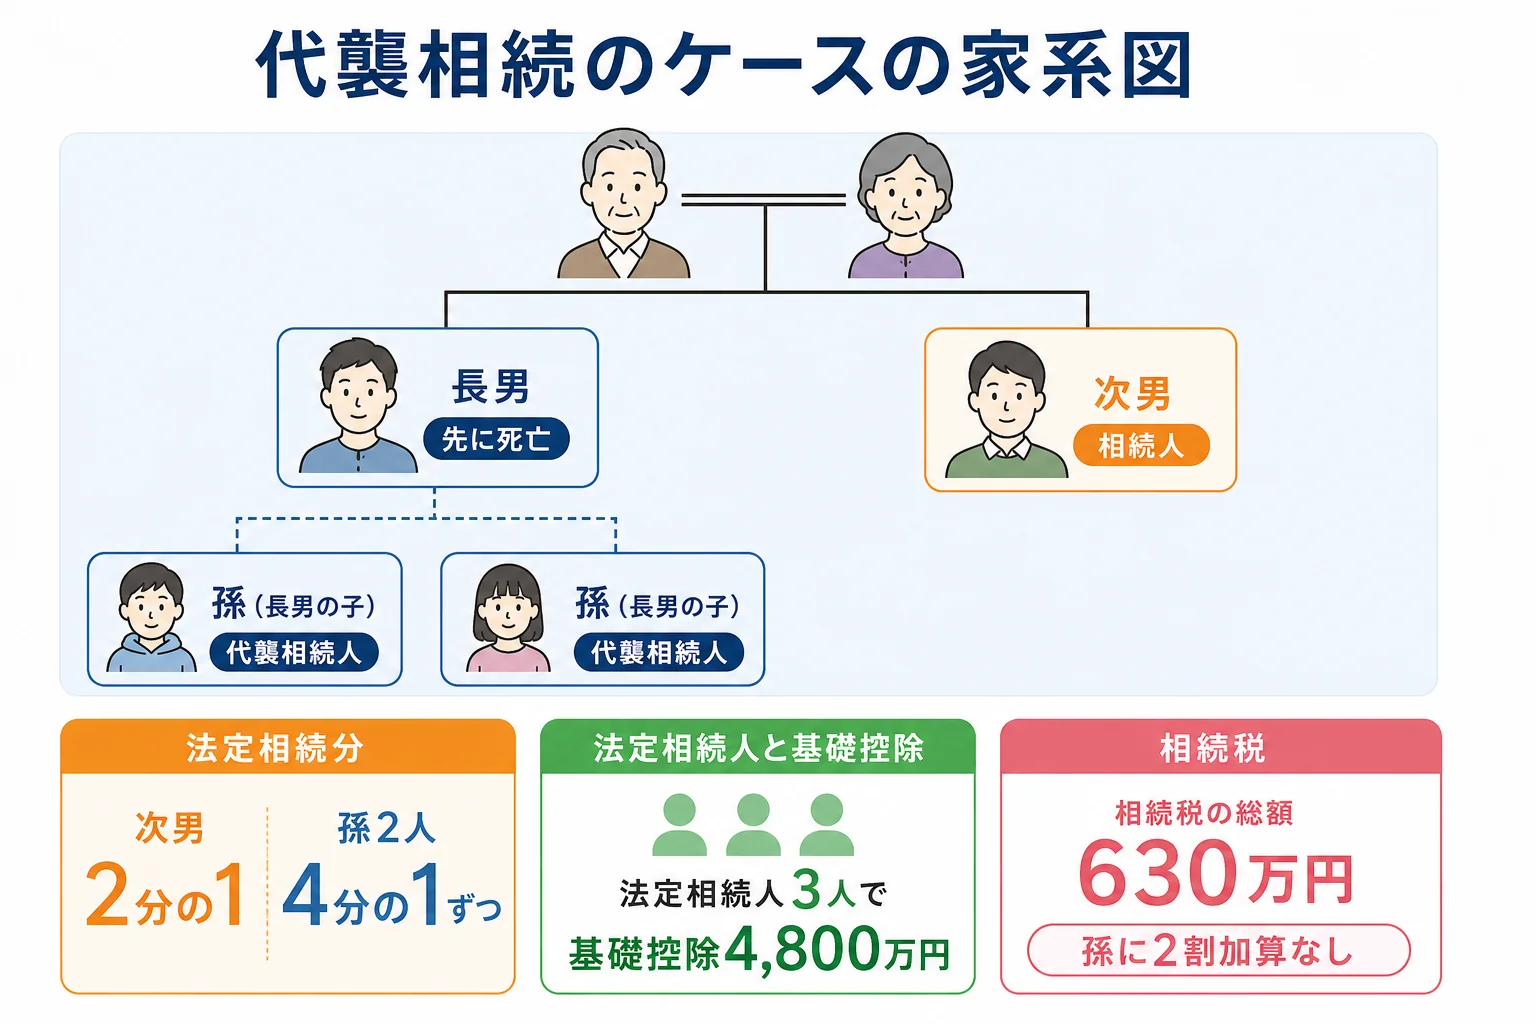
母はすでに亡くなり、父の遺産1億円を次男と、先に亡くなった長男の子2人が相続するケース。法定相続人は3人で基礎控除は4,800万円、相続税の総額は630万円です。法定相続分どおりに分けると、次男315万円、孫は1人157万5,000円で、孫に2割加算はかかりません。
代襲相続は、相続人になるはずだった子が先に亡くなっていた時に、その子ども(孫)が代わりに相続する仕組みです。孫は、亡くなった親の取り分をそのまま引き継ぎます。
このケースでは、長男の取り分2分の1を孫2人で分けるので、孫1人の法定相続分は4分の1です。
| 計算の段階 | 遺産1億円・次男と孫2人 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 次男の法定相続分(2分の1)2,600万円の税額 | 2,600万円 × 15% − 50万円 = 340万円 |
| 孫の法定相続分(4分の1)1,300万円の税額 | 1,300万円 × 15% − 50万円 = 145万円ずつ |
| 相続税の総額 | 630万円 |
基礎控除は、代襲相続人の人数で数える?
はい、代襲相続人は1人ずつ法定相続人の数に入ります。孫が2人なら、長男1人分ではなく2人分です。
『長男の代わりなんだから1人分では?』と思いますよね。実は、基礎控除も生命保険金の非課税枠も、代襲相続人それぞれを数えます。
| ケース(遺産1億円・母は死亡) | 法定相続人の数 | 基礎控除 | 相続税の総額 |
|---|---|---|---|
| 長男が健在(子2人) | 2人 | 4,200万円 | 770万円 |
| 長男が死亡し、孫1人が代襲 | 2人 | 4,200万円 | 770万円 |
| 長男が死亡し、孫2人が代襲 | 3人 | 4,800万円 | 630万円 |
| 長男が死亡し、孫3人が代襲 | 4人 | 5,400万円 | 524万9,800円 |
孫が1人だけなら、人数は長男が健在な時と同じ2人で、税額も変わりません。孫が2人なら総額は140万円少なくなり、3人なら524万9,800円まで下がります。
孫3人のケースでは、孫1人の法定相続分は6分の1です。次男の法定相続分は2分の1のままです。孫が増えると変わるのは、長男の取り分を何人で分けるかと、基礎控除の大きさなんです。
『孫が多いほど得なの?』と感じた方もいるはずです。ただ、代襲する孫の人数は家族の事情で決まるもので、税金のために増やせるものではありません。孫を養子にして人数を増やす方法もありますが、養子の数え方には上限があり、次で見る2割加算もかかります。生命保険金の非課税枠も、500万円 × 3人で1,500万円になります。人数ごとの基礎控除は基礎控除の早見表で一覧にしています。
孫養子や甥姪だと、2割加算はどうなる?
ここが大事なところです。同じ「孫」でも、相続人になった理由で2割加算の扱いが変わります。
| 相続する人 | 2割加算 | 理由・注意 |
|---|---|---|
| 代襲相続人の孫 | かからない | 親の代わりに一親等の立場を引き継ぐ |
| 孫養子(親が健在) | かかる | 養子でも孫は2割加算の対象 |
| 甥・姪(兄弟姉妹の代襲) | かかる | 兄弟姉妹と甥姪は2割加算の対象 |
| 相続人でない孫(遺言で受け取る) | かかる | 一親等の血族ではない |
例えば、長男が健在で、父が長男の子1人を養子にしていたケース。遺産1億円・子2人と孫養子1人なら、相続税の総額は6,299,800円です。3等分すると子は1人2,099,900円、孫養子は2割加算で2,519,900円になります。
「孫養子と代襲相続、どっちも孫なのに違うの?」
「代襲相続なら加算なし、孫養子なら加算あり。ただ、孫養子が代襲相続人も兼ねていれば加算はかかりません」
兄弟姉妹が相続人で、その兄弟姉妹が先に亡くなっていた時は甥姪が代襲します。甥姪の子までは代襲しないので、注意しておきましょう。
誰がいくら払うかの分け方は按分割合の計算例で詳しく見られます。
代襲相続人がいる、相続人の中に未成年の孫がいる、戸籍をさかのぼって相続人を確定させる必要がある。こんなケースは、相続人の確定から申告までを税理士に頼むと楽です。個別の判断は税理士に確認してください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
代襲相続人の孫が未成年の場合、控除はありますか?
未成年者控除があります。18歳から相続時の年齢を引いた年数に10万円をかけた額を、孫の相続税から差し引けます。
代襲相続人の孫が相続放棄したら、基礎控除は減りますか?
減りません。相続放棄した人も、基礎控除の人数に数えます。
長男が相続放棄していた場合も、孫が代襲しますか?
しません。相続放棄すると初めから相続人でなかったことになるので、代襲相続は起きません。
まとめ
- 代襲相続人の孫は2割加算の対象にならない
- 代襲相続人は1人ずつ法定相続人の数に入り、基礎控除が増える
- 遺産1億円で孫2人が代襲すると、総額630万円(長男健在なら770万円)
- 孫養子や甥姪、遺言で受け取る孫は2割加算がかかる