当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を相続することになった。調べていたら「不動産取得税」という言葉が出てきて、『相続でも払うの?』と不安になった方も多いはずです。
結論から言うと、相続で取得した不動産には不動産取得税はかかりません。ただし、遺言で相続人以外がもらう場合や、死因贈与・生前贈与だと、かかることがあります。
この記事では、どんな受け取り方ならかかるのかをケース別に判定し、かかる場合の税額も計算してみます。
相続で不動産取得税はかかる?受け取り方別の結論
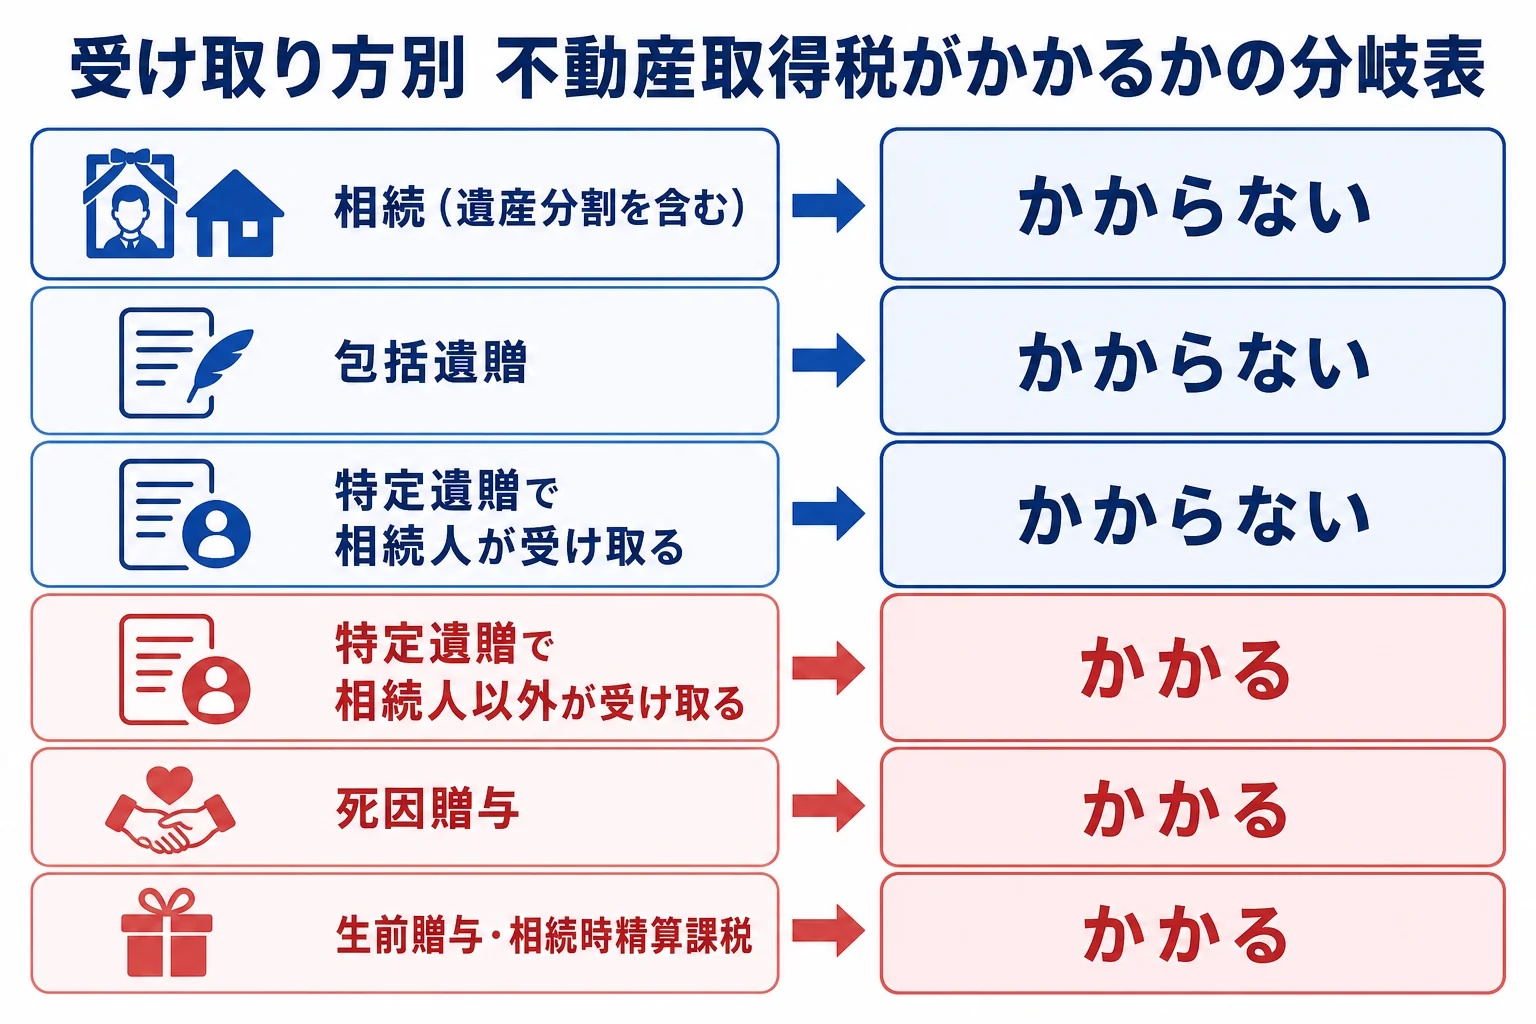
相続(遺産分割を含む)で取得した不動産は非課税です。遺贈は、包括遺贈なら非課税、特定遺贈は相続人なら非課税・相続人以外なら課税です。死因贈与・生前贈与・相続時精算課税の贈与は、相続に含まれないので課税されます。
不動産取得税は、土地や家を手に入れた人にかかる都道府県の税金です。有償か無償か、登記をしたかどうかは関係ありません。
そのうえで、相続による取得は非課税とされています。問題は「相続っぽいけれど相続ではない」受け取り方なんです。
| ケース | 不動産取得税 | 理由・注意 |
|---|---|---|
| 子が遺産分割で実家を相続 | かからない | 相続による取得は非課税 |
| 遺言で「全財産の3分の1を」と受け取る(包括遺贈) | かからない | 相続人でも相続人以外でも非課税 |
| 遺言で「この土地を長男に」(相続人への特定遺贈) | かからない | 相続人への特定遺贈は非課税 |
| 遺言で「この土地を孫に」(相続人以外への特定遺贈) | かかる | 孫が代襲相続人や養子でなければ課税 |
| 生前に「死んだらこの家をあげる」と約束(死因贈与) | かかる | 死因贈与は相続に含まれない |
| 生前贈与・相続時精算課税の贈与 | かかる | 贈与税の特例を使っても課税 |
この判定は、東京都主税局の不動産取得税Q&Aや、岐阜県の不動産取得税Q&Aに載っています。
遺贈と死因贈与、何が違うの?
『遺言でもらうのも、約束でもらうのも同じでは?』と思いますよね。ここがとくに間違えやすいところです。
遺贈は、遺言書で一方的に財産を渡すことです。死因贈与は、生きているうちに「亡くなったらあげる」と、あげる人ともらう人が約束しておく契約です。
例えば、こんな会話です。
「この家、私が死んだらあなたにあげるからね」
「ありがとう。じゃあ、書面にしておこうか」
この形は死因贈与になります。亡くなった時に財産が移る点は遺贈と似ていますが、不動産取得税では相続に含まれません。
ちなみに、死因贈与で受け取った財産には、贈与税ではなく相続税がかかります。不動産取得税と相続税で扱いが違うので、混乱しやすいんです。
これから残す側なら、渡し方で差が出る
まだ元気な親から「家をあなたに残したい」と相談されている段階なら、渡し方を選ぶ余地があります。
| 渡し方 | もらう人が子(相続人) | もらう人が孫など(相続人以外) |
|---|---|---|
| 死因贈与の契約 | かかる | かかる |
| 遺言で特定の不動産を指定 | かからない | かかる |
| 遺言で全財産の何割と指定 | かからない | かからない |
『じゃあ、全部包括遺贈にすればいい?』と考えたくなりますよね。ただ、包括遺贈は借金などのマイナスの財産も割合で引き継ぎます。遺言の書き方は、ほかの相続人との関係も含めて専門家と相談しながら決めてみてください。
遺産分割でもらう時に気をつけたいケース
遺産分割で兄弟の一人が実家を相続し、ほかの兄弟にお金を払う「代償分割」もよくあります。実家を相続した人には、不動産取得税はかかりません。
ただし、代償として、その人がもともと持っていた不動産を兄弟に渡すと話が変わります。その不動産は親の遺産ではないので、受け取った兄弟の取得は相続に含まれないんです。
かかる場合の不動産取得税はいくら?計算例
では、課税されるケースの税額を見てみます。計算は「固定資産税評価額 × 税率」が基本です。購入価格ではなく、固定資産課税台帳の価格を使います。
東京都の場合、2027年(令和9年)3月31日までの取得なら、税率は土地3%・住宅3%・住宅以外の家屋4%です。宅地は、課税標準が価格の2分の1になります。
例えば、相続人ではない孫が、遺言の特定遺贈で祖父母の土地と家を受け取ったケースです。
| 計算 | 土地(宅地) | 家屋(住宅) |
|---|---|---|
| 固定資産税評価額 | 2,000万円 | 500万円 |
| 課税標準 | 1,000万円(2分の1) | 500万円 |
| 税率 | 3% | 3% |
| 不動産取得税 | 30万円 | 15万円 |
合計で45万円です。同じ土地と家でも、孫が養子になっていて相続人なら0円でした。受け取り方ひとつで、これだけ変わるんです。
住宅や住宅用の土地は、一定の要件を満たすと軽減制度を使えることもあります。実際の税額は、不動産がある都道府県の税事務所で確認してみてください。
少額なら課税されない免税点もある
課税標準が一定額に満たない時は、不動産取得税はかかりません。東京都では、2026年(令和8年)4月1日以降の取得なら、土地16万円・売買などで取得した家屋34万円が免税点です。
地方の古い家だと、家屋の評価額が免税点に届かないこともあります。
非課税なのに手続きは要る?
相続で取得した場合でも、都道府県から「申告してください」という書類が届くことがあります。その時は放っておかず、非課税の申告をしておきましょう。
- 不動産取得税非課税申告書
- 亡くなった人ともらった人の関係が分かる書類(戸籍・除籍謄本、法定相続情報一覧図など)
- 遺贈の場合は、遺言公正証書か検認済みの遺言書
- 書類は写しでよい(原本の確認を求められることもある)
提出先は、不動産がある場所の都税事務所や県税事務所です。様式や書類は都道府県ごとに違うので、届いた書類の問い合わせ先に聞くのが早いですよ。
相続人以外への遺贈や死因贈与があると、不動産取得税に加えて相続税の2割加算がかかることもあります。孫や甥姪に不動産を残す遺言がある、土地や家が複数ある、というケースは税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続した不動産でやることの全体は不動産を相続したら何から始めるか、名義を変える前の固定資産税は亡くなった年の固定資産税は誰が払うかで確認できます。名義が親のままの家をどうするかは相続せずに解体や売却はできるかも参考にしてみてください。
よくある質問
相続で家をもらったら不動産取得税はかかりますか?
かかりません。相続(遺産分割を含む)による取得は非課税です。都道府県から書類が届いた時は、非課税の申告をしておきましょう。
遺言で孫に土地を残すと不動産取得税はかかりますか?
孫が相続人でなく、特定の土地を指定して渡す特定遺贈ならかかります。全財産の何割という包括遺贈なら非課税です。孫が養子や代襲相続人なら相続人への遺贈として非課税になります。
死因贈与で受け取った不動産に不動産取得税はかかりますか?
かかります。死因贈与は相続に含まれないためです。なお、死因贈与の財産には贈与税ではなく相続税がかかります。
まとめ
- 相続(遺産分割を含む)で取得した不動産に不動産取得税はかからない
- 包括遺贈は非課税。特定遺贈は相続人なら非課税、相続人以外なら課税
- 死因贈与・生前贈与・相続時精算課税の贈与は課税される
- 孫が特定遺贈で評価額2,000万円の宅地と500万円の住宅を受け取ると、東京都の税率で45万円
- 非課税でも、書類が届いたら非課税の申告をする