当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の仏壇やお墓、父の死亡保険金。『これも全部、相続税の対象になるの?』と気になっている方も多いはずです。
結論から言うと、日常の礼拝に使う仏壇・墓・位牌や、保険金の一定額などは相続税がかかりません。この記事では、財産ごとに「非課税になるか」をケースで判定していきます。
仏壇やお墓、保険金は相続税の対象外になる?
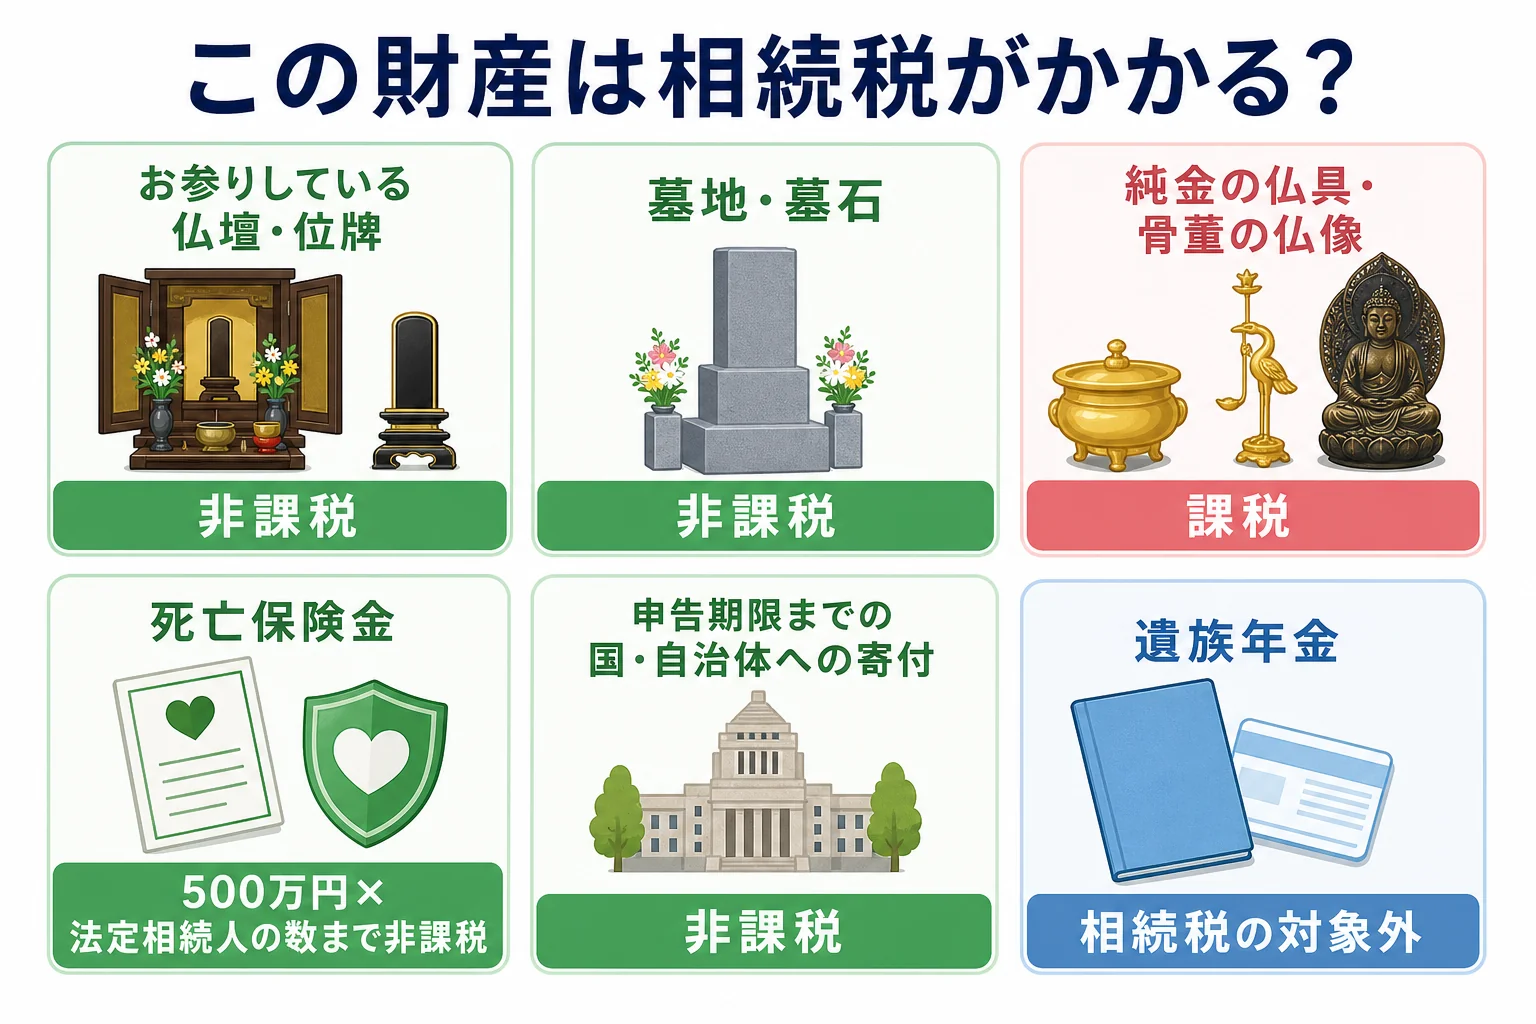
日常的にお参りしている仏壇・仏具・位牌・墓地・墓石は、金額にかかわらず相続税がかかりません。死亡保険金と死亡退職金は、それぞれ「500万円×法定相続人の数」までが非課税です。申告期限までに国や地方公共団体などへ寄付した財産も、相続税の対象から外れます。
ただ、同じ仏具でも、純金の仏具のように骨董的な価値があるものや、投資目的で持っているものは非課税になりません。
例えば、手を合わせている普通の仏壇は非課税です。一方で、金の延べ棒のような価値を持つ純金の仏像は、ふつうの財産として課税されます。
財産の種類ごとの判定をまとめると、こうなります。
| 財産のケース | 結論 | 理由・注意 |
|---|---|---|
| 毎日お参りしている仏壇・位牌 | 非課税 | 日常の礼拝に使う物だから |
| 墓地・墓石 | 非課税 | 祭祀に使う財産として扱われる |
| 純金の仏具・骨董的な仏像 | 課税 | 骨董的価値や投資目的があると対象外 |
| 死亡保険金(相続人が受取) | 一部非課税 | 500万円×法定相続人の数まで |
| 死亡退職金(相続人が受取) | 一部非課税 | 保険金とは別枠で同じ計算 |
| 申告期限までに国・自治体へ寄付 | 非課税 | 期限を過ぎた寄付は対象外 |
| 遺族年金 | 対象外 | 相続税も所得税もかからない |
| 地方公共団体の心身障害者共済の給付金 | 非課税 | 条例に基づく共済制度の受給権 |
なお、亡くなった後に買った墓石や仏壇の代金は、葬式費用として遺産から引くことはできません。ここは勘違いしやすいところです。
葬儀まわりで引ける費用は葬儀費用は引ける?香典返し・法要・墓地代のケースで詳しく見ています。
保険金や寄付があると、税額はどれくらい変わる?
非課税になる財産があると、遺産の額が下がり、そのぶん相続税も下がります。具体的な数字で見てみましょう。
例えば、父が亡くなり子2人が相続するケースです。預金と不動産が7,000万円、死亡保険金が1,000万円あったとします。
法定相続人は2人なので、保険金の非課税枠は500万円×2人=1,000万円です。保険金は全額が非課税になります。
| ケース | 課税価格の合計 | 基礎控除 | 相続税の合計 |
|---|---|---|---|
| 保険金1,000万円が枠内で非課税 | 7,000万円 | 4,200万円 | 320万円 |
| 同じ1,000万円が預金だった | 8,000万円 | 4,200万円 | 470万円 |
| 保険金が非課税+市に500万円を寄付 | 6,500万円 | 4,200万円 | 245万円 |
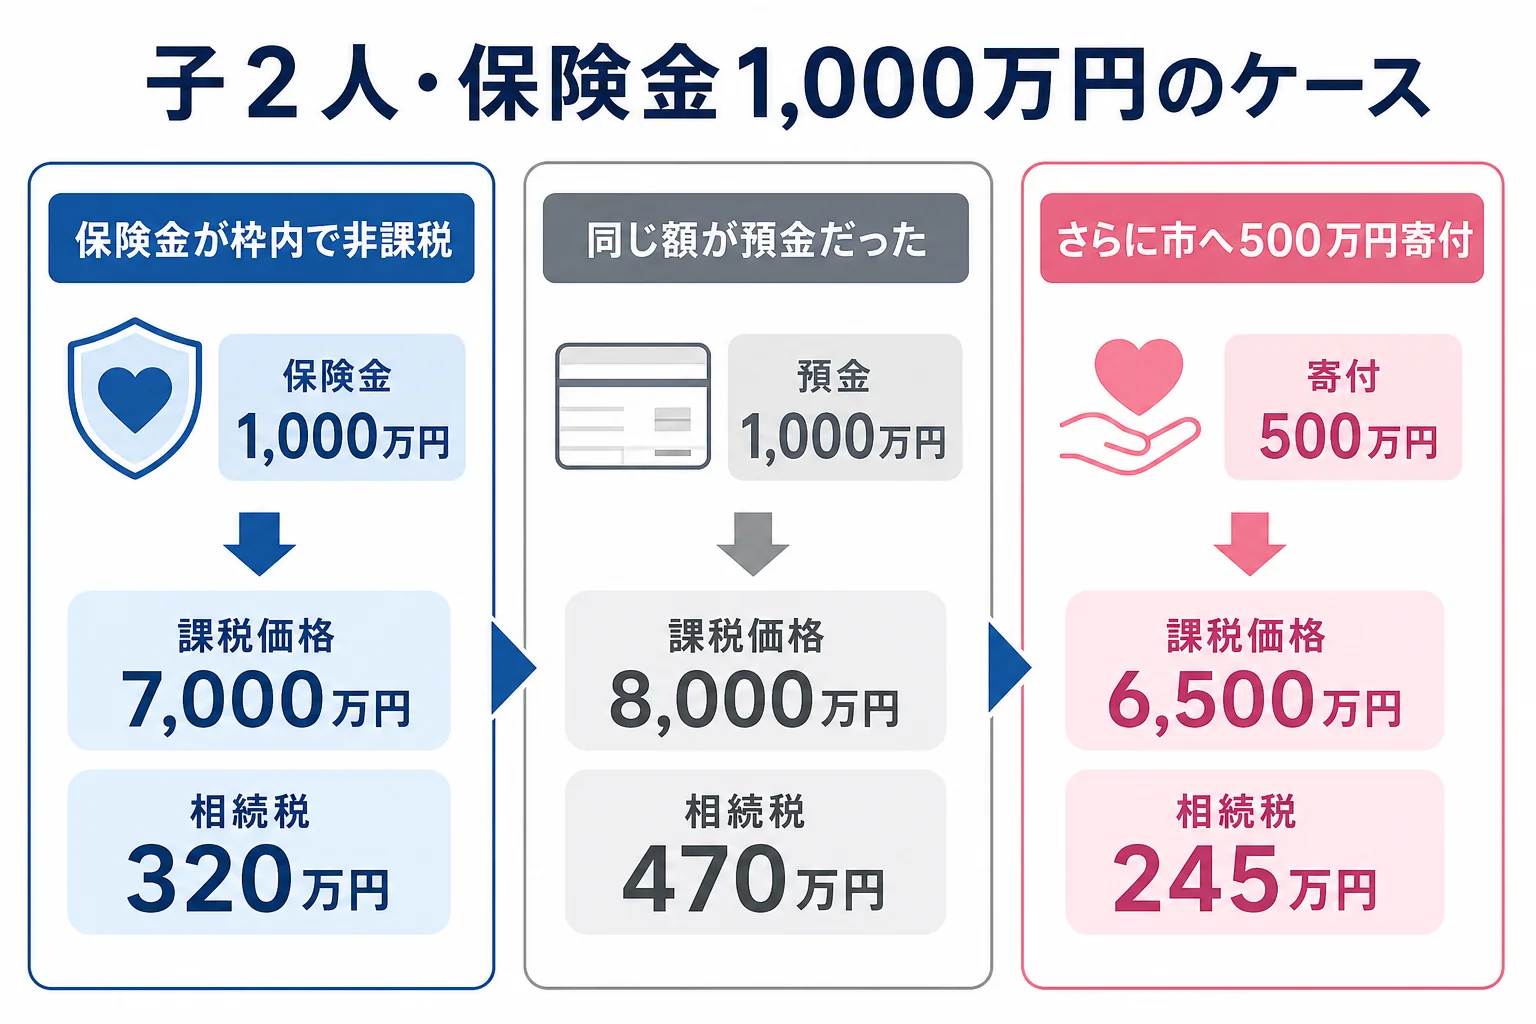
同じ1,000万円でも、保険金で受け取ると預金より150万円低くなる計算です。さらに申告期限までに市へ500万円を寄付すると、相続税は245万円まで下がります。
『寄付なら、いつしてもいいの?』と思うかもしれません。実は、非課税になるのは相続税の申告期限までに寄付した分だけなんです。
寄付先も、国・地方公共団体・公益法人・認定NPO法人などに限られます。寄付先がこれに当たるかは、事前に確認しておきましょう。
基礎控除の額は家族の人数で変わります。人数ごとの早見表は相続税の基礎控除は家族が何人ならいくら?で確認できます。
非課税にならないケースで多いのは?
非課税と思い込んでいて、実は課税だったというケースもあります。よくあるのは次のパターンです。
- 相続人ではない孫や、相続放棄した人が受け取った死亡保険金
- 骨董的価値のある純金の仏具や美術品としての仏像
- 申告期限を過ぎてから行った寄付
- 亡くなった後に相続人が買った墓石や仏壇(遺産から引けない)
例えば、受取人が孫になっている保険金は、孫が相続人でなければ非課税枠を使えません。しかも相続税が2割加算されます。
「保険金って、全部非課税じゃないの?」
「相続人が受け取った分だけなんだって。孫が受取人だと枠が使えないみたい」
こんな会話になりがちです。孫が受け取る時の計算は孫が相続すると相続税はいくら?で確かめてみてください。
また、非課税の財産を引いた結果、遺産が基礎控除以下になれば申告は不要です。一方で、特例を使ってはじめて0円になる場合は申告が要ります。
仏具の価値の判断や、寄付が非課税の対象になるかは、ケースごとに要件を満たすかを税理士に確認しておくと安心です。
保険金・寄付・高価な仏具が重なっている、遺産が基礎控除を少し超えそう。こんなケースは、非課税の判定ひとつで税額が変わるので、専門家に任せると手間が減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
非課税の制度は、国税庁の相続税がかからない財産でも確認できます。
よくある質問
位牌や神棚にも相続税はかかりますか?
日常の礼拝に使っている位牌や神棚、神具は非課税です。骨董的な価値がある物や、投資目的で持っている物は課税の対象になります。
生前にお墓を買っておくと相続税は減りますか?
墓地や墓石は非課税の財産なので、生前に買った分の現金は遺産から減ります。亡くなった後に買った場合は、葬式費用として差し引けません。
非課税の財産だけなら申告はいりませんか?
非課税の財産を除いた遺産が基礎控除以下なら、申告は不要です。ただし配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
まとめ
- 日常の礼拝に使う仏壇・仏具・位牌・墓地・墓石は非課税
- 純金の仏具など骨董的価値や投資目的のある物は課税される
- 死亡保険金と死亡退職金は、それぞれ500万円×法定相続人の数まで非課税
- 申告期限までに国・自治体・公益法人などへ寄付した財産は非課税
- 子2人・遺産7,000万円・保険金1,000万円の例では、相続税は320万円、寄付500万円で245万円