当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が経営していた会社の株を相続することになった。『上場していない株って、いくらで計算するの?』と困っている方も多いはずです。
結論から言うと、非上場株式の評価は「誰が、どれだけ持つか」で計算方法がまるで変わります。経営者一族として多く持つなら高く、少しだけ持つ親戚なら低く評価されることが多いんです。
この記事では、自社株が多いケースと少数株主のケースで、評価と対策を見ていきます。
非上場株式はどうやって評価するの?
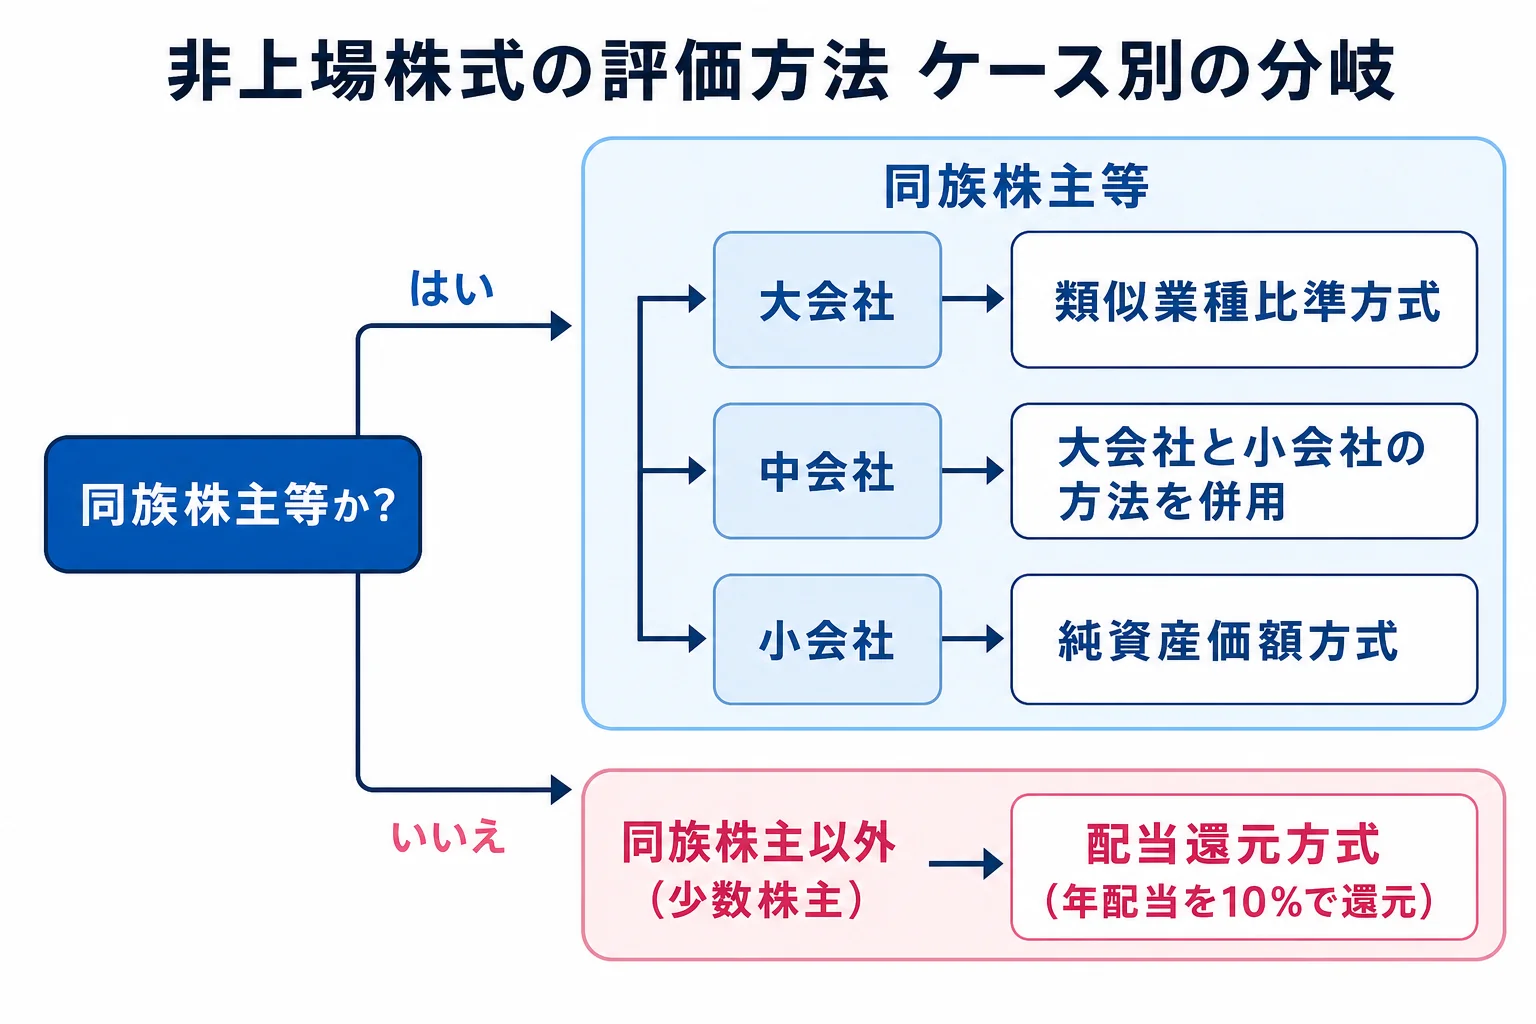
会社の経営を支配する同族株主等が相続した株は「原則的評価方式」、それ以外の株主が相続した株は「配当還元方式」で評価します。社長の株を後継者が継ぐなら原則的評価方式になり、会社の利益や財産が大きいほど評価は高くなります。
国税庁のNo.4638 取引相場のない株式の評価では、次のように分けています。
| ケース | 評価のしかた | 評価のイメージ |
|---|---|---|
| 社長の株を後継者(同族株主等)が相続・大会社 | 類似業種比準方式(似た業種の株価を基に配当・利益・純資産で比べる) | 利益が多いと高くなりやすい |
| 同じく小会社 | 純資産価額方式(会社の財産から負債などを引く) | 土地や預金が多いと高くなりやすい |
| 同じく中会社 | 大会社と小会社の方法を併用 | 両方の要素が入る |
| 親戚の会社の株を少しだけ相続(同族株主以外) | 配当還元方式(1年間の配当金額を10%で還元) | 低めに出ることが多い |
| 土地や株を多く持つ会社など | 原則として純資産価額方式 | 会社の財産がそのまま反映されやすい |
会社の大きさは、総資産価額・従業員数・取引金額で大会社・中会社・小会社に分けます。
自社株が多いと相続税はいくら?
ここが大事なところです。自社株は評価が高く出ても、すぐに売ってお金にはできません。
例えば、社長だった父が亡くなり、自社株の評価が1億円、自宅と預金が合わせて5,000万円、課税価格の合計が1億5,000万円のケースで比べてみます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付額の合計 |
|---|---|---|---|---|
| 母と子2人が法定相続分どおりに取得 | 3人 | 4,800万円 | 1,495万円 | 747万5,000円 |
| 母がすでに亡く、子2人が相続 | 2人 | 4,200万円 | 1,840万円 | 1,840万円 |
母がいるケースでは、母の分は配偶者の税額軽減で0円になり、子2人が373万7,500円ずつ納めます。母がいないと、子1人あたり920万円です。
ただ、後継者の子が自社株をまとめて取ると、その子の手元に現金がないまま税額が大きくなります。『株はあるのに、税金が払えない』というのが自社株の相続でよくある悩みなんです。
払えない時に考えること
- 預金や保険金を、自社株を取る後継者に寄せられるか
- 延納(分割払い・利子税あり)や物納の制度が使えるか
- 会社が亡くなった社長から借りていたお金(役員借入金)がないか
- 後継者向けの納税猶予の制度の要件に当てはまるか
役員借入金は、社長から見れば会社への貸付金です。相続財産に入るので、決算書の借入金の欄も確認しておきましょう。
後継者が株を引き継ぐ時に相続税の納税を猶予する国の制度もあります。要件が細かく、期限や手続きは改正されることがあるので、使えるかは税理士に確認を。
少数株主として相続したら?
『親戚の会社の株を少しだけ持っていたらしい』というケースもありますよね。同族株主以外が相続した株は、配当還元方式で評価するのが基本です。
その会社が配当をあまり出していなければ、評価は低めに出ます。一方で、上場株と違って売りたい時に買い手が見つかりにくいのが悩みどころです。
非上場の会社の株は、譲渡に会社の承認が要る「譲渡制限株式」になっていることが多いです。定款で定めていれば、会社から相続人に売り渡すよう求められることもあります。
例えばこんな連絡が来ることも。
「お父様の株を、会社で買い取らせてもらえませんか」
「いくらなら妥当なのか、見当がつかない…」
こんな時は、相続税の評価額と売る値段を分けて考えてみてください。上場株やNISAの相続とは手順が違うので、NISAの相続と見比べると分かりやすいです。不動産の評価は不動産を相続したら何から始める?で確認できます。
自社株が財産の大半を占める、後継者が決まっている、会社から買い取りの話が来た、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
有限会社の出資も非上場株式と同じように評価しますか?
取引相場のない株式(出資)として評価します。国税庁の「取引相場のない株式(出資)の評価明細書」を使って計算します。
少数株主でも原則的評価方式になることはありますか?
持っている株の数が少なくても、同族株主等にあたる場合は原則的評価方式です。どちらにあたるかは議決権の割合などで判定するので、税理士に確認を。
自社株の評価はいつの時点で計算しますか?
亡くなった日を課税時期として評価します。計算には会社の決算書や法人税の申告書が要るので、早めに会社に用意してもらいましょう。
まとめ
- 非上場株式は、同族株主等なら原則的評価方式、それ以外なら配当還元方式
- 原則的評価方式は会社の規模で類似業種比準・純資産価額・併用に分かれる
- 自社株1億円+自宅・預金5,000万円の例で、母と子2人なら納付額747万5,000円、子2人だけなら1,840万円
- 自社株を継ぐ後継者は納税資金が足りなくなりやすい
- 少数株主は評価が低めでも、売りにくさと会社からの買い取りの話に注意