当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家族が交通事故で突然亡くなった。悲しみの中で、加害者側の保険会社から賠償の話が届くこともありますよね。
結論から言うと、遺族は慰謝料を請求でき、亡くなったことに対する賠償金には相続税がかかりません。この記事では、誰が何を請求できるのか、税金がかかるのはどんな時かをケースで見ていきます。
交通事故で亡くなった時、遺族は慰謝料を請求できる?
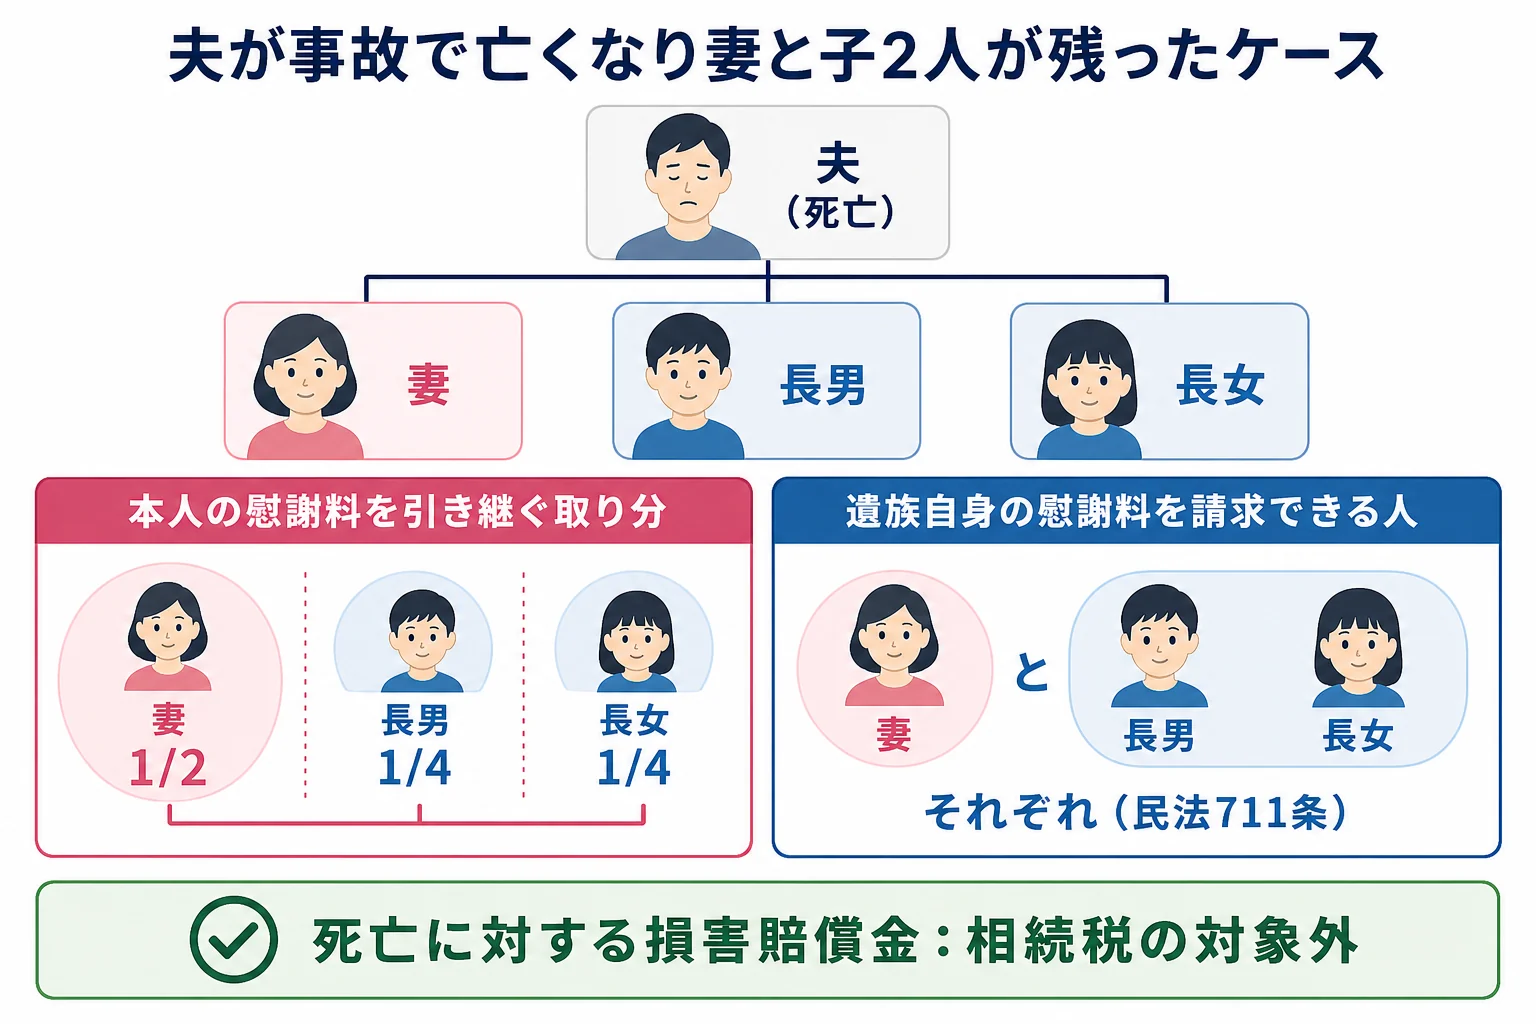
請求できます。慰謝料には、亡くなった本人の分を相続人が引き継ぐものと、民法711条で父母・配偶者・子に認められた遺族自身の分の2つがあります。被害者が亡くなったことに対して加害者から受け取る損害賠償金は、相続税の対象外で、所得税も原則かかりません。
『慰謝料って、亡くなった本人がもらうものじゃないの?』と思う方も多いはずです。本人はもう受け取れないので、その分は相続人が加害者側に請求することになります。
それとは別に、民法711条は「他人の生命を侵害した者は、被害者の父母、配偶者及び子」に賠償しなければならないと定めています。つまり、遺族自身の悲しみに対する慰謝料もあるんです。
| 慰謝料の種類 | 請求する人 | 相続との関係 |
|---|---|---|
| 亡くなった本人の分 | 相続人 | 相続人が引き継いで請求する |
| 遺族自身の分(民法711条) | 父母・配偶者・子 | 相続とは別の、遺族本人の権利 |
家族の形で、請求できる人はどう変わる?
本人の分は相続人が引き継ぐので、誰が相続人かで変わります。遺族自身の分は、条文に挙がっている父母・配偶者・子が対象です。
| ケース | 本人の分を引き継ぐ人(法定相続分) | 遺族自身の慰謝料 |
|---|---|---|
| 夫が亡くなり妻と子2人 | 妻1/2・子各1/4 | 妻と子それぞれ |
| 子のいない夫が亡くなり妻と夫の父母 | 妻2/3・父母で1/3 | 妻と父母それぞれ |
| 子も親もいない夫が亡くなり妻と夫の兄弟 | 妻3/4・兄弟で1/4 | 妻。兄弟姉妹は条文に挙がっていない |
兄弟姉妹が遺族自身の慰謝料を請求できるかは、事情によって判断が分かれます。このケースに当たる時は、弁護士に確認してみてください。
賠償額の決め方や示談の進め方は、保険会社や弁護士との話し合いになります。税金と相続の話は、そのあとの手続きに関わってきます。
賠償金に相続税がかかるのはどんな時?
国税庁のタックスアンサー「交通事故の損害賠償金」では、被害者が亡くなったことに対して支払われる損害賠償金は相続税の対象にならないとされています。遺族の所得にはなりますが、所得税の非課税規定があるので原則として税金はかかりません。
ただ、例外があります。ここが大事なところです。
| ケース | 何を受け取る | 相続税 |
|---|---|---|
| 事故で亡くなり、遺族が示談で賠償金を受け取った | 死亡に対する損害賠償金 | かからない(所得税も原則なし) |
| 事故後に入院し、生前に賠償金の受け取りが決まったが、受け取る前に亡くなった | 賠償金を受け取る権利(債権) | 相続財産として課税対象 |
| 本人が保険料を払っていた自動車保険などから死亡保険金が出た | 死亡保険金 | 課税対象。相続人の受取分は500万円 × 法定相続人の数まで非課税 |
『賠償金も保険金も、事故のお金だから同じ扱いでは?』と思いますよね。ところが、本人が保険料を負担していた保険の死亡保険金は、相続財産とみなされるんです。
例えば、夫が亡くなり妻と子2人が相続するケースです。加害者からの賠償金5,000万円、夫が掛けていた保険の死亡保険金3,000万円、預金と自宅で4,000万円があったとします。
| 計算の段階 | 金額 |
|---|---|
| 加害者からの賠償金 | 5,000万円(相続税の対象外) |
| 死亡保険金のうち課税される分 | 3,000万円 − 非課税枠1,500万円 = 1,500万円 |
| 課税価格の合計 | 4,000万円 + 1,500万円 = 5,500万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 相続税の総額 | 70万円 |
| 法定相続分どおりの納付額 | 妻0円・子各17万5,000円 |
賠償金だけなら申告は要りませんでした。保険金が加わることで、基礎控除を超えるケースもあるんです。
人数ごとの基礎控除は相続人1人〜5人の基礎控除早見表で確かめられます。
相続放棄を考えている時と、請求の期限は?
亡くなった人に借金があって、相続放棄を考える家族もいますよね。本人の分の慰謝料は相続財産なので、放棄すると引き継げません。
一方で、遺族自身の慰謝料は相続とは別の権利です。とはいえ、放棄の前に本人の分を受け取ると、相続を認めたと扱われるおそれもあります。
「放棄するなら、賠償金の話は全部止めた方がいいのかな」
「受け取る前に、弁護士にどこまで動いていいか聞いておこう」
放棄の期限は、自分のために相続の開始があったことを知った時から3か月以内です。同じく保険や年金が絡む話は、遺族年金と相続放棄のケースも参考にしてみてください。
『落ち着いてから考えればいい』と思いがちですが、請求にも期限があります。人の生命を害する不法行為の損害賠償請求権は、民法724条・724条の2により、損害と加害者を知った時から5年、事故の時から20年で時効にかかります。
- 相続人が誰か、遺族自身の慰謝料を請求できるのは誰か
- 生前に賠償金の受け取りが決まっていたか
- 本人が保険料を払っていた保険から死亡保険金が出るか
- 借金があり、相続放棄を考えているか
賠償金とは別に死亡保険金や自宅があって基礎控除を超えそうなケースは、相続税の申告を税理士に任せると負担が軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
交通事故の賠償金に相続税はかかりますか?
被害者が亡くなったことに対して遺族が受け取る損害賠償金には、相続税はかかりません。所得税も原則としてかかりません。
亡くなった本人の慰謝料は誰が請求しますか?
相続人が引き継いで請求します。遺族自身の慰謝料は、民法711条で父母・配偶者・子に認められています。
慰謝料の請求に期限はありますか?
人の生命を害する不法行為の場合、損害と加害者を知った時から5年、事故の時から20年で時効にかかります。
まとめ
- 慰謝料には本人の分(相続人が引き継ぐ)と遺族自身の分の2つがある
- 死亡に対して加害者から受け取る損害賠償金は相続税の対象外
- 生前に受け取りが決まっていた賠償金は、受け取る権利が相続財産になる
- 本人が掛けていた保険の死亡保険金は課税対象(非課税枠あり)
- 相続放棄を考えている時は、受け取る前に専門家に確認する