当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺言書に「孫に1,000万円を遺贈する」と書いてあった。『相続人じゃない人がもらうと、税金はどうなるの?』と戸惑う方も多いはずです。
結論から言うと、遺贈で受け取った財産にも相続税がかかり、相続人以外の人は税額が2割増しになります。この記事では、孫・長男の妻・友人が受け取るケースで実際の額を計算します。
孫や嫁が遺贈で受け取ると、相続税はいくら?
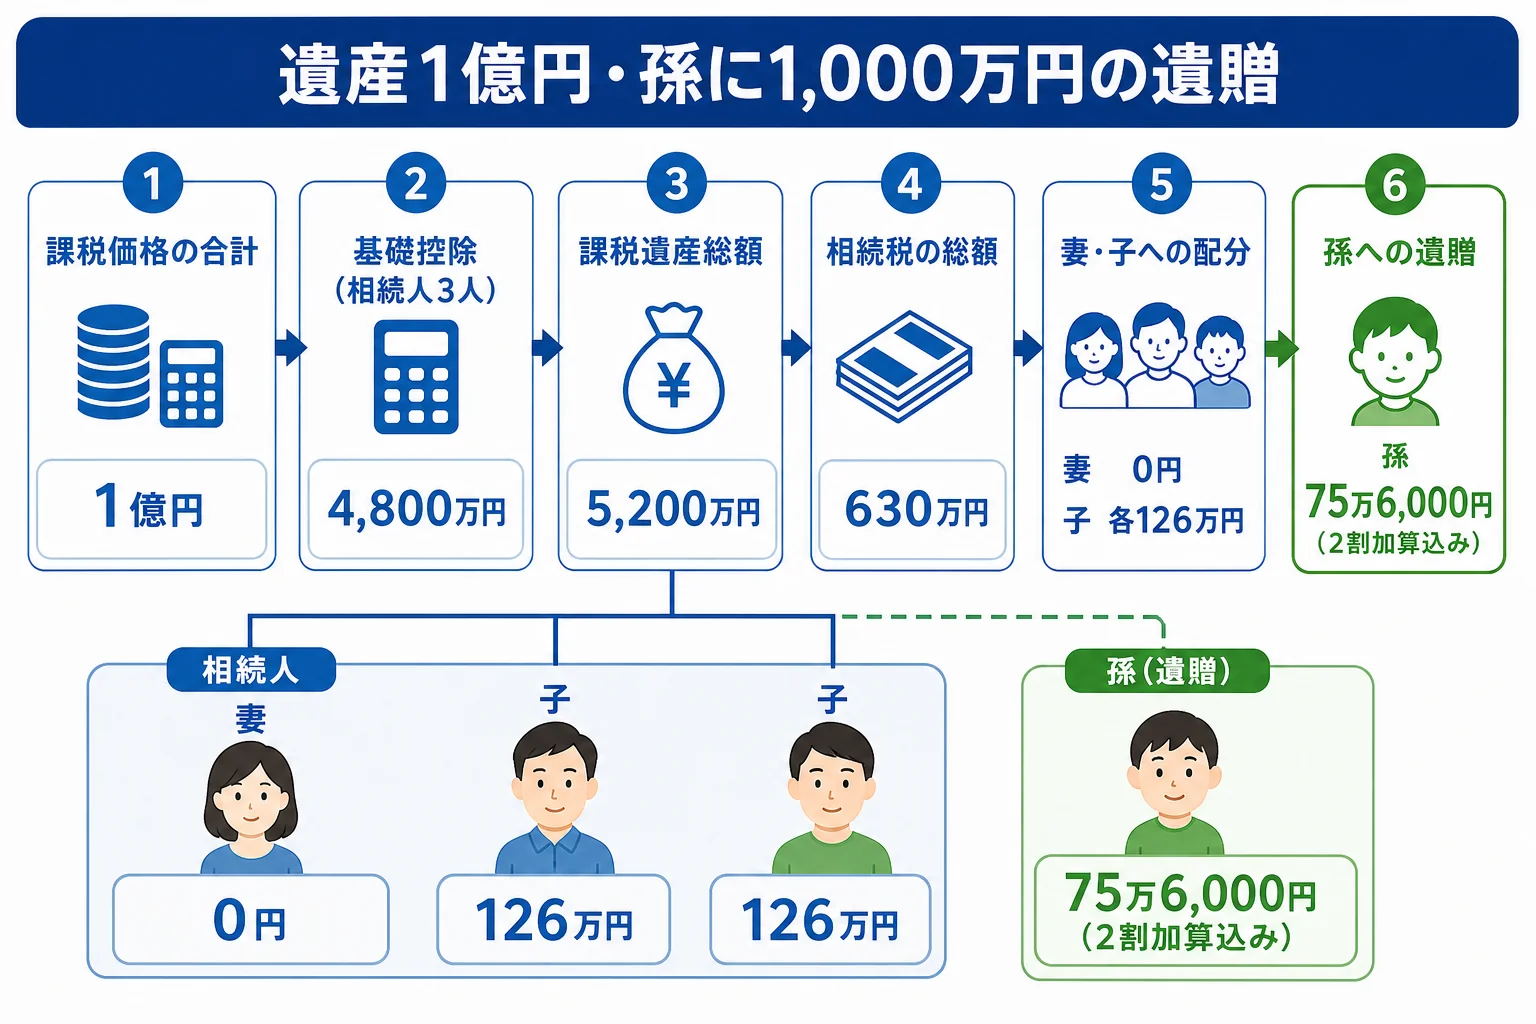
夫が亡くなり、妻と子2人が相続人、遺産は1億円。遺言で孫に1,000万円を遺贈したケースでは、相続税の総額は630万円です。孫の税額は630万円×10分の1に2割を加えた75万6,000円になります。
遺贈とは、遺言によって財産を渡すことです。死因贈与(亡くなったらあげるという約束)も、相続税では遺贈と同じ扱いになります。
ここで大事なのは、受け取る人が相続人かどうかです。相続人でない人には、次の3つの違いがあります。
- 相続税額が2割加算される(配偶者・子・父母以外の人)
- 基礎控除の人数には数えない
- 死亡保険金を受け取っても、非課税枠は使えない
受け取る人ごとの扱いをケースで並べると、こうなります。
| 受け取る人のケース | 2割加算 | 基礎控除の人数 | 理由・注意 |
|---|---|---|---|
| 子(相続人)が遺贈で受け取る | なし | 数える | 一親等の血族だから |
| 孫(親が健在で相続人でない) | あり | 数えない | 子が健在なら孫は相続人ではない |
| 孫(親が先に亡くなり代襲相続人) | なし | 数える | 代襲相続人の孫は加算の対象外 |
| 長男の妻 | あり | 数えない | 嫁は相続人ではない |
| 友人・知人 | あり | 数えない | 血縁がなくても課税は同じ |
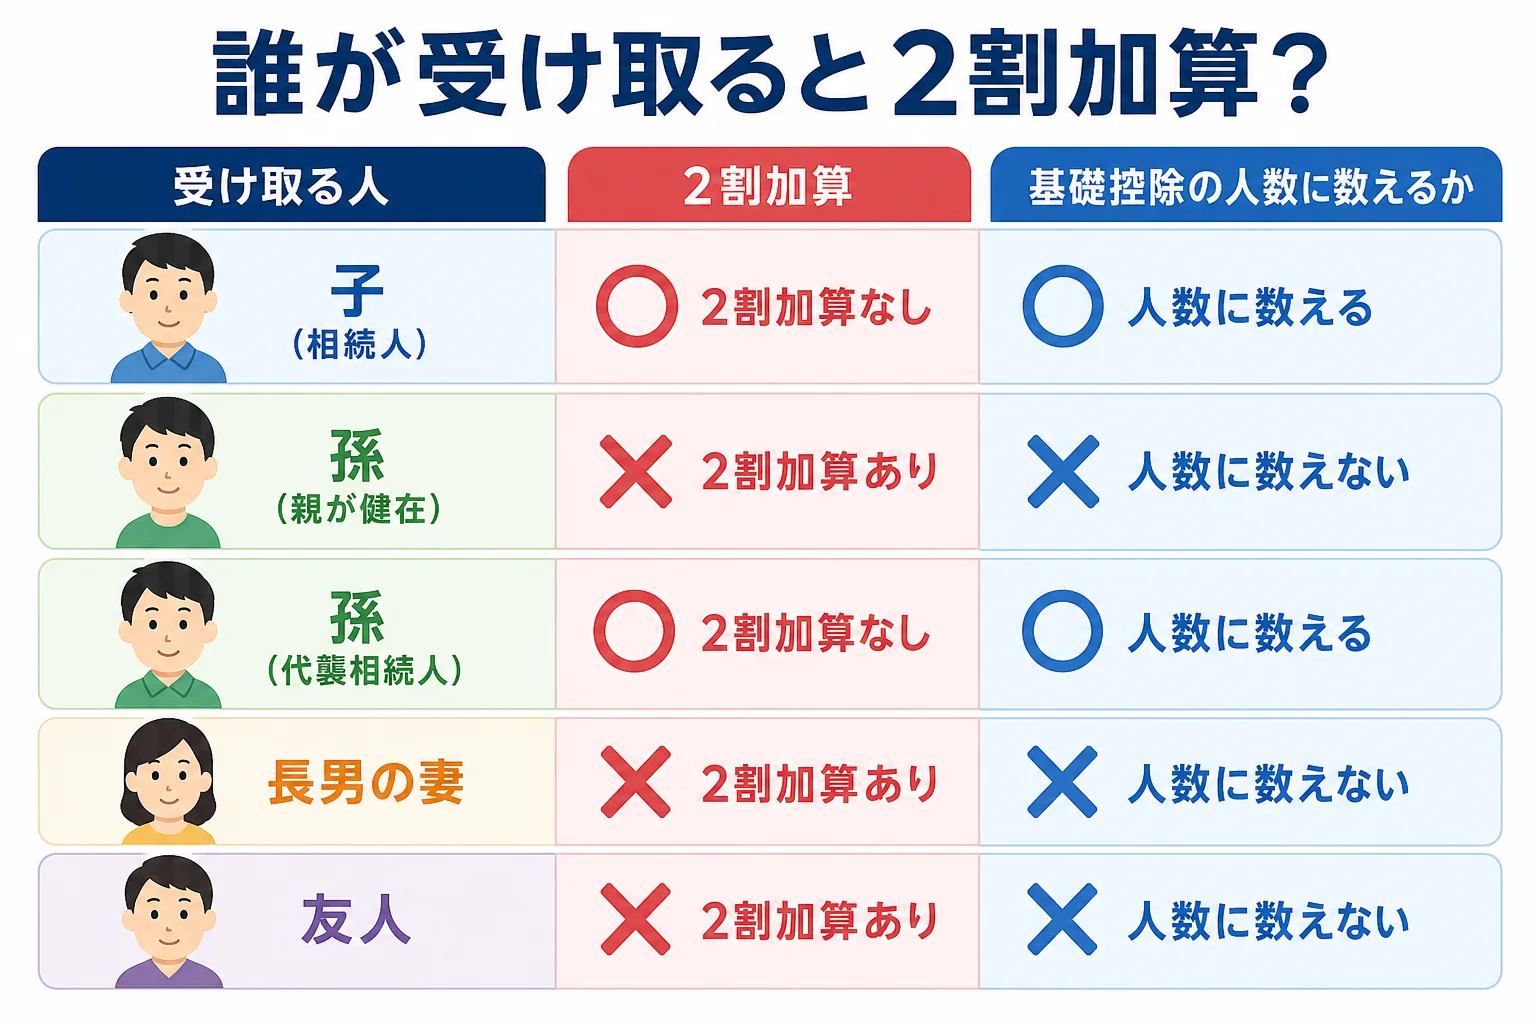
嫁の場合も孫と同じ計算です。遺産1億円・妻と子2人のケースで長男の妻が1,000万円を受け取れば、税額は同じく75万6,000円になります。
計算の流れを表で見るとどうなる?
先ほどのケースを、計算の順番どおりに見てみます。遺贈を受けた人がいても、相続税の総額は相続人だけで計算するのがポイントです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻(5,000万円を取得) | 0円(配偶者の税額軽減) |
| 子2人(各2,000万円を取得) | 各126万円 |
| 孫(1,000万円を遺贈) | 75万6,000円(2割加算込み) |
| 納付税額の合計 | 327万6,000円 |
遺贈がなく、法定相続分どおりに分けた場合の合計は315万円です。孫の分に2割加算がつくぶん、家族全体の負担は12万6,000円増えます。
『孫は相続人じゃないから、基礎控除が増えるのでは?』と考える方もいますよね。実は、受遺者は基礎控除の人数に入らないんです。人数ごとの基礎控除は相続人1人〜5人のケース別早見表で確認できます。
友人に遺贈するケースや、少額のケースは?
もう1つ、子2人が相続人で、遺産6,000万円のうち2,000万円を友人に遺贈したケースを見てみます。
相続人は子2人なので、基礎控除は4,200万円です。相続税の総額は180万円になります。
| 取得する人 | 取得額 | 納付税額 |
|---|---|---|
| 子1 | 2,000万円 | 60万円 |
| 子2 | 2,000万円 | 60万円 |
| 友人(受遺者) | 2,000万円 | 72万円(2割加算込み) |
同じ2,000万円を受け取っても、友人の税額は子より12万円多くなります。
一方で、遺産の合計が基礎控除以下なら、誰が遺贈を受けても相続税はかかりません。例えば、子1人が相続人で遺産3,000万円なら、基礎控除3,600万円の範囲内です。
「友達にも少し遺してあげたいって、父が言ってたんだけど」
「遺産全体が基礎控除の中なら、税金はかからないみたいだよ」
こんなケースなら、まずは遺産全体の額を確かめてみてください。
生前贈与や特別寄与料がある時の注意は?
遺贈で財産を受け取った人は、亡くなる前の一定期間に受けた暦年贈与も相続財産に加算されます。孫は通常は加算の対象外ですが、遺贈を受けると対象になるんです。
また、介護などで貢献した相続人以外の親族が受け取る特別寄与料も、相続税がかかる財産です。長男の妻が特別寄与料を受け取った場合は、2割加算の対象になります。
孫が受け取る時の詳しい比較は孫が相続すると相続税はいくら?で見ています。
遺言で相続人以外に財産を渡す、生前贈与も受けている、遺産が基礎控除を超えそう。こんなケースは計算の段階が増えるので、税理士に計算と申告を任せると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺贈を受けた人も相続税の申告が必要ですか?
遺産全体が基礎控除を超え、税額が出る場合は、遺贈を受けた人も申告して納めます。期限は亡くなったことを知った日の翌日から10か月以内です。
包括遺贈と特定遺贈で相続税の計算は変わりますか?
遺産を割合で渡すか、特定の財産を渡すかの違いで、相続人以外の人に2割加算がつく点は同じです。個別の扱いは税理士に確認しておくと安心です。
遺贈を受けた人は相次相続控除を使えますか?
使えません。相次相続控除は相続人だけが対象で、相続放棄をした人が遺贈で受け取った場合も使えません。
まとめ
- 遺贈で受け取った財産にも相続税がかかる
- 配偶者・子・父母以外の人は税額が2割加算される
- 受遺者は基礎控除の人数に入らず、保険金の非課税枠も使えない
- 遺産1億円・妻と子2人で孫が1,000万円を受け取ると、孫の税額は75万6,000円
- 遺贈を受けた人は、生前の暦年贈与も加算の対象になる