当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が小さな会社を経営していて、いずれ長男が継ぐ予定。『会社の株って、相続税でどれくらいの財産になるの?』と気になっている方も多いはずです。
結論から言うと、会社の相続対策は「自社株がいくらと評価されるか」を知ることから始まります。この記事では、後継ぎに株を渡す家族のケースで、税額がどう変わるかを見ていきます。
社長の父が亡くなったら、自社株はいくらの財産になる?
上場していない会社の株も、相続税では財産として評価されます。評価額が高いまま相続すると、後継ぎ以外の家族の税額まで増えます。株価が下がった時期に、後継ぎへ計画的に移しておくのが対策の基本です。
上場していない会社の株は、市場の値段がありません。そこで相続税では、決められた方式で評価します。
方式は、類似業種比準方式、純資産価額方式、配当還元方式の3つです。会社の規模や、株を持つ人が経営する一族かどうかで使い分けます。
例えば、後継ぎの長男が相続する場合は、原則的な評価方式で計算します。類似業種比準方式では、会社の「配当」「利益」「帳簿上の純資産」を同業の上場会社と比べて値段を出すんです。
詳しくは国税庁のタックスアンサー「取引相場のない株式の評価」で確かめられます。
株価が高い時と下がった時で、相続税はいくら違う?
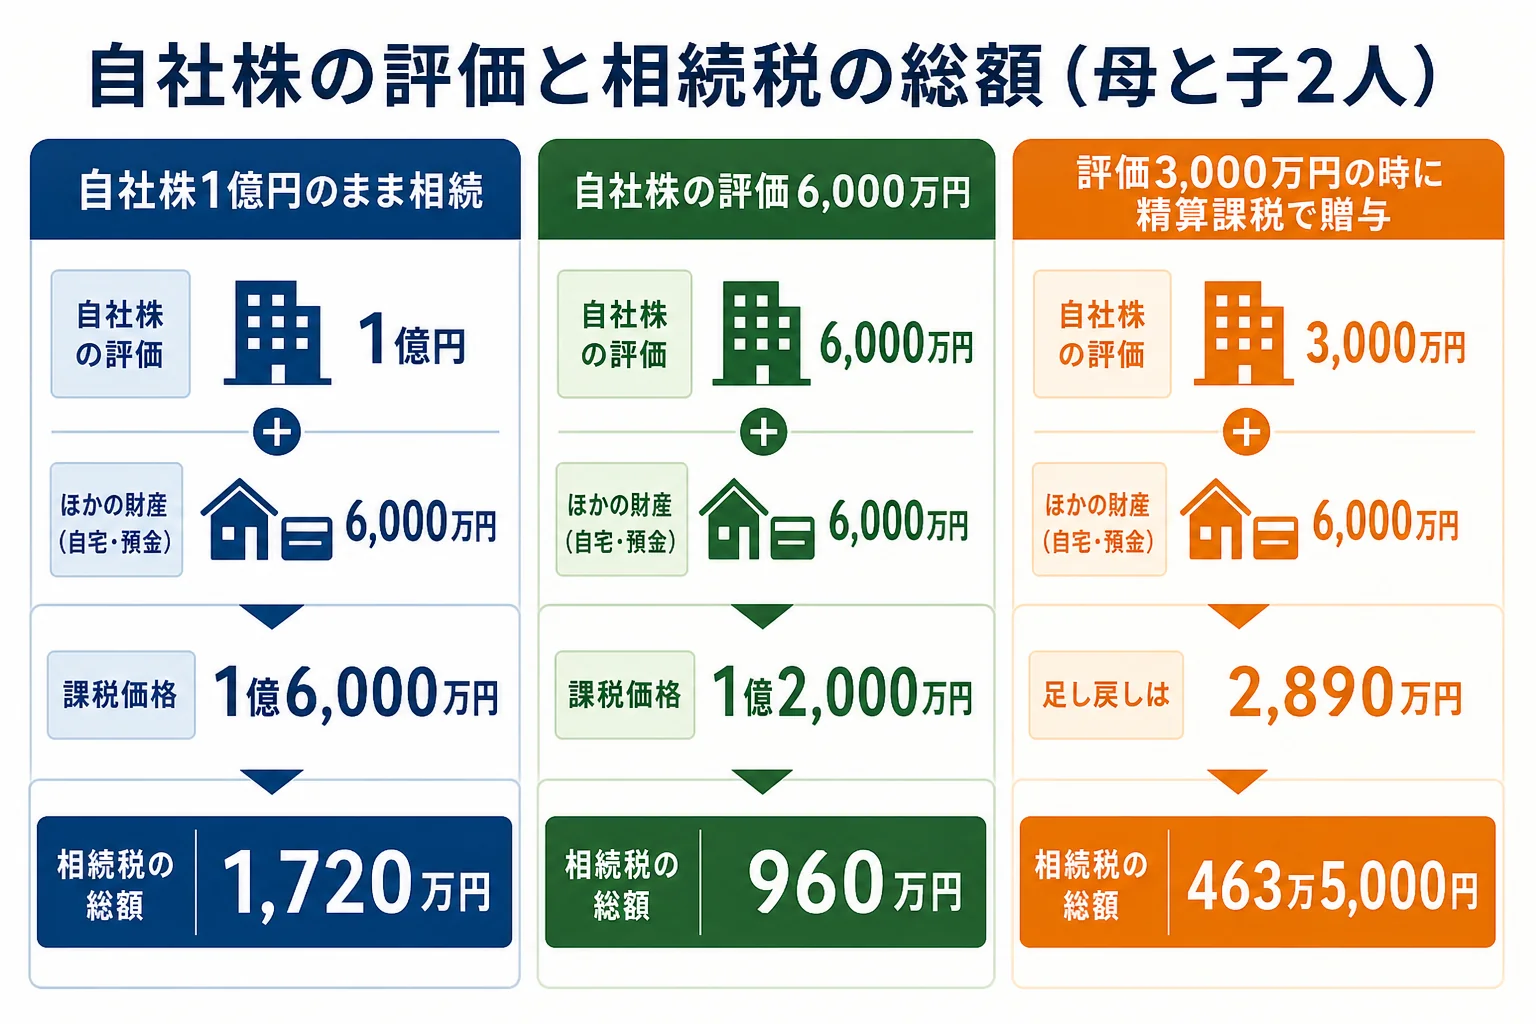
例えば、父が亡くなり、母と子2人(長男が後継ぎ)が相続するケースです。父の財産は自社株のほかに、自宅と預金で6,000万円あります。
| ケース | 課税価格の合計 | 相続税の総額 | 注意 |
|---|---|---|---|
| 自社株の評価1億円のまま相続 | 1億6,000万円 | 1,720万円 | 株の分だけ家族全員の税額が増える |
| 業績が落ちた年で自社株の評価6,000万円 | 1億2,000万円 | 960万円 | 下がった後に亡くなるかは選べない |
| 評価3,000万円の時に精算課税で長男へ贈与済み、その後評価1億円に上昇 | 8,890万円 | 463万5,000円 | 贈与した年に贈与税78万円を納め、相続税から差し引く |
3つ目のケースがポイントです。相続時精算課税で贈与した財産は、相続の時に「贈与した時の価額」で足し戻します。
3,000万円の株を贈与すると、年110万円の基礎控除を引いた2,890万円が足し戻す金額です。特別控除2,500万円を超えた390万円に20%がかかり、贈与税は78万円になります。
そのあと会社が伸びて株の評価が1億円になっても、相続で足すのは2,890万円のまま。株価が下がった年に動いておくと、その後の値上がり分は後継ぎの財産として育つんですね。
ただ、精算課税は一度選ぶと暦年課税に戻れません。ほかの子への贈与とのバランスも含めて、相続時精算課税を使うと得する家のケースで確かめてみてください。
株価はどうすれば下がる?後継ぎに渡す前にやること
『わざと株価を下げるなんて、できるの?』と思いますよね。実は、評価の仕組み上、利益や純資産が減った年は株価も下がりやすいんです。
例えばこんな場面です。
「父が社長を退く時に退職金を払うと、株価はどうなりますか?」「その年の利益が減るので、評価が下がることがあります。退職金の額が妥当かは税理士に見てもらいましょう」
ただし、株価を下げるために会社のお金を無理に使うのは本末転倒です。会社の体力を落としては、継ぐ意味が薄れてしまいます。
- 今の自社株の評価額を、税理士に試算してもらったか
- 株を持っている親族は誰か(名義だけの株主はいないか)
- 後継ぎ以外の子に、自社株以外で渡せる財産があるか
- 暦年贈与・精算課税・相続のどれで渡すか決めたか
- 事業承継税制の対象になるか確かめたか
もう一つの選択肢が、事業承継税制です。後継ぎが、中小企業における経営の承継の円滑化に関する法律(円滑化法)の認定を受けた会社の株を贈与や相続で受け取った時、一定の要件のもとで贈与税・相続税の納税を猶予する制度なんです。
特例措置と一般措置の2つがあり、特例措置は期間を区切った措置です。要件や期限は国税庁の事業承継税制特集で最新の内容を確認してみてください。
自社株の評価が高い、後継ぎ以外にも子がいる、事業承継税制を使うか迷っている。こんな家は、株価の試算から税理士に頼むと、どの順番で渡すか決めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
株以外の財産の渡し方は、株価が下がった時に株を贈与するケースや預金5,000万円を持つ親ができる対策もあわせて読んでみてください。
よくある質問
自社株を長男だけに相続させても問題ありませんか?
遺言で長男に集めることはできます。ただ、ほかの子には遺留分(兄弟姉妹以外の相続人に認められる最低限の取り分)があり、金銭で請求されることがあります。株以外の財産や生命保険で、ほかの子の取り分を考えておきましょう。
赤字の会社でも自社株に相続税はかかりますか?
赤字でも、会社が持つ不動産や預金が多いと純資産価額で評価が高くなることがあります。赤字だから0円とは限らないので、評価額を一度試算してみてください。
名義だけ親族の株主がいる場合はどうなりますか?
お金を出したのが社長で、名義だけ親族になっている株は、社長の財産と見られることがあります。株主名簿と実際にお金を出した人を、早めに確かめておきましょう。
まとめ
- 上場していない自社株も、相続税では決められた方式で評価される
- 自社株1億円・ほかの財産6,000万円で母と子2人が相続すると、相続税の総額は1,720万円
- 評価3,000万円の時に精算課税で贈与しておけば、後で評価が上がっても足し戻すのは2,890万円
- 利益や純資産が減った年は株価が下がりやすく、贈与のタイミングになる
- 事業承継税制は、認定を受けた会社の株で納税を猶予する制度。要件は国税庁で確認