当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社を経営していた父が亡くなり、長男が会社を継ぐことになった。『会社の株にも相続税がかかるの?』と不安になりますよね。
結論から言うと、かかります。上場していない自社株も相続財産で、評価額によっては相続税の大半を占めることもあるんです。
この記事では、会社の規模ごとの試算と、後継者に株を集めた時の負担を見ていきます。
自社株を相続すると相続税はいくら?
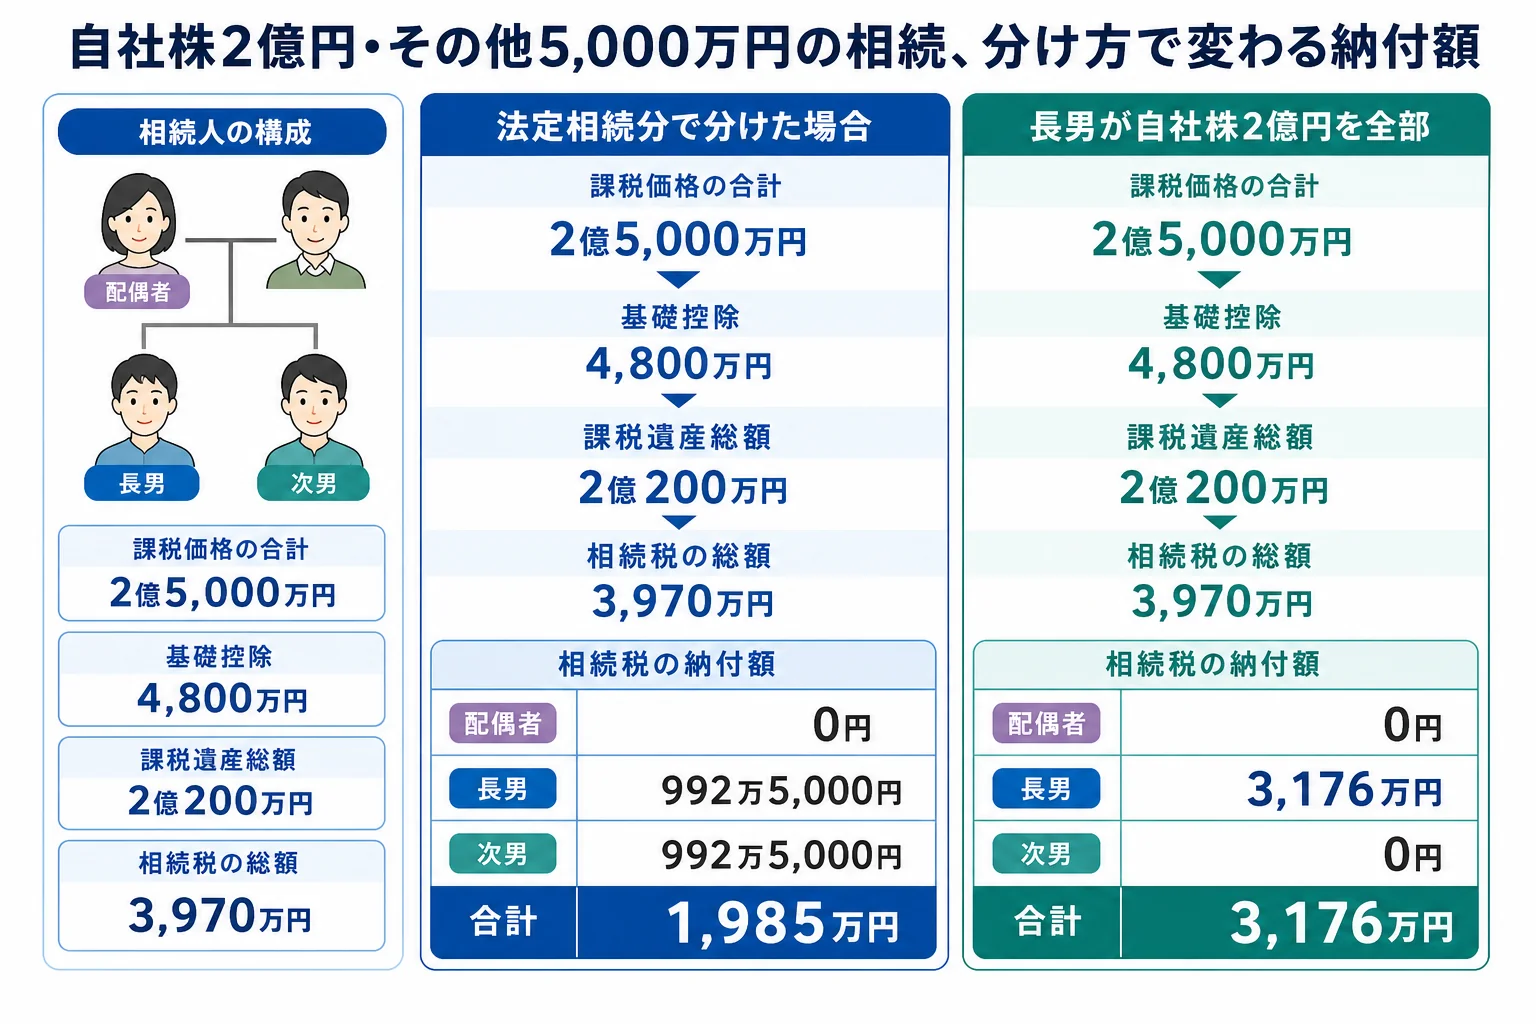
自社株の評価額3,000万円と自宅・預貯金5,000万円を、配偶者と子2人が法定相続分で相続すると、納付額は合計175万円です。自社株の評価額が2億円なら合計1,985万円になり、後継者1人に株を集めると、その人だけで3,176万円を納めることになります。
まずは、会社の規模で自社株の評価額が違う2つのケースです。相続人は配偶者と子2人、自社株以外の財産は5,000万円で同じにしています。自社株の評価額は例として置いた金額です。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 小さな会社(自社株3,000万円) | 8,000万円 | 350万円 | 175万円 | 子2人が87万5,000円ずつ |
| 規模の大きい会社(自社株2億円) | 2億5,000万円 | 3,970万円 | 1,985万円 | 子2人が992万5,000円ずつ |
| 同上で、長男が自社株2億円を全部、配偶者が5,000万円 | 2億5,000万円 | 3,970万円 | 3,176万円 | 長男だけが3,176万円を納める |
配偶者の分は配偶者の税額軽減で0円です。ただ、後継者に株を集めると、配偶者が取る割合が下がり、軽減の効き目も小さくなります。
『株は売れないのに、そんな現金どうするの?』という声が出るのは自然です。ここが会社の相続で多くの人が悩むところなんです。
自社株の評価額はどう決まる?
上場していない会社の株は、市場の値段がありません。そこで国税庁の決めた方法で評価します。
| 株を取得する人 | 会社の区分 | 評価の仕方 |
|---|---|---|
| 経営を支配する同族株主など | 大会社 | 類似業種比準方式(似た業種の株価を基に、配当・利益・純資産で比べる) |
| 同上 | 中会社 | 類似業種比準方式と純資産価額方式を併用 |
| 同上 | 小会社 | 純資産価額方式(会社の財産から負債などを引く) |
| 同族株主以外の株主 | 規模を問わない | 配当還元方式 |
会社の区分は、総資産価額・従業員数・取引金額で決まります。詳しくは国税庁のNo.4638 取引相場のない株式の評価に載っています。
実は、利益が出ている会社や、土地をたくさん持っている会社ほど評価額が高くなりやすいです。有限会社の出資も、同じように評価します。
個人事業を継ぐ場合はどうなる?
個人事業主だった親の店舗や工場の土地を継ぐなら、小規模宅地等の特例(特定事業用宅地等)が使える可能性があります。400㎡まで評価額が80%減ります。
| ケース | 課税価格の合計 | 子2人の納付額の合計 | 理由・注意 |
|---|---|---|---|
| 店舗の土地4,000万円+その他4,000万円・特例なし | 8,000万円 | 470万円 | 基礎控除4,200万円 |
| 同上・特例で土地が800万円に(400㎡以内の場合) | 4,800万円 | 60万円 | 適用には申告が必要 |
特例は事業を引き継ぐ人が申告期限まで事業を続けるなどの要件があります。要件を満たすかは税理士に確認を。
事業承継で相続税の負担を軽くする方法はある?
会社の株には、法人版事業承継税制という納税猶予の制度があります。後継者が一定の要件のもと非上場株式を相続すると、その株にかかる相続税の納税が猶予され、後継者の死亡などで免除されます。
特例措置は、平成30年1月1日から令和9年12月31日までの相続等が対象です。特例承継計画は令和9年9月30日までに出す必要があります。詳しくは国税庁のNo.4148 法人版事業承継税制で確認できます。
例えば、こんな会話も起きがちです。
「会社は兄が継ぐから、株は全部兄でいいよね」
「でも、それだと私の取り分がほとんど無くなるんだけど」
後継者に株を集めると、ほかの相続人の遺留分を侵害することがあります。遺留分侵害額請求は金銭での請求なので、後継者が現金を用意できるかも考えておきましょう。
自社株の評価額が分からない、後継者に株を集めたい、納税猶予を使うか迷っている、というケースは税理士に任せると楽です。会社の決算書を見ながら評価から申告まで進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税額を自分で試算する手順は相続税シミュレーションのやり方、家族の人数ごとの基礎控除は相続人の人数別の基礎控除早見表で確認できます。
よくある質問
会社を相続すると相続税はどれくらいかかりますか?
自社株の評価額とほかの財産、相続人の人数で決まります。この記事の例では、自社株3,000万円・その他5,000万円を配偶者と子2人で分けると合計175万円、自社株2億円なら合計1,985万円でした。
赤字の会社でも自社株に相続税はかかりますか?
評価額が出れば相続財産になります。小会社は純資産価額方式なので、赤字でも会社の財産が多ければ評価額が付くことがあります。
個人事業主の相続税で使える特例はありますか?
事業用の土地なら小規模宅地等の特例(特定事業用宅地等)で400㎡まで80%減額できる可能性があります。事業の継続などの要件があるので、税理士に確認を。
まとめ
- 上場していない自社株も相続財産で、国税庁の方法で評価する
- 自社株3,000万円・その他5,000万円を配偶者と子2人で分けると納付額は合計175万円
- 自社株2億円なら合計1,985万円、後継者1人に集めると3,176万円
- 個人事業の店舗の土地は特定事業用宅地等で400㎡まで80%減額の可能性
- 法人版事業承継税制の特例措置は令和9年12月31日までの相続等が対象