当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
築50年近い実家。売っても値段がつかないと言われたし、相続税の計算でも0円でいいはず。そう考えている方、意外と多いんです。
結論から言うと、古い家でも相続税の評価は0円にはなりません。建物は固定資産税評価額で評価するので、評価額がついている限り財産として数えます。
この記事では、わが家の古い家がいくらとして扱われるのか、どこを見れば分かるのかを、ケースごとに確かめていきます。
築50年の実家、相続税では0円扱いになる?
例えば、築年数のたった木造の実家を、子2人が相続するケースです。建物は「固定資産税評価額×1.0」で評価するので、毎年届く固定資産税の通知に載っている評価額が、そのまま相続税での建物の値段になります。売れる値段がつかなくても、評価額がある限り0円にはなりません。
国税庁のタックスアンサーでも、家屋は固定資産税評価額に1.0を掛けた金額で評価すると書かれています(No.4602 土地家屋の評価)。
『でも、こんなボロ家にお金を出す人なんていないのに…』と思いますよね。ただ、相続税の評価は「実際に売れる値段」ではなく、決められたルールで出す金額なんです。
ここが大事なところです。古い家で金額が大きくなるのは、建物より土地のほうであることが多いです。
地方か都市部かで、気にするところが変わる
建物の評価は小さくても、土地と合わせると話が変わります。ケースごとに見てみましょう。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 地方の築古の家、土地も安い | 建物も土地も評価は小さめ | 倍率方式の地域が多い。基礎控除に収まるかを確認 |
| 都市部の築古の家 | 土地の評価が大部分を占める | 路線価方式で評価。小規模宅地等の特例が使えるか確認 |
| 空き家になり、売る予定 | 評価は同じ。売却時の特例を検討 | 昭和56年5月31日以前の建築なら3,000万円控除の対象になりうる |
| 古い家を人に貸している | 借家権割合30%を差し引ける | 貸家の評価になる。賃貸割合も関係する |
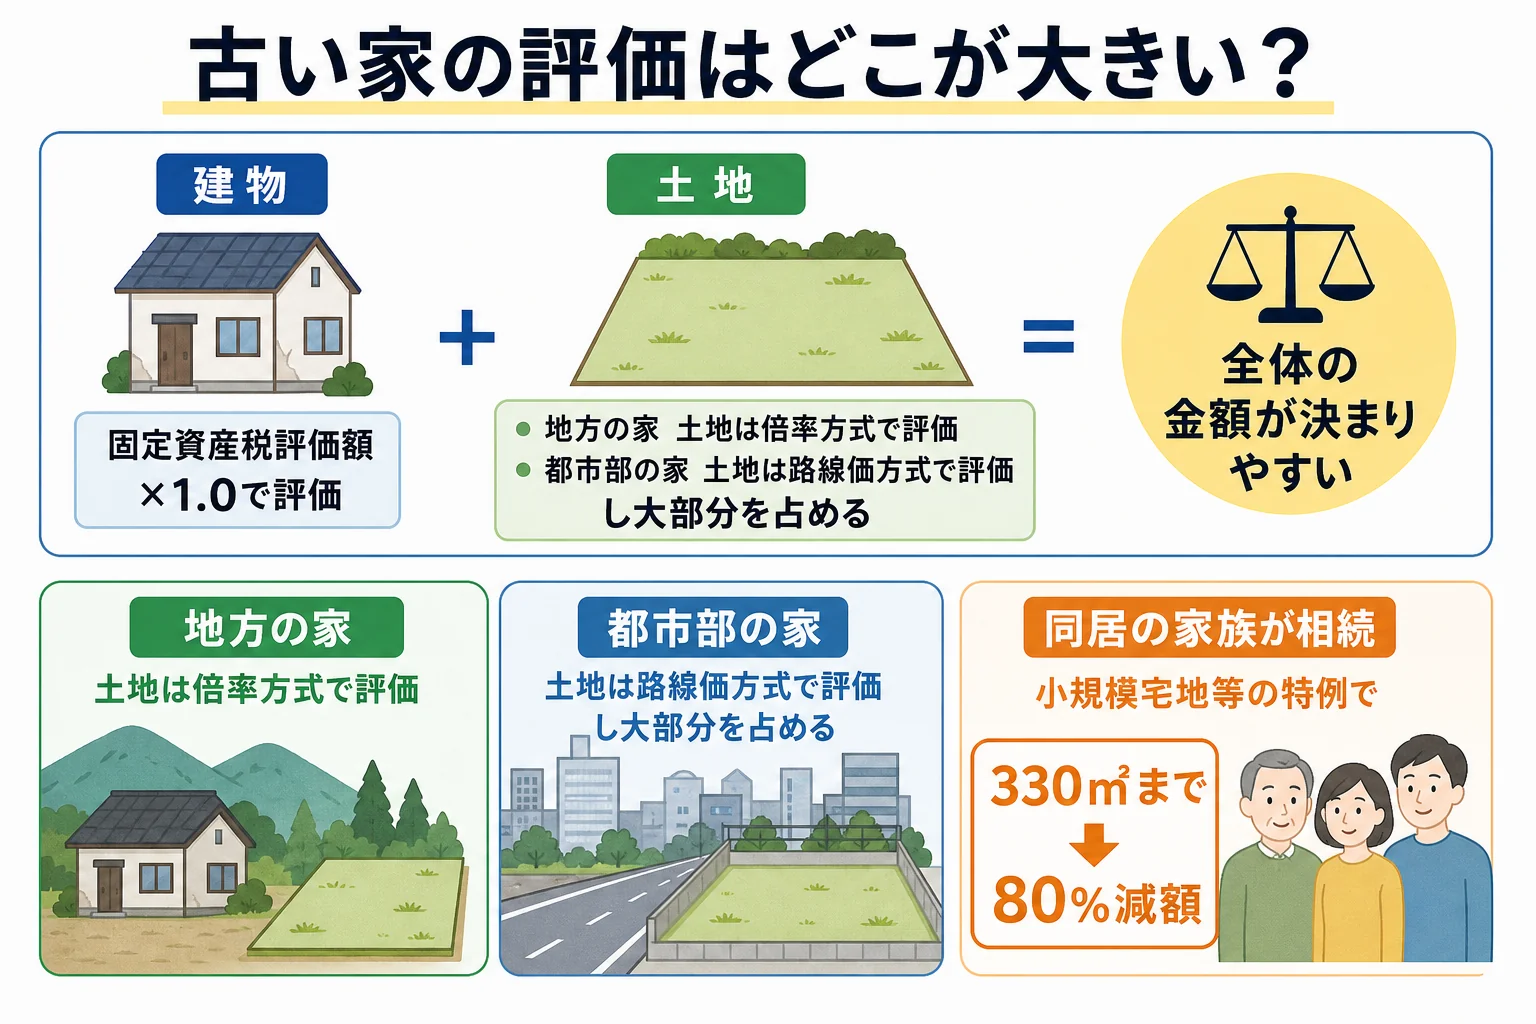
例えば、地方の倍率方式の地域なら、土地も固定資産税評価額に倍率を掛けて出します。建物と土地を足しても、基礎控除に収まる家は少なくありません。
一方、都市部の家は路線価で土地を評価するので、建物がほぼ価値なしでも土地だけで大きな金額になることも。同居していた家族が相続するなら、330㎡まで80%減額できる小規模宅地等の特例が使えるかを確かめておきましょう。
要件を満たすかは個別に変わるので、税理士に確認するのが安心です。
古い家の評価額は、どこを見れば分かる?
評価額は、手元の書類で確かめられます。
- 毎年届く固定資産税の納税通知書と課税明細書で、家屋の評価額を見る
- 書類が見つからなければ、市区町村(東京23区は都税事務所)で評価証明書を取る
- 土地は国税庁の路線価図・評価倍率表で、路線価方式か倍率方式かを確かめる
- 増築部分が登録されていない時は、評価の出し方を税理士に相談する
市区町村の窓口では、こんなふうに頼むとスムーズです。
「亡くなった父名義の家と土地について、相続税の申告に使う評価証明書をお願いします」
『税金の通知なんて、毎年すぐ捨てていた…』という方も安心してください。評価証明書は窓口で取り直せます。
固定資産税がかかっていない古い家でも、課税されないことと評価額が0円であることは別です。評価額の欄は見ておきましょう。
家の中の家具や家電の扱いは家財道具の相続税評価、実家を相続した後の全体の流れは実家や空き地のケース別にやることで確認できます。
相続税がかかるかは基礎控除で決まる
古い家の評価が小さくても、預金や土地と合わせて基礎控除を超えるかで申告が必要かが決まります。
| 家族構成 | 法定相続人 | 基礎控除 |
|---|---|---|
| 子2人 | 2人 | 4,200万円 |
| 妻と子2人 | 3人 | 4,800万円 |
『家は安いから大丈夫』と思っていても、都市部の土地が入るとあっさり超えることも。小規模宅地等の特例で0円になる場合でも、特例を使うには申告が必要です。
都市部に土地がある、増築していて評価が分かりにくい、空き家を売る予定がある。こうしたケースは、評価と特例をまとめて専門家に見てもらうと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
取り壊す予定の古い家でも、相続税の評価に入れますか?
亡くなった時点で家が建っていれば、固定資産税評価額で評価して財産に入れます。取り壊しの予定があるだけでは、評価は変わりません。
固定資産税がかかっていない家は、評価0円でいいですか?
固定資産税が課税されないことと、評価額が0円であることは別です。評価証明書で家屋の評価額を確かめてみてください。
古い空き家を売った時の3,000万円控除は誰でも使えますか?
昭和56年5月31日以前に建てられた家などが対象で、2027年12月31日までの売却が条件です。相続人が3人以上の場合は1人2,000万円になるなど細かな要件があるので、税理士に確認しておきましょう。
まとめ
- 古い家でも建物は固定資産税評価額×1.0で評価し、0円にはならない
- 金額が大きくなりやすいのは建物より土地のほう
- 都市部なら小規模宅地等の特例、売るなら空き家の3,000万円控除を確認
- 評価額は課税明細書か市区町村の評価証明書で確かめられる
- 特例で0円になる場合も申告が必要