当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の控除を調べると、基礎控除、配偶者控除、未成年者控除と、名前がたくさん出てきますよね。結局うちはどれが使えるのか、一覧を見ても分かりにくいという方も多いはずです。
結論から言うと、使える控除は「家族の誰が、どんな状況で相続するか」で決まります。配偶者がいれば配偶者の税額軽減、18歳未満の子がいれば未成年者控除、という具合です。
この記事では、家族の状況から使える控除を逆引きして、税額がいくら減るかをケースで確かめます。
わが家で使える相続税の控除はどれ?
例えば、夫が亡くなり、妻と子2人が遺産1億円(基礎控除前の課税価格)を法定相続分どおりに相続するケースです。妻は配偶者の税額軽減で0円。子のうち1人が15歳なら、その子の税額157万5,000円から未成年者控除30万円を引いて、127万5,000円になります。家族の状況が1つ違うだけで、使える控除が増えるんです。
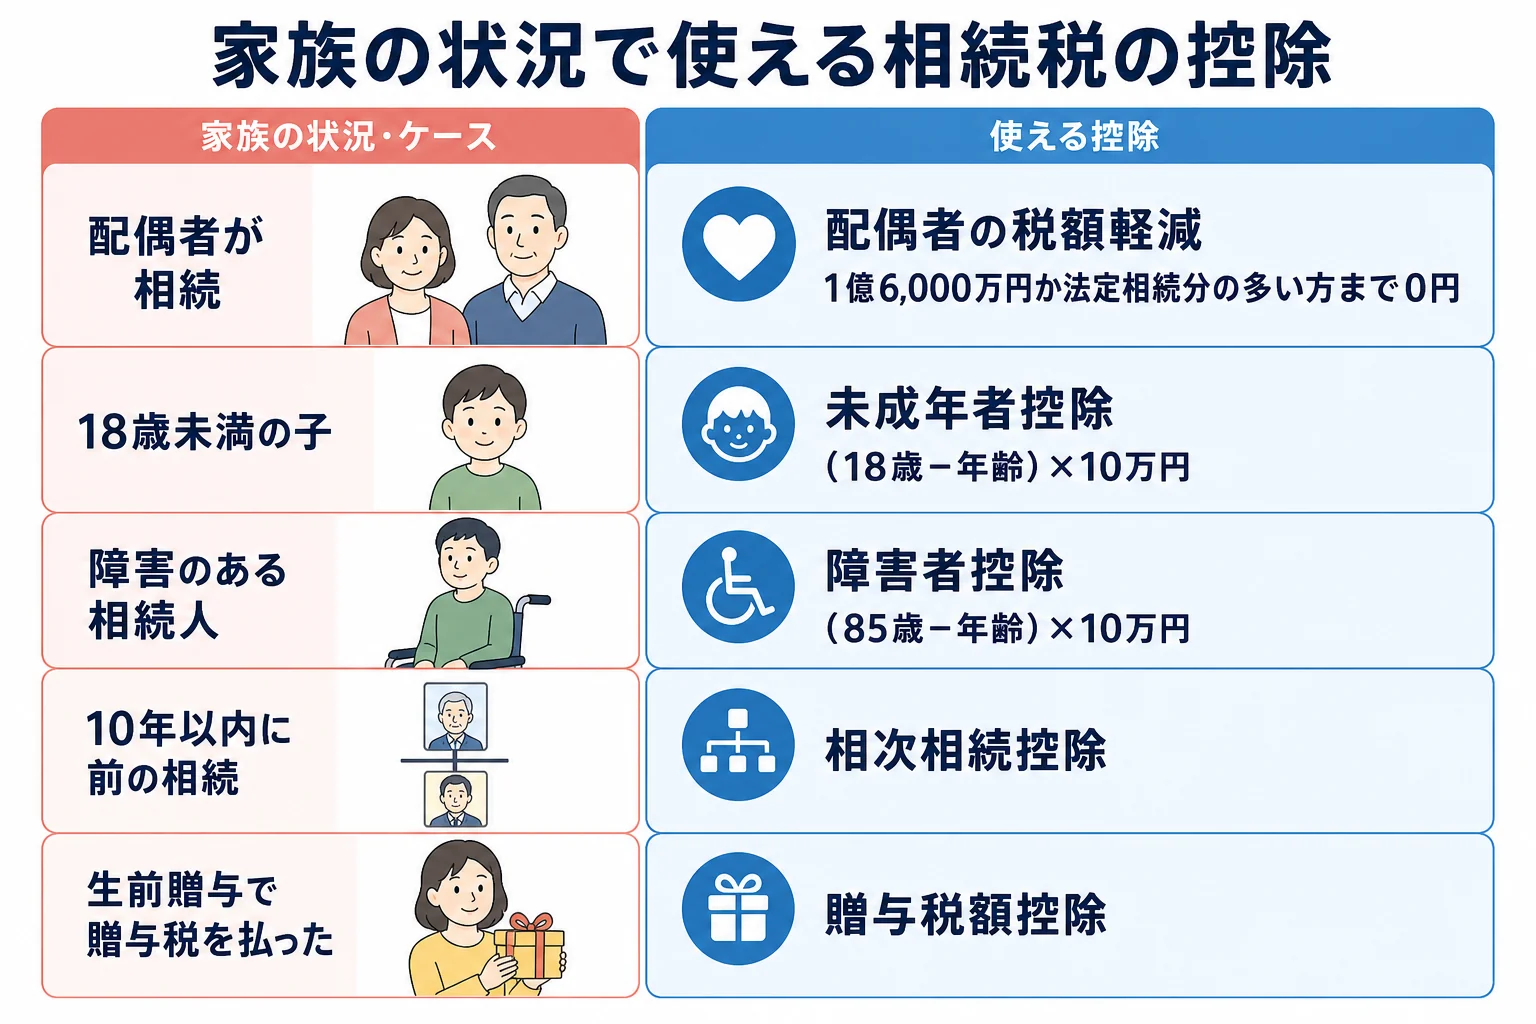
まずは、家族の状況ごとに使える控除を並べてみます。
| 家族の状況 | 使える控除・特例 | 減らせる額の目安 |
|---|---|---|
| 配偶者が相続する | 配偶者の税額軽減 | 1億6,000万円か法定相続分の多い方まで税額0円 |
| 18歳未満の相続人がいる | 未成年者控除 | (18歳−年齢)×10万円 |
| 障害のある相続人がいる | 障害者控除 | (85歳−年齢)×10万円(特別障害者は20万円) |
| 10年以内に前の相続があった | 相次相続控除 | 前回の相続税額をもとに1年10%ずつ減らした額 |
| 亡くなる前に贈与を受け贈与税を払った | 贈与税額控除 | 加算された贈与分にかかった贈与税 |
| 海外の財産に外国で相続税がかかった | 外国税額控除 | 外国で納めた分(限度額あり) |
『うちは特別なことは何もないから、使える控除はないかも』と思った方もいますよね。実は、配偶者がいるだけで減る額の大きな控除が使えることが多いんです。
「税額から引く控除」と「財産から引くもの」は別物
控除と呼ばれるものには、2つの種類があります。ここを混ぜると、計算が合わなくなります。
| 種類 | 主なもの | 引くタイミング |
|---|---|---|
| 財産から引くもの | 基礎控除、生命保険金の非課税枠、債務控除・葬式費用、小規模宅地等の特例 | 税額を計算する前 |
| 税額から引くもの | 配偶者の税額軽減、未成年者控除、障害者控除、相次相続控除、贈与税額控除、外国税額控除 | 各人の税額を出した後 |
財産から引くものは、課税価格を小さくして相続税の総額そのものを下げます。例えば生命保険金は、500万円×法定相続人の数までが非課税です。
例えば妻と子2人が相続人なら、生命保険金の非課税枠は500万円×3人で1,500万円です。死亡保険金が1,500万円までなら、その分は課税価格に入りません。
『控除は税理士が全部見つけてくれるでしょ』と思うかもしれません。ただ、保険金の受取人や葬式費用の領収書は、家族しか知らないことも多いんです。手元の書類は早めに集めておきましょう。
税額から引く控除は、各人の税額が決まってから、その人の分だけを減らします。基礎控除の人数の数え方は、法定相続人の数え方(養子・放棄がある時)で確かめられます。
18歳未満の子が相続するケース
未成年者控除は、相続した時に18歳未満の法定相続人が使えます。日本国内に住所があることなどの要件もあります。
控除額は(18歳−相続した時の年齢)×10万円。年齢の1年未満は切り捨てて計算します。
| ケース | 計算 | 控除額 |
|---|---|---|
| 15歳9か月の子 | (18−15)×10万円 | 30万円 |
| 10歳の子 | (18−10)×10万円 | 80万円 |
| 2歳の子 | (18−2)×10万円 | 160万円 |
18歳に近いほど控除は小さくなります。相続した時に17歳なら、控除は10万円です。
「子どもが小さいから、控除しきれないんじゃない?」
「引き切れない分は、扶養義務者の相続税から引けるんだって」
その子の相続税額より控除額が大きい時は、引き切れない分を扶養義務者(親など)の相続税額から差し引けます。
障害のある相続人がいるケース
障害者控除は、相続した時に障害者である法定相続人が使えます。こちらも日本国内に住所があることなどが要件です。
控除額は(85歳−相続した時の年齢)×10万円。特別障害者に当たる場合は、1年につき20万円で計算します。
例えば、遺産1億円・妻と子2人(法定相続分どおり)のケースで、子の1人が40歳で障害者控除を使える場合を見てみます。
| 手順 | 計算 | 金額 |
|---|---|---|
| 子1人の税額(控除前) | 相続税の総額630万円×1/4 | 157万5,000円 |
| 障害者控除 | (85−40)×10万円 | 450万円 |
| 控除後の子の税額 | 157万5,000円−450万円 | 0円 |
| 引き切れない分 | 450万円−157万5,000円 | 292万5,000円 |
引き切れない292万5,000円は、扶養義務者(配偶者・直系血族・兄弟姉妹など)の相続税額から差し引けます。このケースならもう1人の子の税額157万5,000円から引けるので、子2人とも0円になります。
『障害者手帳があれば誰でも使えるの?』と迷う方もいますよね。どの区分が特別障害者に当たるかなど細かな判定があるので、要件を満たすかは税理士に確認を。
続けて相続があった、生前贈与を受けていたケース
親が続けて亡くなった時に使えるのが相次相続控除です。
使えるのは、今回亡くなった人が10年以内の前の相続で財産を取得し、そのとき相続税が課されていた場合です。相続放棄をした人は使えません。
| ケース | 相次相続控除 | 理由・注意 |
|---|---|---|
| 父の相続で母が相続税を納め、5年後に母が亡くなった | 使える | 経過年数に応じて1年10%ずつ減る |
| 父の相続で母が配偶者の税額軽減により0円だった | 使えない | 前の相続で相続税が課されていない |
| 父の相続から12年後に母が亡くなった | 使えない | 10年を過ぎている |
前の相続からの年数が長いほど、控除できる額は小さくなります。前回の申告書の控えが計算に要るので、捨てずに探しておきましょう。
もう1つ、亡くなる前の贈与が相続財産に加算された時は、その贈与で払った贈与税を相続税から引けます(贈与税額控除)。二重に税金がかからないようにする仕組みです。
配偶者の税額軽減を使うほど二次相続の税金が増えることもあるので、配偶者控除で相続税がゼロになるケースもあわせて見てみてください。
- 配偶者の税額軽減と小規模宅地等の特例は、0円になる場合も申告が要る
- 未成年者控除・障害者控除は法定相続人であることが要件
- 相続放棄した人は相次相続控除を使えない
- 年齢は相続した時点で数える
控除が重なるケース、子が未成年で扶養義務者の税額から引く計算が要るケース、前の相続の申告書が見つからないケースは、計算が込み入ります。そんな時は、税理士に申告をまとめて頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の税額控除にはどんな種類がありますか?
配偶者の税額軽減、未成年者控除、障害者控除、相次相続控除、贈与税額控除、外国税額控除があります。各人の税額を出した後に、その人の分から差し引きます。
基礎控除と配偶者控除は両方使えますか?
使えます。基礎控除は財産全体から引き、配偶者の税額軽減は配偶者の税額から引くので、引く場所が違います。
未成年者控除はいくらですか?
(18歳−相続した時の年齢)×10万円です。1年未満は切り捨てて計算し、15歳9か月なら30万円です。
まとめ
- 使える控除は、家族の誰がどんな状況で相続するかで決まる
- 財産から引くもの(基礎控除など)と税額から引く控除は別物
- 未成年者控除は(18歳−年齢)×10万円、障害者控除は(85歳−年齢)×10万円
- 引き切れない未成年者控除・障害者控除は扶養義務者の税額から引ける
- 相次相続控除は、前の相続で相続税が課されていた時だけ使える