当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、『妻が全部相続すれば相続税はゼロになるらしい』と聞いた。それなら全部妻の名義にしてしまおうか、と考えている方も多いですよね。
結論から言うと、妻の相続税は「1億6,000万円」か「法定相続分」の多い方までゼロになります。ただ、妻に多く集めるほど、妻が亡くなった時(二次相続)に子どもの税金が増えることも。
この記事では、遺産額の違う3つのケースで、一次相続と二次相続の税金を合わせた損得を比べます。
妻が全部相続したら、本当にゼロになる?
例えば、夫が亡くなり、妻と子2人が遺産1億円(基礎控除前の課税価格)を相続するケースです。妻が全部相続すれば、今回の相続税は0円になります。ただ、妻自身の財産がなく、その1億円がそのまま残ったまま妻が亡くなると、子2人の相続税は770万円。法定相続分どおりに分けた場合の合計395万円より、375万円多くなる計算です。
「配偶者控除」と呼ばれることが多いですが、正式には「配偶者の税額軽減」といいます。
妻(夫)が取得した財産のうち、1億6,000万円か、配偶者の法定相続分相当額のどちらか多い金額までは、相続税がかかりません。
| 遺産額(課税価格) | 妻と子がいる時の法定相続分 | 妻がゼロで済む上限 |
|---|---|---|
| 1億円 | 5,000万円 | 1億6,000万円 |
| 2億円 | 1億円 | 1億6,000万円 |
| 4億円 | 2億円 | 2億円 |
遺産2億円で妻が全部相続すると、1億6,000万円を超えた分には税金がかかります。この場合の妻の納付額は540万円です。
ゼロでも申告は要るって本当?
本当です。ここが見落としやすいところなんです。
配偶者の税額軽減は、相続税の申告をして初めて使えます。軽減を使って0円になった場合も、申告期限(亡くなった日の翌日から10か月以内)までに申告書を出しておきましょう。
『0円なら税務署に行かなくていいよね』と思いがちですが、出さないと軽減そのものが受けられません。
「父さんの相続、母さんは0円だったから何もしなくていいよね」
「軽減を使って0円なら、申告書は出さないといけないんだよ」
反対に、遺産の合計が基礎控除以下なら、そもそも申告は要りません。妻と子2人なら、課税価格の合計が4,800万円以下のケースです。
- 遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えているか
- 申告期限までに、妻が何を取得するか遺産分割がまとまりそうか
- まとまらない時は「申告期限後3年以内の分割見込書」を出しておく
- 妻自身にどのくらい財産があるか(二次相続の見積もりに使う)
分割がまとまらないまま期限が来ても、分割見込書を出しておけば、あとで分けた時に軽減を受けられます(更正の請求)。
遺産1億円・6,000万円なら、二次相続まででどっちが得?
ここからは、妻自身の財産はなく、一次相続でもらった財産がそのまま残った状態で妻が亡くなる、という前提で比べます。二次相続の相続人は子2人です。
| ケース | 一次相続(夫)の税額 | 二次相続(妻)の税額 | 合計 |
|---|---|---|---|
| 遺産6,000万円・法定どおり(妻3,000万円) | 60万円 | 0円 | 60万円 |
| 遺産6,000万円・妻が全部 | 0円 | 180万円 | 180万円 |
| 遺産6,000万円・子だけで分ける | 120万円 | 0円 | 120万円 |
| 遺産1億円・法定どおり(妻5,000万円) | 315万円 | 80万円 | 395万円 |
| 遺産1億円・妻が全部 | 0円 | 770万円 | 770万円 |
| 遺産1億円・子だけで分ける | 630万円 | 0円 | 630万円 |
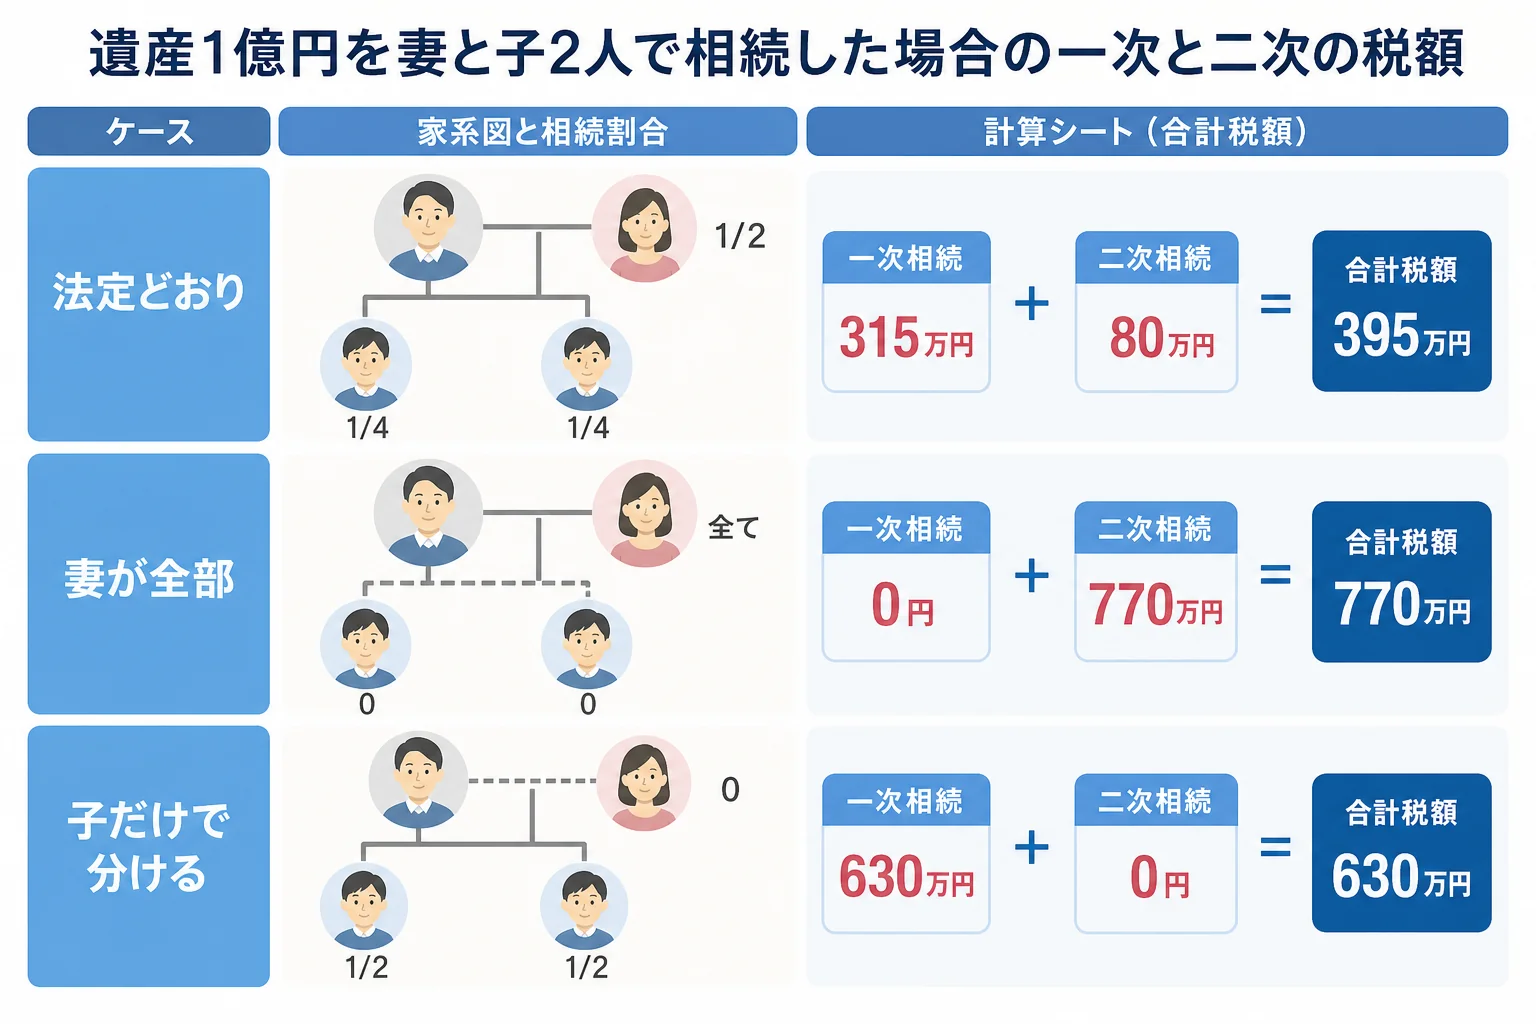
二次相続では、妻がいなくなるので相続人は子2人だけ。基礎控除は4,200万円に下がり、配偶者の税額軽減も使えません。
だから、妻に全部集めると、二次相続でまとめて税金がかかりやすいんです。
反対に、子だけで分けるのも得とは限りません。妻の軽減を一切使わないので、一次相続の税金がそのまま残ります。
遺産2億円なら、妻の取り分で差がもっと開く
遺産が大きくなると、二次相続の税率の段も上がるので、差がはっきり出ます。
| ケース | 一次相続(夫)の税額 | 二次相続(妻)の税額 | 合計 |
|---|---|---|---|
| 法定どおり(妻1億円・子 各5,000万円) | 1,350万円 | 770万円 | 2,120万円 |
| 妻が1億6,000万円・子 各2,000万円 | 540万円 | 2,140万円 | 2,680万円 |
| 妻が全部(2億円) | 540万円 | 3,340万円 | 3,880万円 |
| 子だけで分ける | 2,700万円 | 0円 | 2,700万円 |
「上限の1億6,000万円まで妻に寄せれば、税金は少なくなるよね」
「一次相続だけ見ればそうだけど、母さんの相続で2,140万円かかるんだって」
こんな話になる家族は多いです。一次相続の税金だけで決めると、合計で見た時に損をすることがあるんですね。
注意してほしいのは、この比較は前提しだいで変わることです。
- 妻自身に預貯金や不動産があると、二次相続の金額が増える
- 妻が生活費や介護費で財産を使えば、二次相続の金額は減る
- 一次相続で妻にも相続税がかかっていて、10年以内に二次相続があると、相次相続控除で税額が減る(上の表では計算していない。妻が0円だった時は使えない)
- 自宅の土地に小規模宅地等の特例が使えるかで、課税価格そのものが変わる
各ケースの計算の流れは、配偶者と子2人などの計算例で一つずつ確かめられます。
妻に多めに残した方がいいケースもある?
あります。税金の合計だけでは決められないのが、配偶者の相続です。
| ケース | 妻に多めに残す判断 | 理由・注意 |
|---|---|---|
| 妻の今後の生活費・住まいが心配 | 向いている | 一次相続で生活の土台を確保できる。税金の差は試算して家族で納得しておく |
| 妻自身にも大きな財産がある | 向かないことが多い | 二次相続の金額がさらに増える |
| 遺産が基礎控除を少し超える程度 | どちらでも差が小さい | 二次相続が基礎控除以下に収まるかを確認 |
| 自宅の土地が財産の大半 | 取得者ごとに試算を | 小規模宅地等の特例が誰に使えるかで結論が変わる |
『母さんの老後のお金が足りなくなったら困る』。そう思うのは自然です。税金が少し増えても、妻が安心して暮らせる分け方を選ぶ家族も少なくありません。
大事なのは、二次相続の税金まで数字で見たうえで決めることです。税率の段がどう変わるかは、遺産額別に見る相続税の税率で確かめてみてください。
妻自身の財産がある、自宅の土地をどちらが取るかで迷っている、一次と二次の合計で比べたい。こうしたケースは、税理士に何通りかの分け方を試算してもらうと決めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の配偶者控除は、いくらまで非課税ですか?
配偶者が取得した財産のうち、1億6,000万円か配偶者の法定相続分相当額の、どちらか多い金額まで相続税がかかりません。正式には配偶者の税額軽減といいます。
配偶者控除で0円になる時も申告は必要ですか?
必要です。申告をして初めて軽減を受けられるので、税額が0円でも申告期限(亡くなった日の翌日から10か月以内)までに申告書を出します。
妻が全部相続するのは損ですか?
一次相続の税金は少なくなりますが、妻が亡くなった時の二次相続で子の税金が増えることがあります。遺産1億円・妻と子2人で妻自身の財産がないケースでは、法定相続分どおりの合計395万円に対し、妻が全部相続すると合計770万円でした。
まとめ
- 妻の相続税は、1億6,000万円か法定相続分の多い方までゼロになる
- ゼロになる場合も、軽減を使うには申告が要る
- 妻に全部集めると、二次相続で子の税金が増えやすい
- 遺産1億円・妻と子2人なら、法定どおり合計395万円、妻が全部で合計770万円
- 妻の生活資金や自宅の特例も合わせて、二次相続まで試算して決める