当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を相続することになり、手元にあるのは固定資産税の納税通知書だけ。『この評価額で相続税を計算していいの?』と迷う方も多いはずです。
結論から言うと、建物は固定資産税評価額をそのまま使います。土地は、市街地なら相続税路線価、それ以外は固定資産税評価額に倍率を掛けて出すんです。
この記事では、2つの路線価の違いと、通知書から評価を出す計算をケース別に見ていきます。
相続税路線価と固定資産税路線価は何が違う?
相続税の土地の評価に使うのは、国税庁の相続税路線価か評価倍率表です。固定資産税路線価や固定資産税評価額は市区町村が固定資産税のために決める別の物差しで、そのまま土地の相続税評価額にはなりません。建物だけは固定資産税評価額がそのまま相続税評価額です。
同じ「路線価」という名前でも、決める人も目的も違います。国土交通省の一覧では、次のように整理されています。
| 項目 | 相続税路線価 | 固定資産税の評価 |
|---|---|---|
| 決める人 | 国税庁・国税局長 | 総務省・市町村長 |
| 価格の時点 | 毎年1月1日時点(7月公表) | 1月1日時点(3年に1度評価替え) |
| 水準の目安 | 地価公示の8割程度 | 地価公示の7割程度 |
| 使い道 | 相続税・贈与税 | 固定資産税など |
出典は国土交通省の主な公的土地評価一覧です。
水準がそれぞれ地価公示の8割程度と7割程度なので、同じ土地でも相続税路線価の方が高めに出ることが多いんです。
通知書から相続税評価額を出すとどうなる?
ここが大事なところです。実家が市街地か郊外かで、使う数字が変わります。どちらの方式になるかは、国税庁の路線価図・評価倍率表で確認できます。
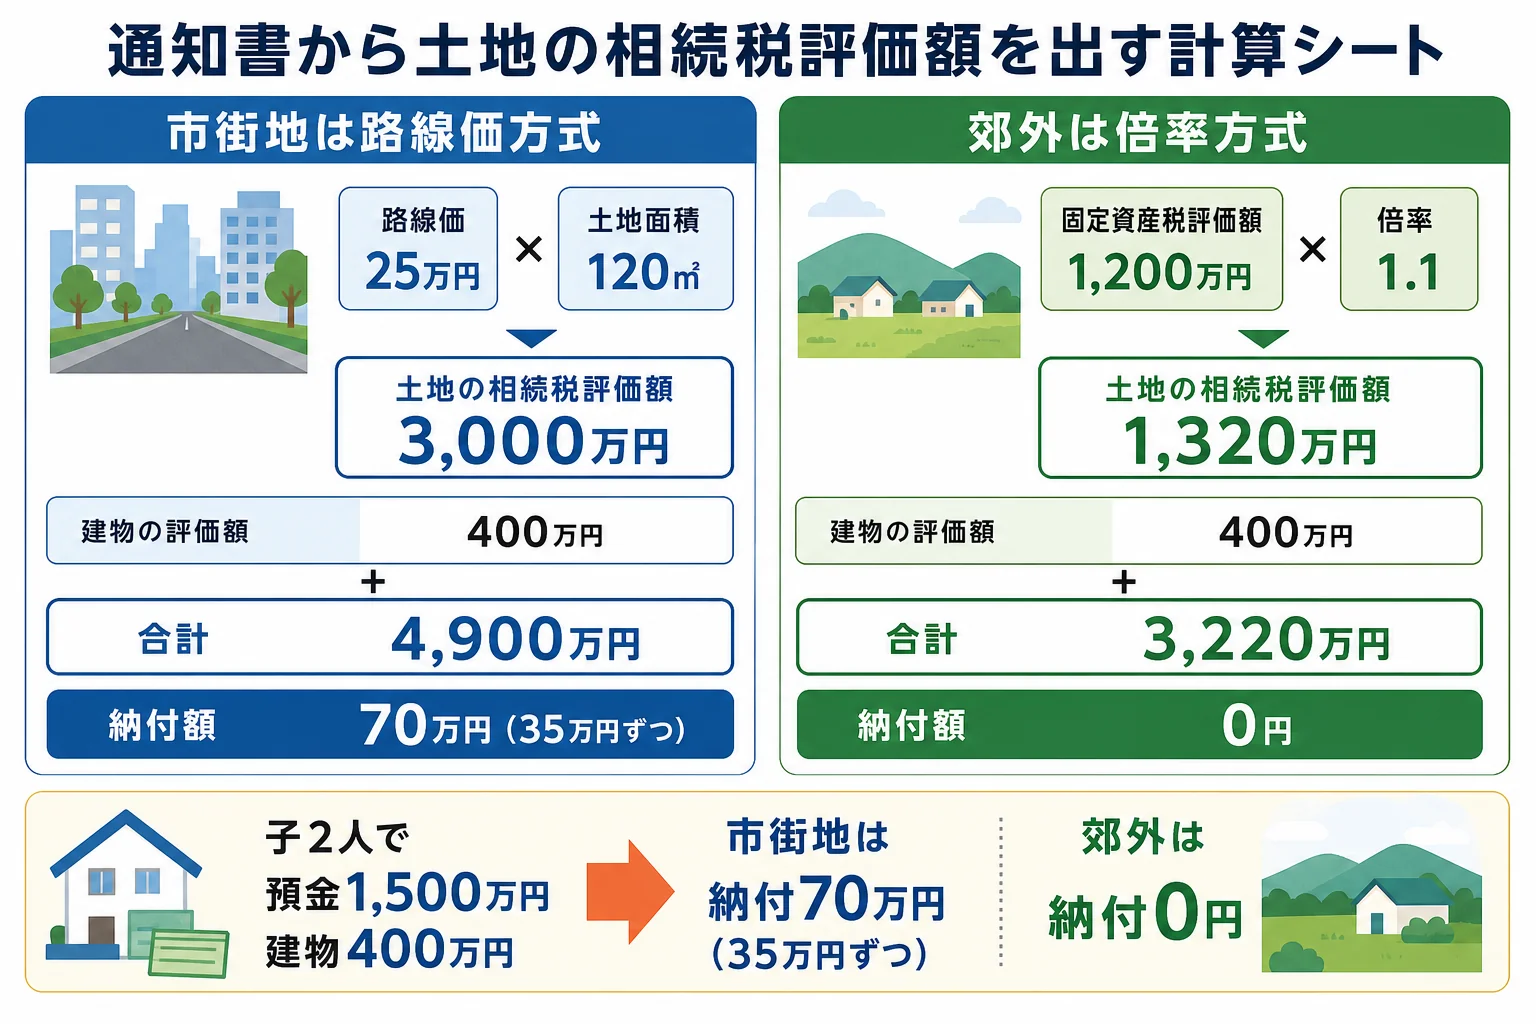
例えば、子2人が実家(土地・建物)と預金1,500万円を相続するケースで比べてみます。建物の固定資産税評価額はどちらも400万円です。
| ケース | 土地の計算 | 土地の評価 | 課税価格の合計 | 納付額の合計 |
|---|---|---|---|---|
| 市街地の実家(路線価方式) | 路線価25万円 × 120㎡ | 3,000万円 | 4,900万円 | 70万円 |
| 郊外の実家(倍率方式) | 固定資産税評価額1,200万円 × 倍率1.1 | 1,320万円 | 3,220万円 | 0円 |
路線価方式の数字は、土地の形や奥行きによる補正を除いた単純計算です。倍率は地域ごとに評価倍率表に載っている数字を使います。
子2人なら基礎控除は4,200万円です。市街地のケースは超えるので、子2人が35万円ずつ納めます。郊外のケースは基礎控除以内なので、相続税はかかりません。
固定資産税評価額から相続税評価額を目安で出せる?
『路線価図を見る前に、ざっくり知りたい』という方もいますよね。水準の目安から逆算すると、固定資産税評価額 ÷ 0.7 × 0.8 で大まかな見当はつけられます。
例えば、土地の固定資産税評価額が2,100万円なら、2,100万円 ÷ 0.7 × 0.8 = 2,400万円が目安です。
ただ、これはあくまで基礎控除を超えそうかを見るための当たりです。実際の申告では、路線価方式か倍率方式で計算し直しましょう。
通知書を見る時は、次の点を確かめておくと計算がスムーズです。
- 土地と建物が別々の行に書かれているか
- 「評価額」の欄を見ているか(課税標準額とは別)
- 亡くなった日を含む年度の通知書か
- 共有の土地なら、持分の割合も確認したか
通知書が見つからない時は、市区町村で固定資産評価証明書を取れます。相続した不動産で何から始めるかは、不動産を相続したら何から始める?も参考にしてみてください。
自宅の土地なら、評価はもっと下がる?
実は、ここからさらに下がるケースがあります。亡くなった人の自宅の土地は、要件を満たせば小規模宅地等の特例で330㎡まで80%減額されます。
例えば、市街地のケースで同居の子が自宅を相続すると、土地3,000万円の評価が大きく下がる可能性があります。ただし、特例は申告しないと使えません。使えるかは税理士に確認を。
建物の評価をもっと詳しく見たい時は建物の相続税評価額で確認できます。
市街地に土地がある、路線価の補正が必要な形の土地、特例が使えるか迷う、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
固定資産税評価額をそのまま相続税評価額にできますか?
建物はそのまま使えます。土地は、市街地なら相続税路線価で、それ以外は固定資産税評価額に評価倍率表の倍率を掛けて計算します。
相続税路線価はいつ公表されますか?
毎年7月1日に国税庁が公表し、その年の1月1日時点の価格です。亡くなった年の路線価を使います。
固定資産税路線価と相続税路線価はどちらが高いですか?
水準の目安は相続税路線価が地価公示の8割程度、固定資産税の評価が7割程度なので、相続税路線価の方が高めに出ることが多いです。
まとめ
- 相続税路線価は国税庁、固定資産税の評価は市町村長が決める別の物差し
- 水準は地価公示の8割程度と7割程度で、相続税路線価が高めになりやすい
- 建物は固定資産税評価額をそのまま使う
- 土地は市街地なら路線価方式、それ以外は固定資産税評価額×倍率
- 子2人の例では市街地の実家で70万円、郊外の実家で0円と結論が分かれた