当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の土地の登記簿を見たら、自宅の敷地とは別に「公衆用道路」の土地が載っていた。『この道にも相続税がかかるの?』と気になる方も多いはずです。
結論から言うと、誰でも通り抜けできる私道なら評価はゼロです。一方で、行き止まりの私道や、建て替えの時に道路に出す部分(セットバック)は、ゼロではないものの評価が下がります。
この記事では、土地の形ごとにどれだけ下がるかを計算例で見ていきます。
公衆用道路の土地は相続税評価でどう扱う?
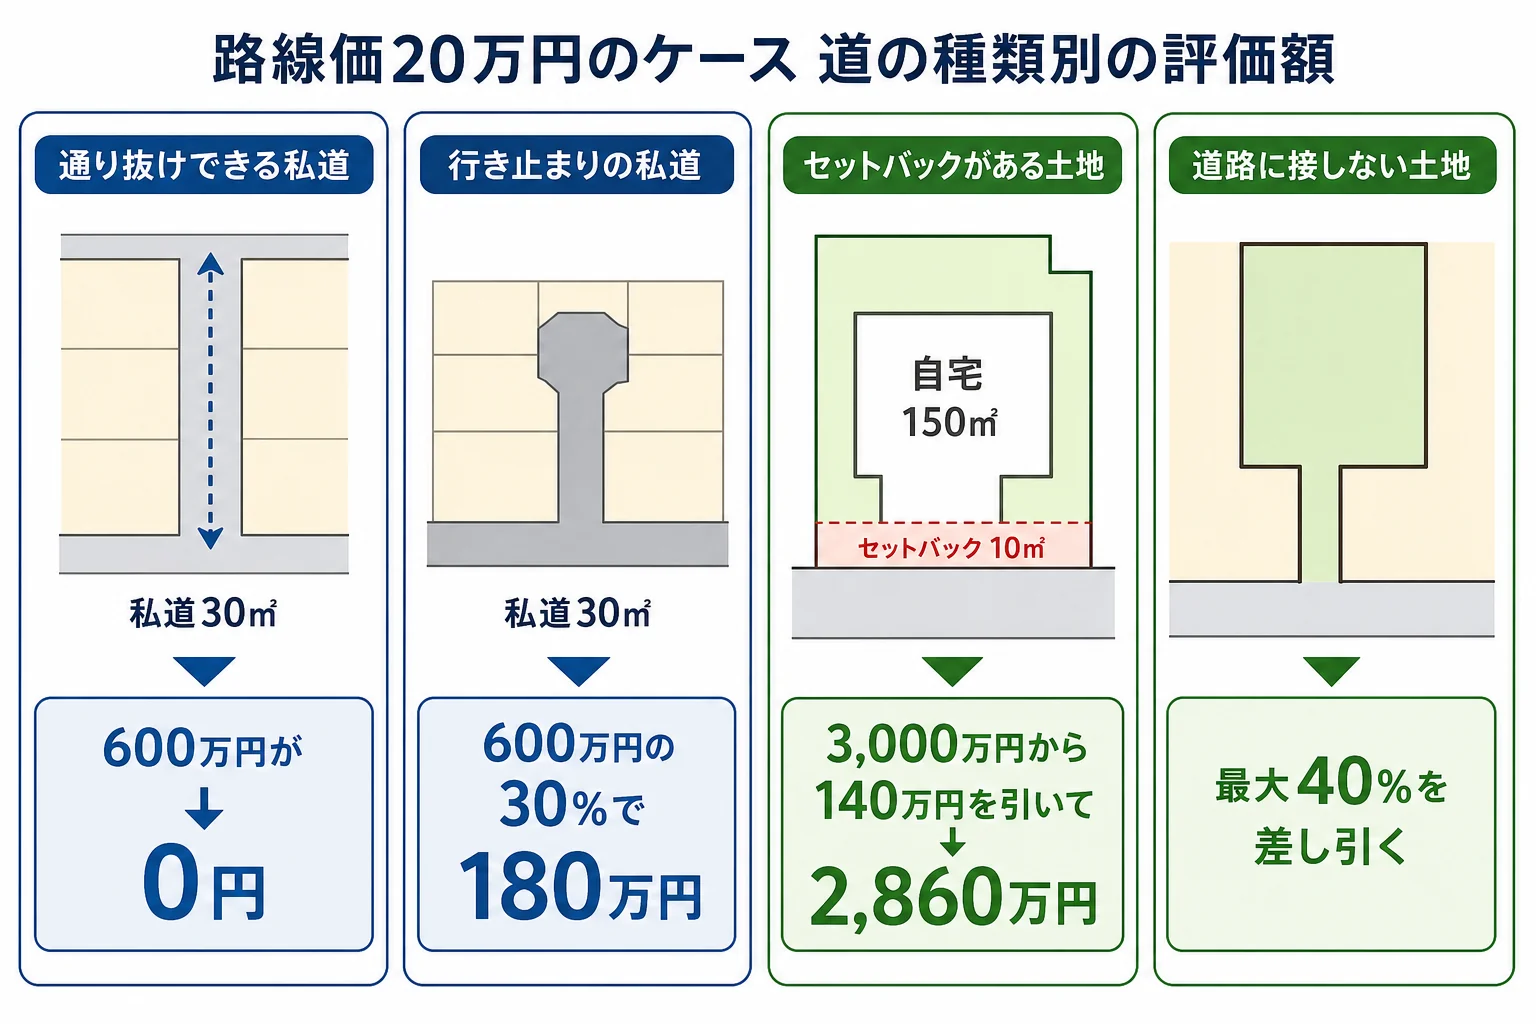
路線価20万円の地域で私道部分が30㎡あるケースでは、誰でも通り抜けできる私道なら評価しないので0円です。家の数軒だけが使う行き止まりの私道なら、普通の宅地として出した600万円の30%で180万円になります。同じ「道」でも、誰が通っているかで評価が変わるんです。
ここでは分かりやすくするため、路線価は1㎡20万円とし、奥行価格補正などの細かい補正は省いています。
| ケース | 普通の宅地としての価額 | 相続税評価額 | 理由・注意 |
|---|---|---|---|
| 通り抜けできる私道 30㎡ | 600万円 | 0円 | 不特定多数が通る私道は評価しない |
| 行き止まりの私道 30㎡ | 600万円 | 180万円 | 特定の人だけが使う私道は30%で評価 |
| 自宅150㎡のうちセットバック10㎡ | 3,000万円 | 2,860万円 | セットバック部分の70%を差し引く |
ここが大事なところです。判断の決め手は、登記簿の地目の名前よりも、実際に誰が通っているかです。
例えば、こんな会話になることもあります。
「この道、近所の人も駅に行くのに通り抜けてるよ」
「それなら評価しない私道になるかもしれないね」
路線価がない地域の土地でも、考え方は同じです。固定資産税評価額に倍率をかける倍率方式で出した価額をもとに、行き止まりの私道なら30%で評価します。
詳しくは国税庁のNo.4622 私道の評価に載っています。
セットバックが必要な土地はいくら下がる?
前の道路の幅が狭いと、建て替えの時に敷地の一部を道路として下げる必要があります。これがセットバックです。
『まだ家が建っているのに、評価が下がるの?』と思いますよね。将来道路に出す部分は自由に使えないので、今の時点で評価が下がります。
計算は次のとおりです。
| 計算の段階 | 金額 |
|---|---|
| 普通に評価した価額(20万円 × 150㎡) | 3,000万円 |
| 差し引く額(3,000万円 × 10㎡ ÷ 150㎡ × 70%) | 140万円 |
| 相続税評価額 | 2,860万円 |
セットバックが必要かどうかは、前の道路の幅や役所の資料で確かめます。この評価が使えるかは、税理士に確認してみてください。
旗竿地や道路に接していない土地は?
『うちは旗竿地だけど、何か変わるの?』という方もいますよね。旗竿地は、細い通路の奥に敷地が広がる形の土地です。形がいびつなので、不整形地として補正し、間口が狭い・奥行が長いといった補正もかかります。
通路部分は私道として別に評価するのではなく、奥の敷地と合わせて1つの土地として評価します。
| ケース | 評価の仕方 | 下がり方 |
|---|---|---|
| 旗竿地(通路の幅が足りている) | 不整形地・間口狭小・奥行長大の補正 | 形や広さで変わる |
| 道路に接していない土地 | 無道路地として評価 | 補正後の価額から最大40%を差し引く |
| 通路が細く建て替えできない土地 | 無道路地に準じて評価 | 通路を広げる費用分を差し引く |
無道路地で差し引く額は、建物を建てるのに最低限必要な通路を開いた時の、通路部分の価額です。ただし、他人の土地を通る権利を設定している場合は無道路地に当たりません。詳しくは国税庁のNo.4620 無道路地の評価で確認できます。
土地の評価が下がると、相続税だけでなく分け方にも関わってきます。現金と不動産のどちらで残すかの比較や、不動産を相続したら何から始めるかも合わせて見ておくと安心です。
私道やセットバック、旗竿地は、現地の様子や図面を見ないと評価が決まらないことが多いですよね。実家の土地に私道がある、道路の幅が狭い、形がいびつな土地がある、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
公衆用道路の土地は相続税がかかりませんか?
不特定多数の人が通る私道なら、評価しないので相続税の計算に入りません。特定の人だけが使う行き止まりの私道は、普通の宅地として出した価額の30%で評価します。
セットバック部分はいくら下がりますか?
普通に評価した価額のうち、セットバック部分の面積の割合に当たる額の70%を差し引きます。
再建築不可の土地は評価が下がりますか?
接道の要件を満たさず建て替えができない土地は、無道路地に準じて評価し、通路を広げる費用に当たる額を差し引きます。
まとめ
- 通り抜けできる私道は評価しないので0円、行き止まりの私道は30%で評価
- 路線価20万円・私道30㎡なら、通り抜けで0円、行き止まりで180万円
- セットバック10㎡がある150㎡の自宅は、3,000万円から140万円を差し引いて2,860万円
- 旗竿地は不整形地の補正、道路に接しない土地は最大40%を差し引く無道路地の評価