当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や配偶者が亡くなった直後は、葬儀代の支払いが先に来て、遺産はまだ動かせないことが多いですよね。『いつ、いくら出ていくの?』が見えないと不安になります。
結論から言うと、相続のお金は「最初の1〜2か月は出ていく一方、その後に入ってきて、10か月目に相続税が出ていく」流れです。この記事では、遺産の大きさが違う2つのケースで、入るお金と出るお金を時系列で追っていきます。
相続のお金は、いつ入っていつ出ていく?
遺産が基礎控除以下のケースでは、出ていくお金は葬儀代と手続きの実費が中心で、相続税は0円です。遺産6,000万円を配偶者と子2人で法定相続分どおりに分けるケースでは、10か月以内に子が30万円ずつ相続税を納めます。どちらも、最初の数か月は立て替えが続く点は同じです。
まずは、亡くなった日からのお金の動きを時系列で並べてみます。
| 時期 | 入るお金 | 出るお金 |
|---|---|---|
| 亡くなってすぐ | なし(口座は止まることが多い) | 葬儀代、病院代の精算 |
| 7日〜14日以内 | 未支給年金の請求ができる | 死亡届・年金停止などの手続きの実費 |
| 数週間〜 | 生命保険金、葬祭費・埋葬料(請求は2年以内) | 戸籍謄本などの取得費 |
| 3か月以内 | なし | 相続放棄をするなら収入印紙800円など |
| 4か月以内 | 準確定申告で所得税が戻ることも | 準確定申告で所得税を納めることも |
| 遺産分割の後 | 預金の払い戻し、不動産の取得 | 相続登記の登録免許税、専門家の報酬 |
| 10か月以内 | なし | 相続税(かかる場合) |
こうして見ると、入ってくるお金が遅れて来るのが分かりますよね。葬儀代は、家族がいったん立て替えることが多いんです。
年金は、厚生年金が10日以内、国民年金が14日以内に止める手続きをします。まだ受け取っていない分の年金(未支給年金)は、5年以内なら遺族が請求できます。
入ってくるお金にはどんなものがある?
入ってくるお金は、「遺産として分けるお金」と「受け取る人の物になるお金」の2種類に分かれます。ここを混ぜると、話し合いがややこしくなるんです。
| お金の種類 | 遺産分割の対象か | 相続税は? |
|---|---|---|
| 預貯金・不動産・株式 | 対象 | かかる |
| 生命保険金(受取人が決まっている) | 受取人の物 | かかる(500万円×法定相続人の数まで非課税) |
| 遺族年金 | 受け取る遺族の物 | かからない(所得税もかからない) |
| 未支給年金 | 受け取る遺族の物 | かからない(一時所得として所得税の対象) |
『保険金も遺産だから、兄弟で分けるんでしょ?』と思う方も多いはずです。実は、受取人が決まっている生命保険金は、受取人が受け取るお金で、分割の話し合いには入りません。
ただ、相続税の計算では「みなし相続財産」として足されます。相続人が受け取った分は、500万円×法定相続人の数までは非課税です。死亡退職金にも、同じ額の非課税枠が別にあります。
預金は話し合いの前に下ろせる?
亡くなったことを銀行が知ると、口座は止まります。とはいえ、葬儀代などで困る人のために、預貯金の仮払い制度があります。
1つの金融機関ごとに「相続開始時の預金額×3分の1×その人の法定相続分」まで、上限150万円で1人でも払い戻せます。例えば、預金600万円の口座なら、法定相続分4分の1の子は50万円まで下ろせる計算です。
出ていくお金にはどんなものがある?
出ていくお金は、葬儀・手続きの実費・税金・専門家の報酬の4つに分けると見通しが立ちます。
- 葬儀代(相続税の計算で遺産から差し引ける)
- 戸籍謄本や住民票などの取得費
- 相続放棄をするなら、1人につき収入印紙800円と郵便切手
- 自筆の遺言書があれば、家庭裁判所の検認に収入印紙800円
- 準確定申告で納める所得税(亡くなった年の分)
- 相続登記の登録免許税(固定資産税評価額×0.4%)
- 相続税(遺産が基礎控除を超える時)
- 税理士・司法書士などに頼んだ時の報酬
葬儀代は相続税の計算で遺産から差し引けます。ただ、香典返しや四十九日の法要、墓石の購入費は差し引けないので、領収書は分けて残しておきましょう。
相続登記の登録免許税は、例えば自宅の固定資産税評価額が2,000万円なら8万円です。相続登記は2024年4月1日から義務になり、取得を知った日から3年以内に済ませる必要があります。
税理士報酬には公的な基準がありません。遺産総額の0.5〜1%程度が目安と言われることが多く、遺産6,000万円なら30万〜60万円ほどの幅になります。
遺産の額でお金の流れはどう変わる?
ここからは、2つのケースで収支を並べてみます。どちらも「夫が亡くなり、妻と子が相続する」ケースで、自宅の小規模宅地等の特例は使わない前提です。
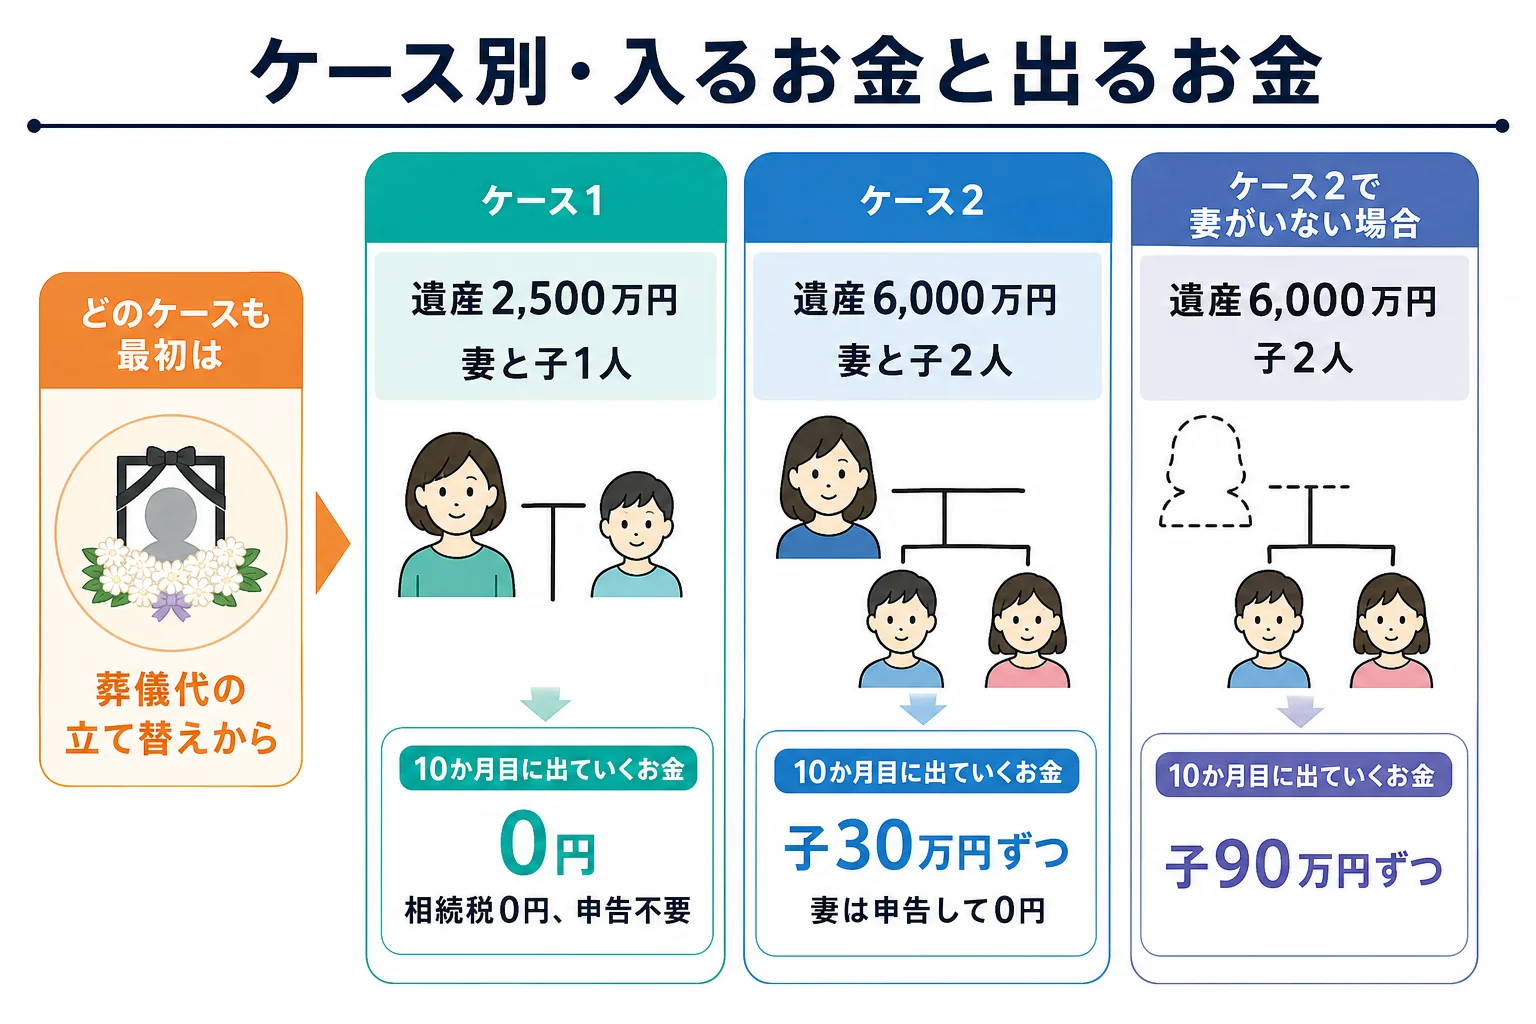
ケース1は、妻と子1人が相続し、自宅1,000万円と預金1,500万円の合計2,500万円のケースです。 法定相続人は2人なので、基礎控除は4,200万円。遺産が下回るので相続税は0円で、申告も要りません。
ケース2は、妻と子2人が相続し、自宅3,000万円・預金2,700万円・生命保険金2,000万円・葬儀代200万円のケースです。 生命保険金の非課税枠は500万円×3人で1,500万円なので、遺産に足すのは500万円です。
| 計算の段階 | ケース2の金額 |
|---|---|
| 自宅+預金 | 5,700万円 |
| 生命保険金(非課税枠1,500万円を引いた後) | 500万円 |
| 葬儀代を差し引く | マイナス200万円 |
| 課税価格の合計 | 6,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 相続税の総額 | 120万円 |
| 納付額(法定相続分どおりに分けた場合) | 妻0円、子30万円ずつ |
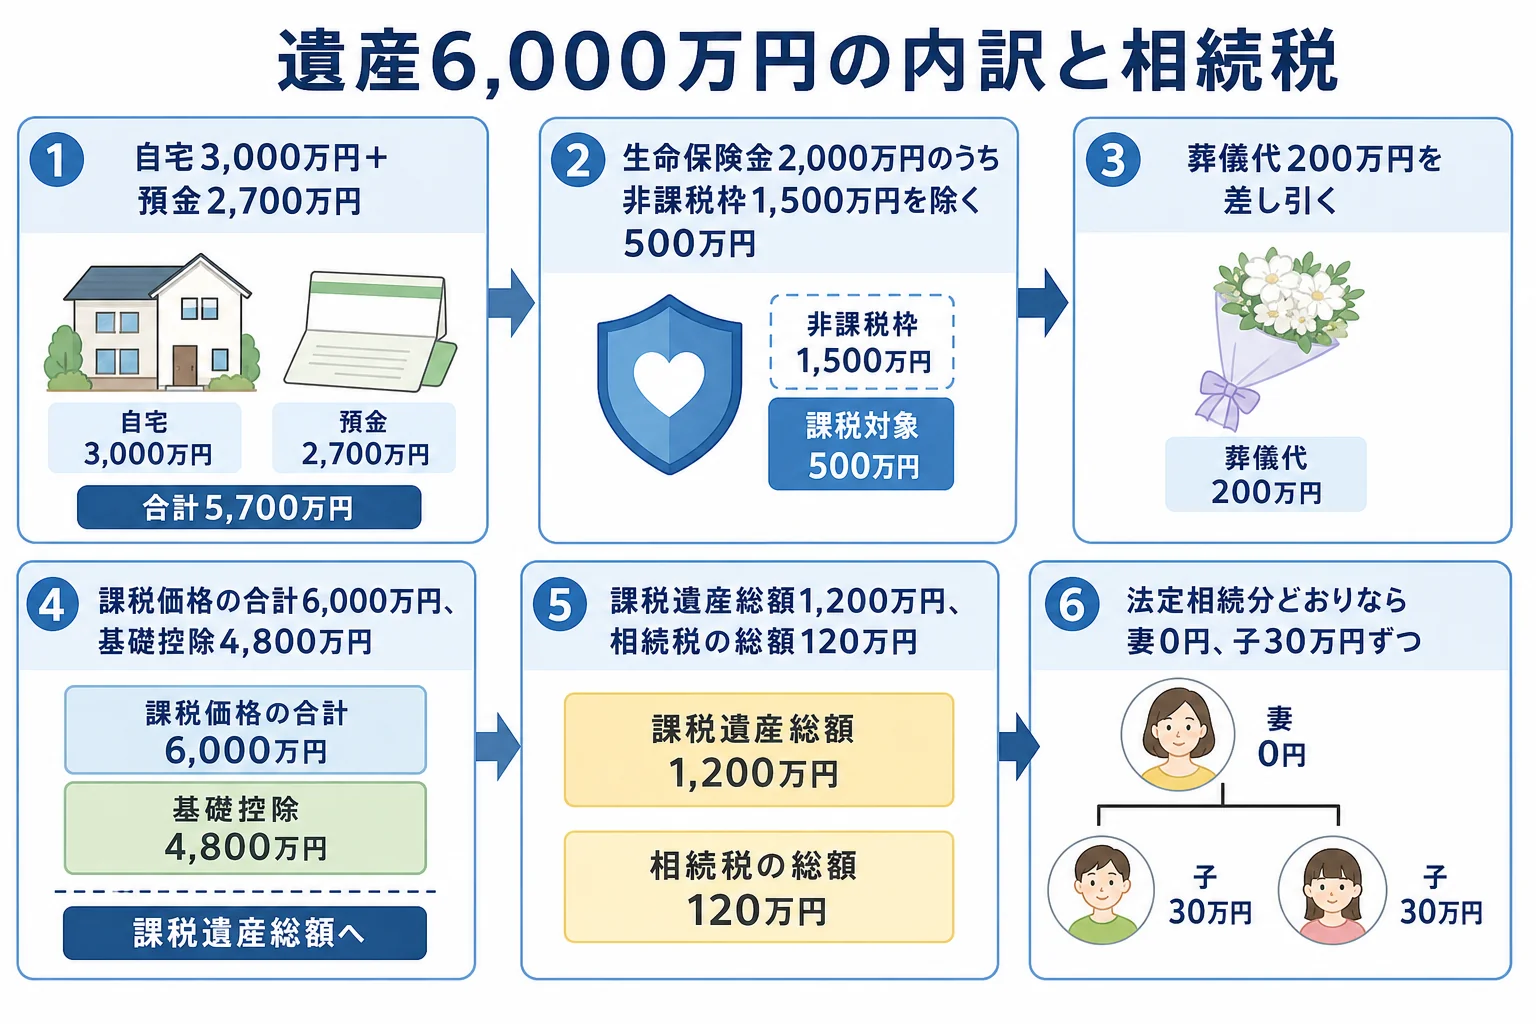
妻の分は、配偶者の税額軽減で0円になります。ただし、軽減を使うには申告が必要です。0円だからと申告しないと、軽減が受けられません。
同じ6,000万円でも、妻が先に亡くなっていて子2人だけが相続するケースだと、法定相続人が2人になります。基礎控除は4,200万円に下がり、相続税は子90万円ずつ、合計180万円です。
| ケース | 相続人 | 相続税の納付額 | お金の流れで気を付けること |
|---|---|---|---|
| ケース1(遺産2,500万円) | 妻と子1人 | 0円・申告不要 | 葬儀代の立て替えと口座の凍結 |
| ケース2(遺産6,000万円) | 妻と子2人 | 子30万円ずつ(妻は申告して0円) | 10か月までに子が納める現金を用意 |
| ケース2で妻がいない場合 | 子2人 | 子90万円ずつ | 配偶者の軽減がなく、基礎控除も下がる |
ケース2のように相続税がかかる時に困りやすいのが、納付の現金です。遺産の多くが自宅だと、分割が終わるまで子の手元にお金が入らないこともあります。
相続のお金で困らないために、最初にやること
『いくら入って、いくら出るのか』を早めにつかめば、立て替えで慌てずに済みます。順番はこんな形です。
- 葬儀代や病院代の領収書を、1つの封筒にまとめる
- 通帳・保険証券・固定資産税の通知書を集めて、財産の一覧を作る
- 法定相続人の数を数えて、基礎控除と比べる
- 生命保険金の受取人と金額を確かめる
- 相続税がかかりそうなら、10か月後に誰がいくら納めるかを決めておく
家族でお金の話をする時は、家族会議の議題の例を参考に、立て替えた人の精算方法も議題に入れておくと揉めにくくなります。全体の段取りは亡くなった日から遺産を分けるまでの流れで確かめてみてください。
遺産が少なく、預金だけのケースなら、手続きはもっと短くなります。遺産が少ない場合の相続も参考にしてください。
自宅などの不動産があって遺産が基礎控除を超えそうな家や、生命保険金や退職金があって計算が複雑な家は、税理士に試算してもらうと10か月の段取りが立てやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
葬儀代は誰が払うのが正しいですか?
法律で決まった負担者はいません。喪主や家族が立て替え、遺産分割の時に遺産から精算する形がよく取られます。相続税の計算では、遺産から差し引けます。
生命保険金は相続放棄をしても受け取れますか?
受け取れます。受取人固有の財産だからです。ただ、放棄した人は生命保険金の非課税枠を使えません。
相続税はいつまでに、どこへ納めますか?
亡くなったことを知った日の翌日から10か月以内に、亡くなった人の住所地の税務署へ申告して納めます。原則は現金で一括です。
まとめ
- 相続のお金は、最初に出ていき、後から入り、10か月目に相続税が出ていく流れ
- 生命保険金や遺族年金は受け取る人の物で、遺産分割の対象にならない
- 預金は仮払い制度で、1金融機関ごとに上限150万円まで先に下ろせる
- 遺産6,000万円・妻と子2人なら、法定相続分どおりで子30万円ずつ
- 配偶者の税額軽減で0円になる時も申告が必要