当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
孫のために教育資金を一括で贈与したものの、使い切る前に祖父母が亡くなった。『残ったお金って、相続税がかかるの?』と心配になりますよね。
結論から言うと、残額(管理残額)が相続税に加算されるかは、亡くなった日に孫が23歳未満か・在学中かと、お金を拠出した時期で決まります。この記事では、孫の状況別に加算の有無と税額の変わり方を見ていきます。
孫が使い切る前に祖父が亡くなったら、残額はどうなる?
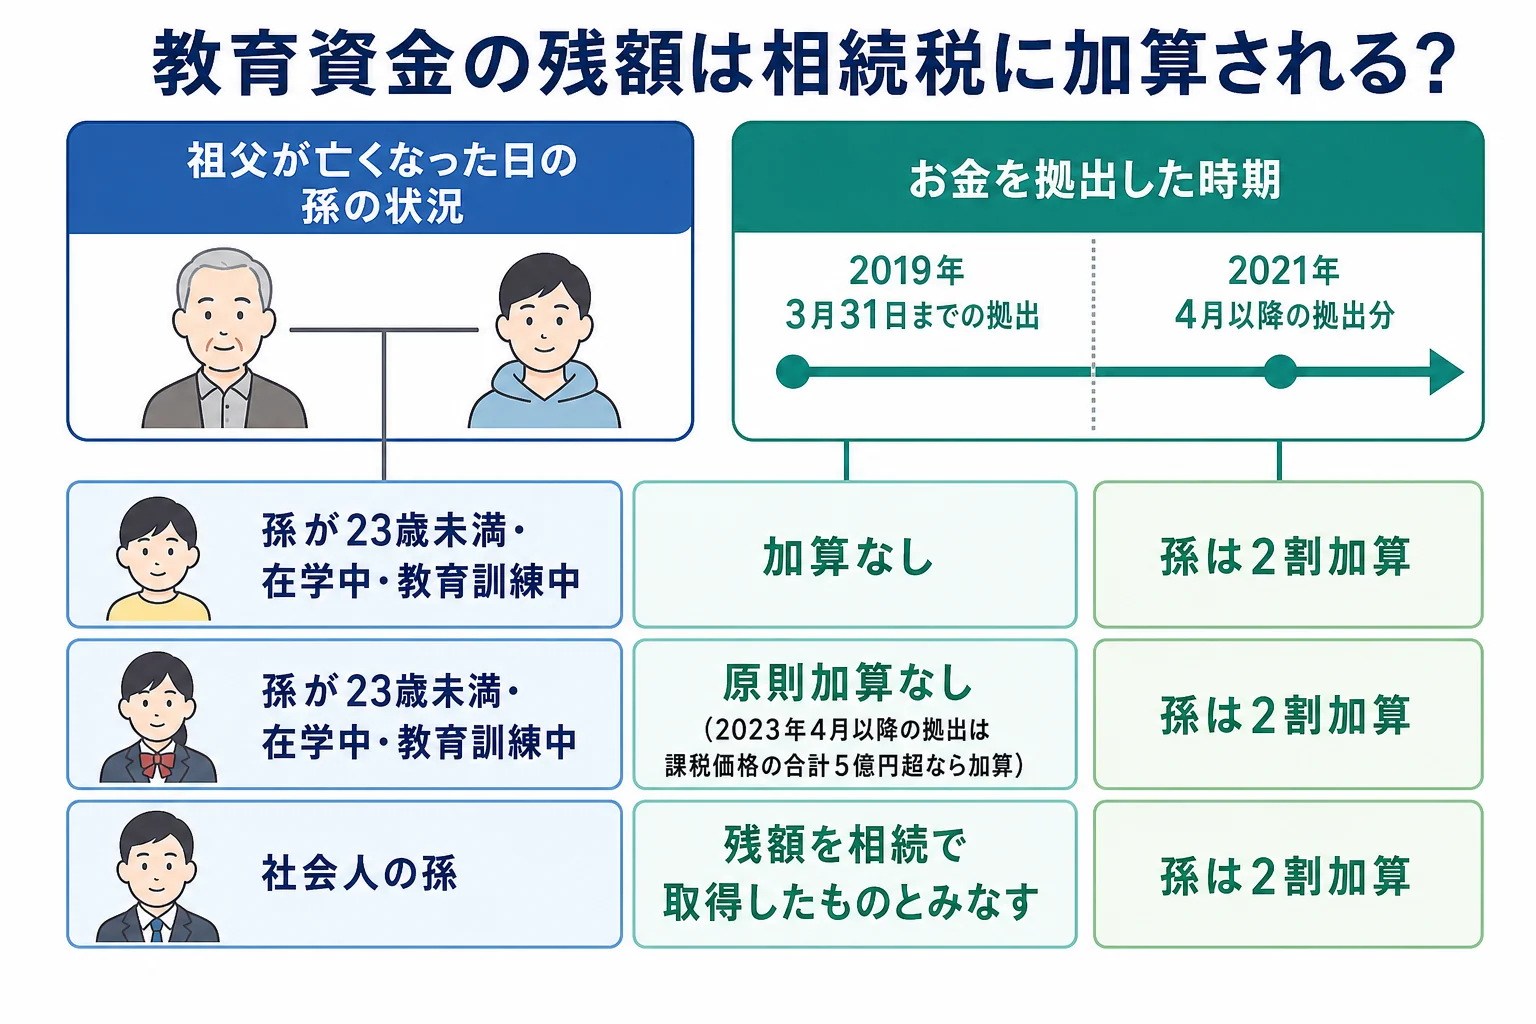
祖父が2023年4月以降に教育資金を拠出し、孫が使い切る前に亡くなったケースです。亡くなった日に孫が23歳未満・学校等に在学中・教育訓練を受講中のどれかなら、相続税の課税価格の合計が5億円以下である限り、残額は加算されません。どれにも当たらない社会人の孫なら、残額は相続で取得したものとみなされ、2割加算もかかります。
教育資金の一括贈与は、1,500万円までが贈与税の非課税になる制度です。ただし、この特例は2026年3月31日で終了し、4月1日以後は新しく使えません(国税庁 No.4510)。
すでに口座を作っている家庭は、契約期間中に贈与した人が亡くなった時の扱いが気になるところです。国税庁のQ&Aでは、拠出した時期ごとにこう決まっています。
| 拠出した時期 | 残額は相続税の対象? | 孫の2割加算 |
|---|---|---|
| 2019年3月31日まで | 対象外 | なし |
| 2019年4月1日〜2021年3月31日 | 亡くなる前3年以内の拠出分だけ対象(23歳未満等を除く) | なし |
| 2021年4月1日〜2023年3月31日 | 対象(23歳未満等を除く) | あり |
| 2023年4月1日〜2026年3月31日 | 対象(23歳未満等で、かつ課税価格の合計5億円以下なら除く) | あり |
『うちの孫は大学院生だけど、どうなるの?』という場合は、在学中に当たるかがポイントです。
ここでいう「23歳未満等」は、23歳未満・学校等に在学中・教育訓練を受講中のどれかに当たる場合です。在学中や受講中は、その書類を金融機関に出した時に限られます。
孫が社会人か学生かで、相続税はいくら変わる?
例えば、祖父が亡くなり、子2人が相続するケースです。祖母はすでに亡くなっていて、子2人が取得する財産の課税価格は合わせて8,000万円とします。
孫には2022年に教育資金を拠出していて、亡くなった日の残額が500万円残っていたとします。
| ケース | 課税価格の合計 | 相続税の総額 | 孫の納付税額 |
|---|---|---|---|
| 孫が21歳の大学生 | 8,000万円 | 470万円 | 0円 |
| 孫が25歳の社会人 | 8,500万円 | 545万円 | 38万4,700円(2割加算後) |
社会人の孫のケースでは、総額545万円を取得額で按分すると、孫の分は32万500円です。そこに2割加算がかかって38万4,700円になります。子2人はそれぞれ256万4,700円です。
『孫は相続人じゃないのに、申告がいるの?』という声も多いんです。ただ、残額は相続で取得したものとみなされるので、孫も相続税の申告に加わることになります。
「おじいちゃんの分、もう使い終わったと思ってた」
「口座の残高を金融機関で確認してみよう」
孫が相続や遺贈で財産を取得したことになると、亡くなる前7年以内に孫が受けた暦年贈与が加算の対象になるかも確認が要ります。要件に当たるかは税理士に確認しておきましょう。
住宅取得資金や結婚子育て資金の贈与は加算される?
ここが大事なところです。住宅取得等資金の贈与で非課税の適用を受けた金額は、亡くなる前7年以内の贈与でも相続財産に加算されません(国税庁 No.4161)。
| 贈与の種類 | 非課税の上限 | 亡くなった時の扱い |
|---|---|---|
| 教育資金の一括贈与 | 1,500万円 | 上の表のとおり残額が加算されることがある |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 残額は相続で取得したものとみなされる |
| 住宅取得等資金の贈与 | 省エネ等住宅1,000万円、それ以外500万円 | 非課税の部分は加算されない |
住宅取得等資金でも、非課税枠を超えて暦年課税で贈与税を払った部分は別です。相続人が、亡くなる前7年以内に受けていれば、その部分は加算されます。
結婚・子育て資金のほうは、亡くなった日の残額が相続で取得したものとみなされます(国税庁 No.4511)。教育資金のような23歳未満の除外はありません。
ほかの贈与の方法と比べたい時は、相続時精算課税を使うと得する家のケースも参考にしてみてください。
孫が複数いて口座ごとに拠出時期が違う、残額がいくらか分からない、相続税の申告が必要になりそう。こんなケースは、残額の計算と申告をまとめて税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続人の人数で基礎控除がいくらになるかは、相続人の人数別の基礎控除の早見表で確認できます。
よくある質問
教育資金の残額が加算される時、孫の分にも2割加算はかかりますか?
2021年4月1日以後に拠出した分の残額にはかかります。孫が代襲相続人(親が先に亡くなっている孫)の場合は、2割加算の対象外です。
孫が30歳になって契約が終わった時に残っていたお金はどうなりますか?
契約が終わった時に贈与があったものとされ、贈与税の対象になります。30歳の時点で在学中などの場合は、最長で40歳まで延長されます。
2026年4月以降に教育資金を一括で渡すことはできますか?
非課税の特例は2026年3月31日で終了したため、4月1日以後の拠出には使えません。すでに適用を受けた口座は、契約が終わるまで引き続き使えます。これから孫にお金を渡す方法は、税理士に相談して選んでみてください。
まとめ
- 教育資金の残額が加算されるかは、孫の状況(23歳未満・在学中・教育訓練中)と拠出時期で決まる
- 2023年4月以降の拠出分は、課税価格の合計が5億円を超えると23歳未満でも加算される
- 2021年4月以降の拠出分の残額には、孫の2割加算がかかる
- 住宅取得等資金の非課税部分は、亡くなる前7年以内でも加算されない
- 結婚・子育て資金の残額は、相続で取得したものとみなされる