当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった母の口座を調べたら、個人向け国債が1,000万円分あった。『国債って国のものだから、相続税はかからないんでしょう?』と思っている方も多いはずです。
結論から言うと、国債は相続税の非課税財産ではありません。預金と同じように相続財産に入り、個人向け国債は「その日に換金したらいくら受け取れるか」で評価します。
国債は相続税が非課税って本当?
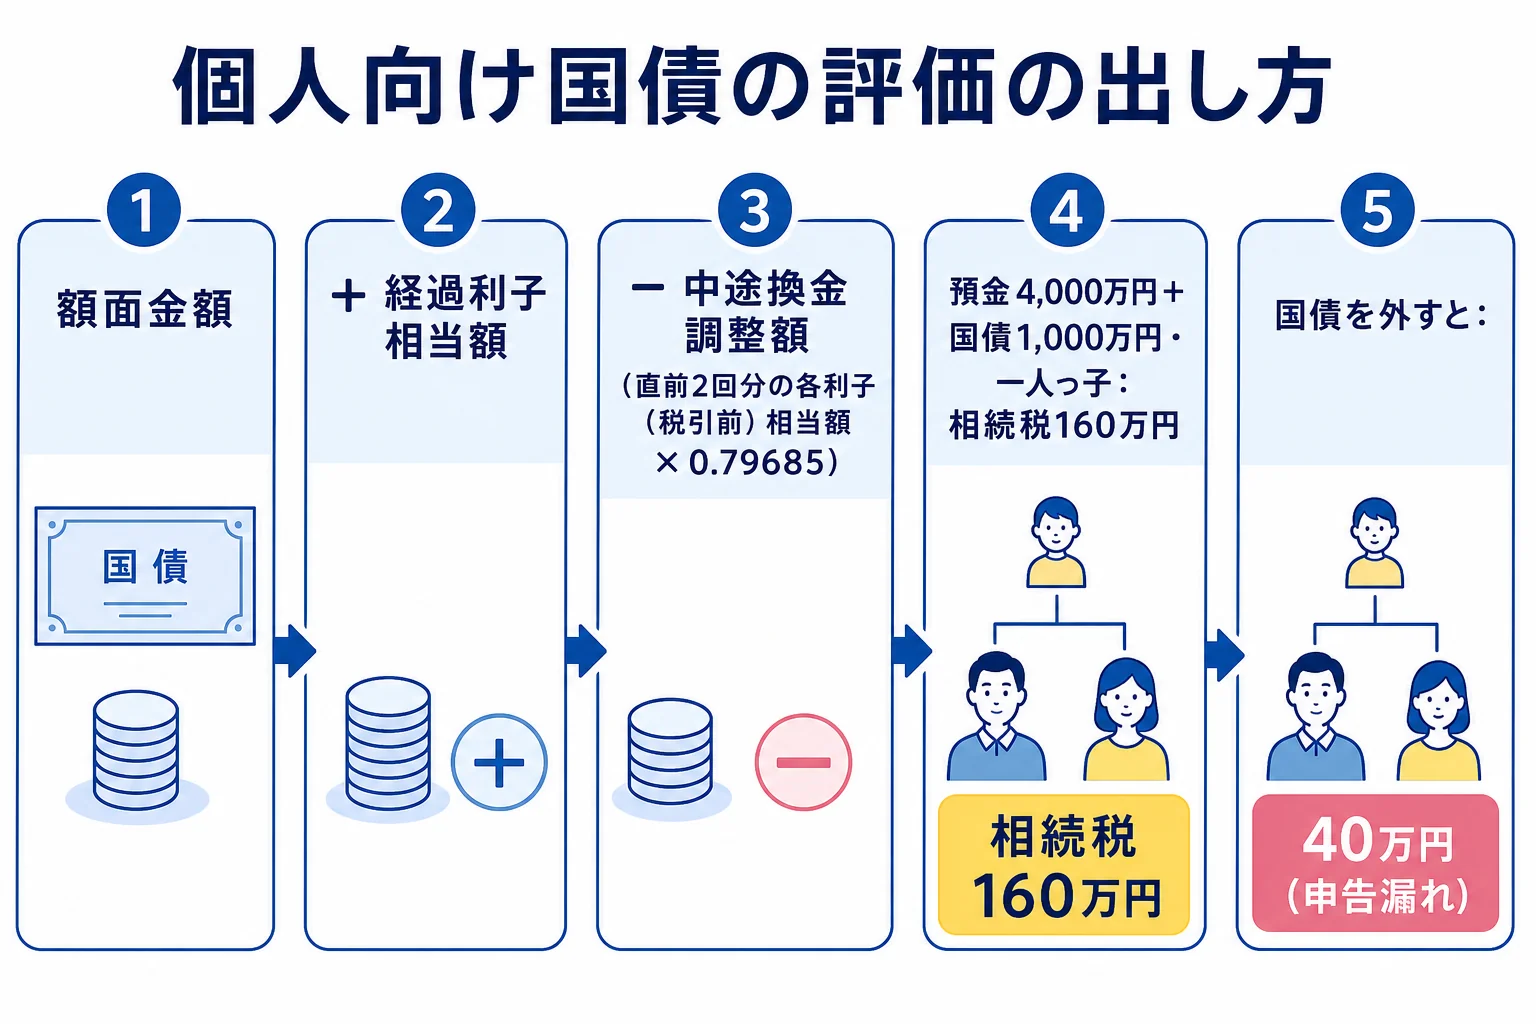
国債は相続税の対象です。個人向け国債は、亡くなった日に中途換金したとして受け取れる額(額面金額 + 経過利子相当額 − 中途換金調整額)で評価します。発行から1年たっていなくても、相続の場合は中途換金ができます。
「国債は非課税」という話は、利子の税金のことと混ざっているケースが多いんです。
国債の利子は、受け取る時に20.315%分の税金が引かれます。ただ、遺族年金を受けられる妻などは、いわゆるマル優の制度で利子を非課税にできる場合があります。
これはあくまで利子にかかる所得税などの話です。国債そのものを相続した時の相続税とは別なんですね。
個人向け国債の評価はどう出す?
個人向け国債の評価は、国税庁の質疑応答事例「個人向け国債の評価」で、次の式が示されています。
| 計算の段階 | 中身 |
|---|---|
| 額面金額 | 買った国債の額面 |
| + 経過利子相当額 | 前回の利払いから亡くなった日までの利子 |
| − 中途換金調整額 | 直前2回分の各利子(税引前)相当額 × 0.79685 |
| = 評価額 | 亡くなった日に換金したら受け取れる額 |
0.79685を掛けるのは、利子から20.315%の税金が引かれる分を除くためです。調整額の詳しい仕組みは財務省の個人向け国債のページで確かめられます。
つまり評価額は、額面に近い金額になります。1,000万円の国債なら、評価額も1,000万円に近い額になると考えておきましょう。
正確な額は、口座のある金融機関に「相続開始日時点の中途換金の額」を出してもらうと分かります。
国債を入れ忘れたら相続税はいくら違う?
例えば、母が亡くなり、一人っ子が相続するケースです。財産は預金4,000万円と個人向け国債1,000万円とします。国債の評価額は、話を簡単にするため1,000万円で計算します。
| ケース | 課税価格の合計 | 基礎控除(相続人1人) | 課税遺産総額 | 相続税 |
|---|---|---|---|---|
| 国債を入れて正しく計算 | 5,000万円 | 3,600万円 | 1,400万円 | 160万円 |
| 国債を「非課税」と思い込んで外した | 4,000万円 | 3,600万円 | 400万円 | 40万円 |
国債を外すと、相続税が120万円少なく出てしまいます。あとで税務調査で指摘されると、不足分に加えて延滞税や加算税がかかることがあります。
『預金だけ見ればいいと思っていた』という声はよく聞きます。証券会社や銀行の国債口座は、通帳に出てこないこともあるので見落としやすいんです。
国債を相続したら、持ち続ける?換金する?
『国債のまま持っていていいの?』と迷う方もいるはずです。国債は、相続人の口座へ移して持ち続けることも、中途換金することもできます。
| ケース | 向いている人 | 注意 |
|---|---|---|
| 相続人の口座へ移管して持つ | 満期まで持ってよい、利子を受け取りたい | 同じ金融機関に相続人の国債口座が要る |
| 中途換金する | 相続税や葬儀費用に現金が要る、分けやすくしたい | 発行1年未満でも相続なら換金可。直前2回分の利子相当額が引かれる |
| 兄弟で分ける | 相続人が複数いる | 1万円単位で分けて移管できる |
「国債のままだと兄弟で分けにくいですよね」「1万円単位で分けて、それぞれの口座へ移すこともできますよ」
換金するか持つかで、相続税の評価額は変わりません。評価はあくまで亡くなった日の換金額です。
国債のほかに土地や株式もあって、評価の仕方がそれぞれ違う。こんなケースは、税理士に財産全体の評価と申告をまとめて頼むと、見落としを防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの財産の扱いは、ゴルフ会員権を相続した時の評価や相続人の人数別の基礎控除もあわせて読んでみてください。
よくある質問
個人向け国債は額面どおりで申告してもいいですか?
評価は、額面に経過利子を足して中途換金調整額を引いた額です。額面とほぼ同じになることが多いですが、金融機関で相続開始日時点の中途換金の額を出してもらい、その額で申告すると確かです。
発行から1年たっていない個人向け国債も換金できますか?
保有者が亡くなった場合は、特例で中途換金できます。相続人であることを証明する書類が要るので、口座のある金融機関に手続きを確かめてみてください。
証券会社で買った利付国債も同じ評価ですか?
個人向け国債以外の国債は、評価の仕方が違います。取引の相場で評価し、亡くなった日までの利子を足すのが基本です。銘柄ごとに確認が要るので、金融機関の残高証明と合わせて税理士に確認しておきましょう。
まとめ
- 国債は相続税の非課税財産ではなく、預金と同じく相続財産に入る
- 「非課税」の話は、マル優など利子の税金の話と混ざっていることが多い
- 個人向け国債は、額面 + 経過利子相当額 − 中途換金調整額で評価する
- 一人っ子が預金4,000万円と国債1,000万円を相続すると相続税は160万円、国債を外すと40万円になり申告漏れになる
- 相続なら発行1年未満でも中途換金でき、1万円単位で分けて移管もできる