当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、まだ小さい子どもも相続人になる。『子どもにも相続税がかかるの?』と心配している方も多いはずです。
結論から言うと、18歳未満の相続人は、相続税から「18歳になるまでの年数 × 10万円」を差し引けます。この記事では、年齢ごとの控除額と、家族構成別の計算例を見ていきます。
子どもが10歳なら、未成年者控除はいくら?
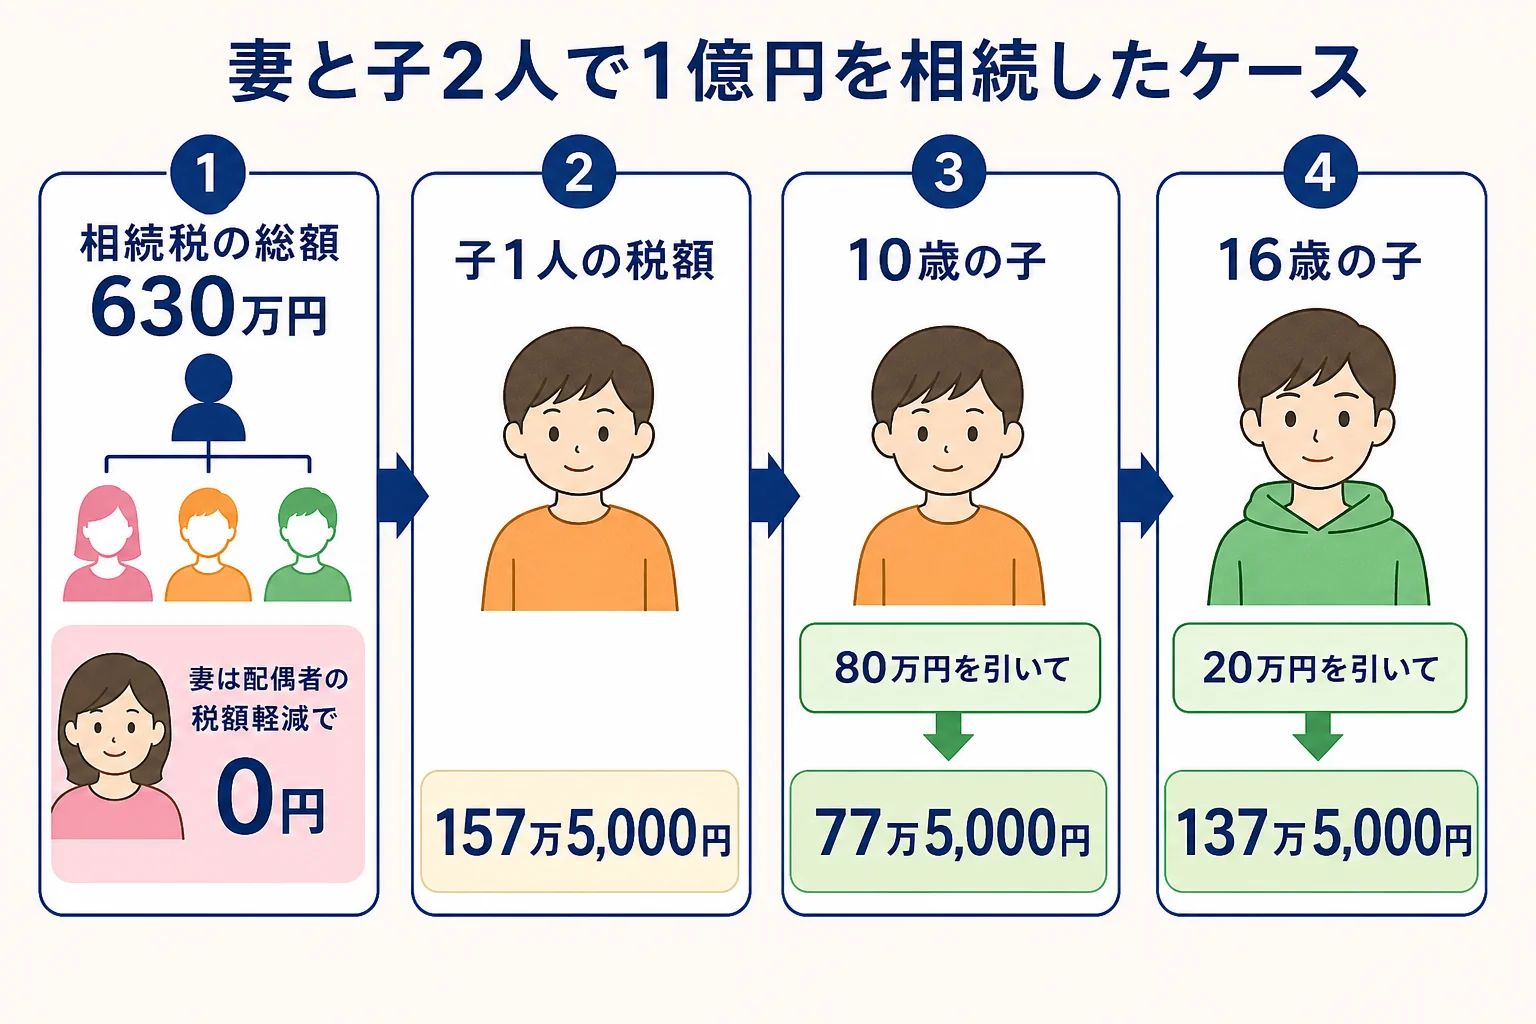
妻と子2人(10歳と16歳)が遺産1億円を法定相続分どおりに相続したケース。子1人の相続税は157万5,000円です。10歳の子は80万円を引いて77万5,000円、16歳の子は20万円を引いて137万5,000円を納めます。
未成年者控除は、相続税の額から直接差し引く控除です。財産から引く基礎控除とは違い、税額そのものが減るんです。
使えるのは、次の3つにすべて当てはまる人です。
- 相続や遺贈で財産を取得した時に18歳未満
- 法定相続人である
- 原則として日本国内に住所がある
年数に1年未満の端数がある時は、切り上げて1年として数えます。例えば15歳9か月なら、18歳までは2年3か月なので3年で計算し、控除額は30万円です。
年齢別の控除額はいくら?
年齢ごとの控除額を早見表にしました。相続した時点の年齢で見てみてください。
| 相続した時の年齢 | 18歳までの年数 | 控除額 |
|---|---|---|
| 0歳 | 18年 | 180万円 |
| 3歳 | 15年 | 150万円 |
| 6歳 | 12年 | 120万円 |
| 10歳 | 8年 | 80万円 |
| 12歳 | 6年 | 60万円 |
| 15歳 | 3年 | 30万円 |
| 16歳 | 2年 | 20万円 |
| 17歳 | 1年 | 10万円 |
| 17歳6か月 | 6か月を切り上げて1年 | 10万円 |
| 18歳以上 | なし | 使えない |
ケース別に見ると、どう変わる?
同じ未成年者控除でも、子の取り分によって使い切れる家と使い切れない家があります。
| ケース | 子の相続税 | 控除額 | 結論 |
|---|---|---|---|
| 妻と子2人(10歳・16歳)・遺産1億円・法定相続分どおり | 1人157万5,000円 | 80万円・20万円 | 77万5,000円・137万5,000円を納める |
| 妻と子1人(2歳)・遺産8,000万円・子は2,000万円取得 | 117万5,000円 | 160万円 | 子は0円。引き切れない42万5,000円は扶養義務者の税額から引ける |
| 妻と子1人(2歳)・遺産8,000万円・法定相続分どおり | 235万円 | 160万円 | 子は75万円を納める |
1つ目のケースの計算の流れはこうです。法定相続人は3人なので、基礎控除は4,800万円です。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除 | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 妻の納付額(配偶者の税額軽減) | 0円 |
| 子1人の税額 | 157万5,000円 |
人数ごとの基礎控除は相続人の人数別の基礎控除で確認できます。
引き切れない分はどうなる?
『小さい子ほど控除が大きいのに、税額が少ないと余ってしまうのでは?』と思いますよね。実は、引き切れない分は、その子の扶養義務者の相続税から差し引けます。
2つ目のケースだと、余った42万5,000円を母親の税額から引けます。ただ、母親は配偶者の税額軽減で納付額が0円なので、引ける税額が残っていません。
扶養義務者の側に納める税金がある時に効く仕組み、と考えておきましょう。なお、以前の相続で未成年者控除を使ったことがある子は、控除額が制限されることがあります。
未成年の子が相続人になる時の注意は?
ここが大事なところです。母親と未成年の子が一緒に遺産分割の話し合いをする場合、子のために特別代理人を家庭裁判所に選んでもらう必要があります。
母と子の利益がぶつかる場面だからです。申立ては子の住所地の家庭裁判所で、収入印紙は子1人につき800円です。
例えばこんな相談がよくあります。
「母親の私が子どもの代わりにサインすればいいですよね?」
「遺産分割では親子の利益がぶつかるので、特別代理人を立てる必要があるんです」
『子どもの分の申告も、親がまとめてやっていいの?』と迷いますよね。子の税額や控除も家族と同じ申告書で計算するので、家族の分をまとめて相談すると進めやすいですよ。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。特別代理人の選任に時間がかかることもあるので、早めに動いておきましょう。
子が未成年、特別代理人が要る、取り分によって控除の使い方が変わる。こんなケースは、分け方と申告を税理士にまとめて頼むと楽です。控除が使えるかの判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
孫が相続人になるケースは孫が相続人になる時の早見表も見てみてください。
よくある質問
18歳になる直前でも使えますか?
相続した時に18歳未満なら使えます。1年未満の端数は切り上げるので、17歳何か月でも10万円の控除があります。
孫も未成年者控除を使えますか?
法定相続人である孫(代襲相続人など)なら使えます。遺言で財産をもらっただけで法定相続人でない孫は対象外です。
未成年者控除を使うのに申告は要りますか?
遺産が基礎控除を超えて相続税がかかるなら、申告書で控除を計算して申告します。基礎控除以下なら申告は要りません。
まとめ
- 未成年者控除は(18歳 − 相続時の年齢)× 10万円を税額から引く
- 1年未満の端数は切り上げて1年として数える
- 妻と10歳・16歳の子が1億円を相続すると、子の納付額は77万5,000円と137万5,000円
- 引き切れない分は扶養義務者の相続税から引ける
- 母と未成年の子で遺産分割をする時は特別代理人が要る