当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父母の相続で、孫が財産を受け取ることになった。『孫だと相続税が2割増しになるって聞いたけど、うちもそう?』と心配している方もいますよね。
結論から言うと、孫が2割加算になるかどうかは「どういう立場で相続するか」で決まります。この記事では、孫が相続する3つのケースを早見表で比べていきます。
孫の相続税は2割増しになる?ケース別の結論
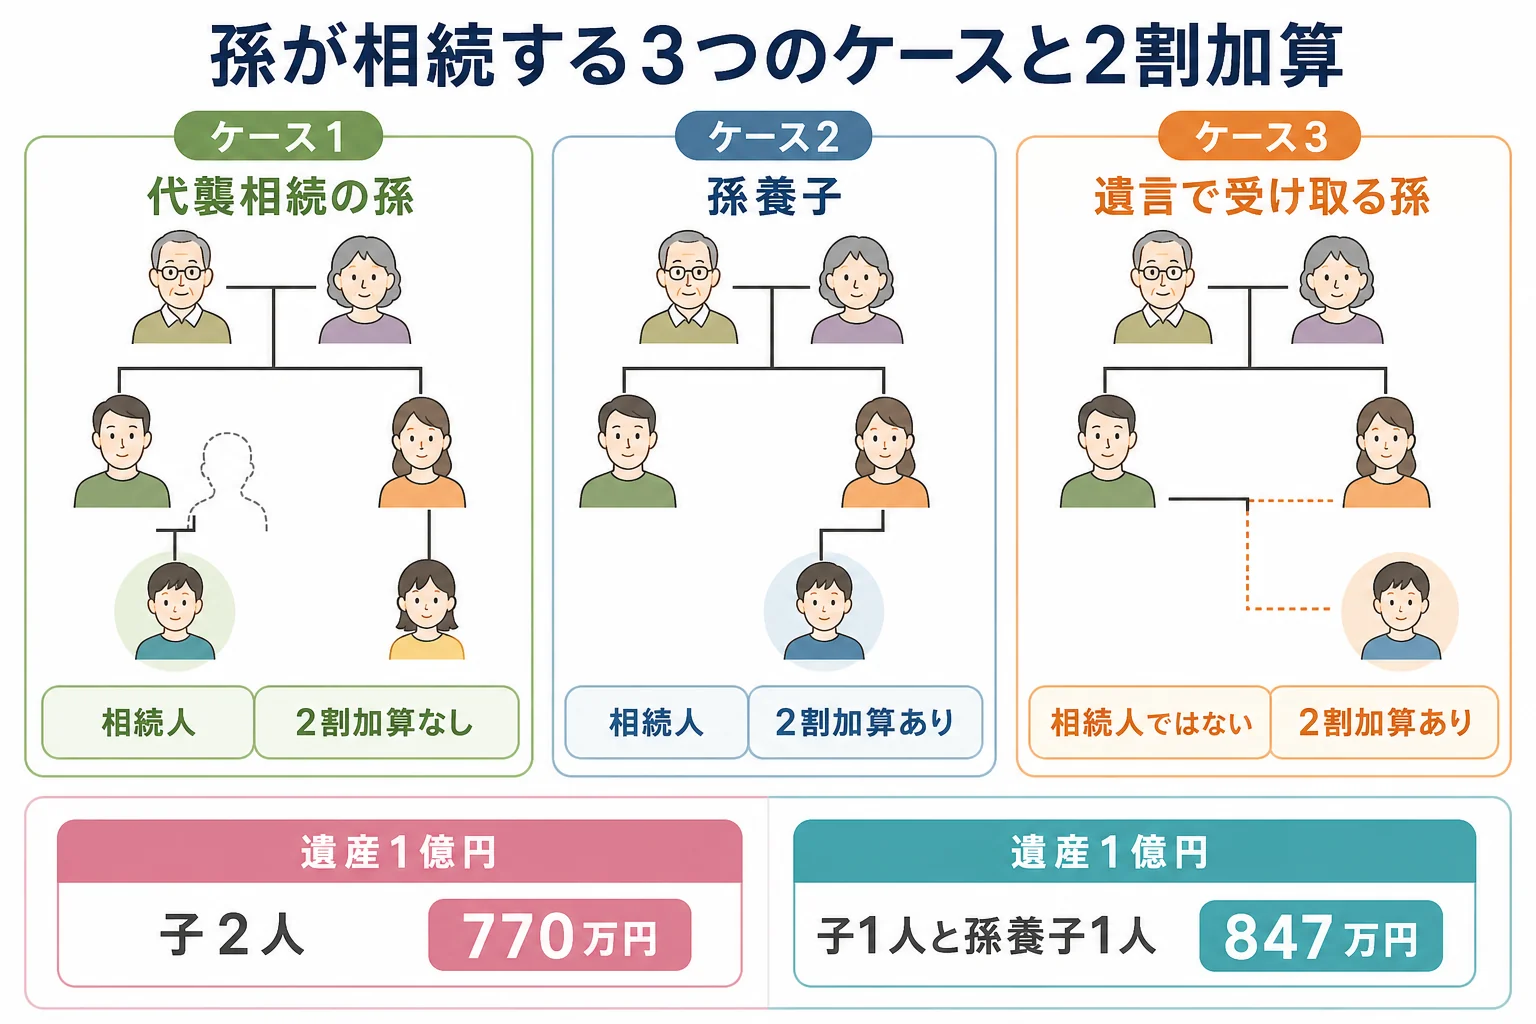
子が先に亡くなっていて、その子ども(孫)が代わりに相続する代襲相続なら、2割加算はありません。孫を養子にしていた孫養子は、相続人でも2割加算の対象です。遺言で相続人でない孫に遺す場合も、2割加算がかかります。
2割加算は、配偶者と一親等の血族(子・父母)以外が財産を受け取った時に、税額を2割増しにする仕組みです。孫は二親等なので、原則は対象になります。
ただ、代襲相続の孫は亡くなった親の立場をそのまま引き継ぐので、例外として対象外なんです。
| ケース | 相続人か | 2割加算 | 理由・注意 |
|---|---|---|---|
| 子が先に亡くなり、孫が代襲相続 | 相続人 | なし | 亡くなった子の立場を引き継ぐ |
| 孫を養子にしていた(孫養子) | 相続人 | あり | 代襲相続人でない孫養子は対象 |
| 遺言で相続人でない孫に遺す | 相続人ではない | あり | 基礎控除の人数にも入らない |
遺産額別の早見表:子2人・代襲の孫・孫養子
ここからは金額で見ていきます。配偶者が先に亡くなっていて、相続人が2人のケースです。遺産は法定相続分どおり半分ずつ分けた前提で計算しました。
| 遺産額(課税価格) | 子2人の納付税額の合計 | 代襲の孫2人の合計 | 子1人+孫養子1人の合計 | うち孫養子の税額 |
|---|---|---|---|---|
| 5,000万円 | 80万円 | 80万円 | 88万円 | 48万円 |
| 8,000万円 | 470万円 | 470万円 | 517万円 | 282万円 |
| 1億円 | 770万円 | 770万円 | 847万円 | 462万円 |
| 2億円 | 3,340万円 | 3,340万円 | 3,674万円 | 2,004万円 |
代襲の孫2人は、一人っ子の親が先に亡くなり、その子ども2人が相続するケースです。相続人の数も取り分も子2人と同じなので、税額も同じになります。
一方、孫養子のケースでは、孫養子の分だけが2割増しになります。1億円なら、子の385万円に対して孫養子は462万円です。
『じゃあ、孫を養子にするのは損なの?』と思うかもしれません。実はそうとも言い切れないんです。
孫を養子にしていた家は、結局得なの?
孫養子は相続人が1人増えるので、基礎控除が600万円増えます。子1人だけの家と比べると、その差が見えてきます。
| 遺産額(課税価格) | 子1人だけ | 子1人+孫養子1人 | 差額 |
|---|---|---|---|
| 5,000万円 | 160万円 | 88万円 | 72万円少ない |
| 8,000万円 | 680万円 | 517万円 | 163万円少ない |
| 1億円 | 1,220万円 | 847万円 | 373万円少ない |
| 2億円 | 4,860万円 | 3,674万円 | 1,186万円少ない |
2割加算があっても、相続人が増えて基礎控除と税率の段階が変わる効果のほうが大きいケースです。
ただし、養子は実子がいれば1人まで、いなければ2人までしか人数に数えません。孫を何人も養子にしても、基礎控除は増え続けないので注意しておきましょう。
配偶者がいる家でも見ておきます。遺産1億円で、妻と子1人と孫養子1人なら納付税額の合計は346万5,000円です。妻と子2人なら315万円なので、2割加算のぶん31万5,000円多くなります。
「おじいちゃんの養子になってたの、相続のためだったんだね」
「2割増しになるって聞いて驚いたけど、全体では税金が減るらしいよ」
遺言で孫に遺すときに気をつけること
相続人ではない孫に遺言で財産を遺す場合は、2割加算に加えて、生命保険金の非課税枠も使えません。非課税枠は相続人が受け取った分だけが対象だからです。
一方で、生前贈与の加算(相続開始前の一定期間の贈与を相続財産に足すルール)は、相続や遺贈で財産を受け取った人が対象です。財産を受け取らない孫は、原則として対象外になります。
つまり、孫に遺言で遺すと、生前に孫へ贈与していた分まで加算の対象になる場合があります。遺し方で税金が変わる所なので、事前に試算しておくと安心です。
孫の人数や基礎控除の考え方は相続人の人数別の基礎控除で、孫が未成年の場合は未成年者控除の計算例も合わせて確認してみてください。
代襲相続と孫養子が混ざっている、孫に遺言で遺したい、孫が未成年で控除も使いたい。こんなケースは計算が込み入るので、税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
代襲相続の孫が養子にもなっている場合、2割加算はありますか?
孫養子でも代襲相続人であれば、2割加算の対象外です。2割加算の対象になるのは、代襲相続人ではない孫養子です。
孫が受け取った死亡保険金にも相続税はかかりますか?
祖父母が保険料を払っていた保険なら相続税の対象です。孫が相続人でなければ、生命保険金の非課税枠は使えず、2割加算もかかります。
孫が未成年の場合、相続税が安くなる控除はありますか?
相続人である孫が18歳未満なら、未成年者控除として(18歳−相続時の年齢)×10万円を税額から差し引けます。
まとめ
- 子が先に亡くなり孫が代襲相続する場合は、2割加算はない
- 孫養子と、遺言で受け取る相続人でない孫は、2割加算の対象
- 遺産1億円・相続人2人なら、子2人は770万円、子1人+孫養子1人は847万円
- 子1人だけの家と比べると、孫養子がいる方が合計の税額は少なくなるケースがある
- 相続人でない孫は、保険金の非課税枠が使えない