当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家を建てるのに、親が3,000万円を出してくれることになった。『住宅資金の非課税と精算課税、併用したほうがいいの?』と迷っている方も多いはずです。
結論から言うと、まとまった額をもらうなら、住宅取得資金の非課税を先に使い、超えた分に精算課税を使う併用が贈与税を抑えやすい形です。この記事では、3,000万円をもらうケースで3つの方法を比べます。
3,000万円の住宅資金をもらうなら、併用したほうがいい?
省エネ等住宅を建てる子が、親から3,000万円をもらうケースです。非課税1,000万円だけを使うと贈与税は585万5,000円、精算課税だけだと78万円、非課税と精算課税を併用すると0円になります。
住宅取得等資金の贈与の非課税は、父母や祖父母から家を買う・建てるお金をもらった時に、省エネ等住宅なら1,000万円、それ以外なら500万円まで贈与税がかからない制度です。対象は2024年1月1日から2026年12月31日までの贈与です。
相続時精算課税は、特別控除が累計2,500万円あり、超えた分は一律20%です。2024年以降は、これとは別に年110万円の基礎控除もあります。
国税庁の説明では、精算課税は非課税を使った後に残る住宅資金がある場合に組み合わせる形です。順番は「非課税が先、残りに精算課税」なんです。
3つの方法の贈与税を並べると、こうなります。
| 計算の流れ | 非課税+暦年課税 | 精算課税だけ | 非課税+精算課税の併用 |
|---|---|---|---|
| もらう額 | 3,000万円 | 3,000万円 | 3,000万円 |
| 非課税で引く額 | 1,000万円 | なし | 1,000万円 |
| 基礎控除110万円を引いた後 | 1,890万円 | 2,890万円 | 1,890万円 |
| 特別控除 | なし | 2,500万円 | 1,890万円を使う |
| 税率をかける額 | 1,890万円(特例税率45%・控除額265万円) | 390万円(20%) | 0円 |
| 贈与税 | 585万5,000円 | 78万円 | 0円 |
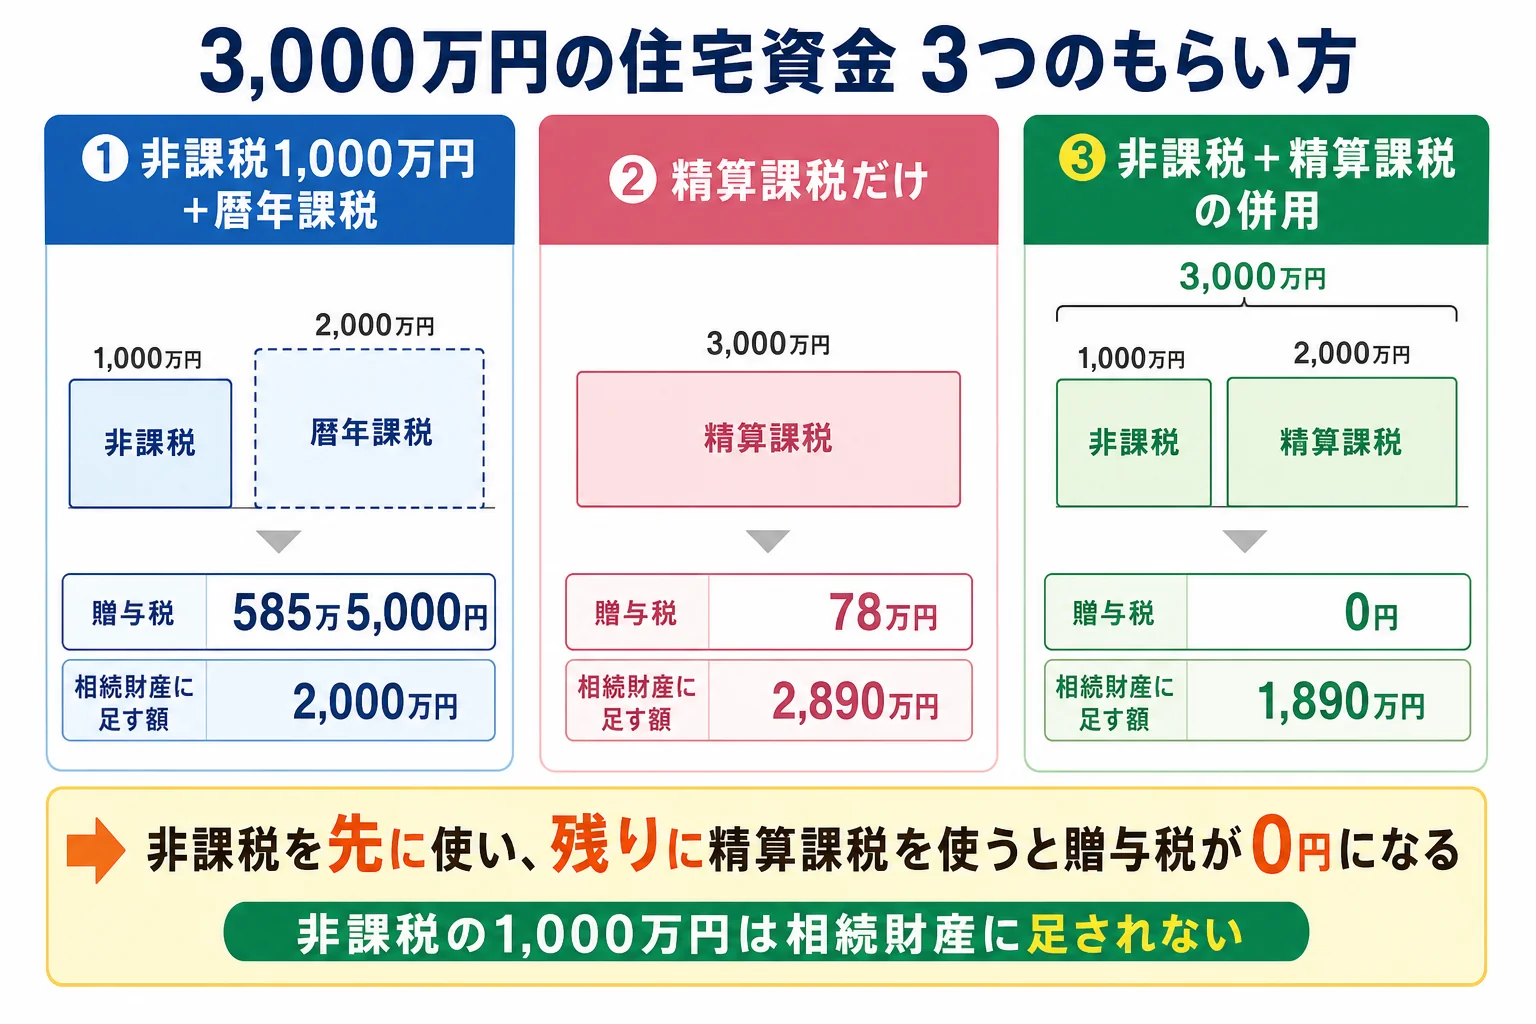
併用すれば、特別控除2,500万円のうち610万円がまだ残ります。
併用すると、親が亡くなった時の相続税はどう変わる?
『精算課税って、結局あとで相続税がかかるんでしょ?』という方もいますよね。そのとおりで、精算課税で受けた分は、親が亡くなった時に相続財産に足して計算します。
足す金額は贈与した時の価額で、その年の贈与額から110万円を引いた残りです。一方、住宅取得資金の非課税を使った金額は相続財産に足されません。
ここが併用の大きなポイントです。例えば、父の財産が9,000万円あり、母と子2人が相続人というケースで比べてみます。父は子に3,000万円を渡し、手元に6,000万円が残っています。
| ケース | 相続財産に足す額 | 課税価格の合計 | 相続税の総額 | 理由・注意 |
|---|---|---|---|---|
| 贈与しなかった | なし | 9,000万円 | 480万円 | 比べるための基準 |
| 精算課税だけ | 2,890万円 | 8,890万円 | 463万5,000円 | もらった3,000万円のほぼ全額が相続財産に戻る。払った贈与税78万円は相続税から引ける |
| 非課税+精算課税の併用 | 1,890万円 | 7,890万円 | 336万2,500円 | 非課税の1,000万円は足されない |
基礎控除は相続人3人なので4,800万円です。相続税の総額は、配偶者の税額軽減を使う前の金額です。
精算課税だけだと、相続税はほとんど減りません。併用すると、非課税にした1,000万円分だけ相続財産が軽くなります。
併用のデメリットと、やめたほうがいいケースは?
ただ、併用にも注意点があります。精算課税を一度選ぶと、その親からの贈与は暦年課税に戻れません。
「毎年110万円ずつもらう予定もあったんだけど」
「精算課税にしたら、お父さんからの贈与はずっと精算課税なんだって」
精算課税でも年110万円の基礎控除は使えて、その部分は相続財産に足されません。ただ、あとから暦年課税に切り替えて贈与のやり方を変える、ということはできなくなります。
| ケース | 向いている方法 | 理由・注意 |
|---|---|---|
| もらう額が非課税枠の範囲(省エネ等住宅で1,000万円まで) | 非課税だけ | 精算課税を選ぶ必要がない |
| 非課税枠を大きく超える額をもらう | 非課税+精算課税の併用 | 贈与税を抑えられ、非課税分は相続財産に足されない |
| 親の財産が基礎控除を大きく下回る | 非課税+精算課税の併用も選びやすい | 相続税がかからない見込みなら、足し戻しの影響が小さい |
| 今後も毎年の暦年贈与を続けたい | 非課税+暦年課税で額を調整 | 精算課税を選ぶと暦年課税に戻れない |
『親がまだ60歳になっていないけど、精算課税は使える?』という場合もあると思います。住宅取得等資金の贈与には、親が60歳未満でも精算課税を選べる特例があり、2026年12月31日までの贈与が対象です。
どちらの制度も、贈与を受けた翌年2月1日から3月15日までに贈与税の申告が要ります。税額が0円でも申告しないと非課税は受けられません。所得や床面積の要件もあるので、当てはまるかは税理士に確認を。
精算課税そのものが向く家かどうかは相続時精算課税制度を使うと得する家のケースで、親の家を建て替える話なら古い実家を建て替えるケースで比べられます。
もらう額が大きい、親の財産が多くて相続税がかかりそう、ほかのきょうだいにも贈与がある。こんなケースは、贈与税と将来の相続税をまとめて試算してから選ぶと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
参考: 国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税/国税庁 No.4503 住宅取得等資金の贈与を受けた場合の相続時精算課税の特例
よくある質問
住宅取得資金の非課税だけを使った場合、相続税に足されますか?
非課税の適用を受けた金額は、相続財産に足されません。暦年課税の加算期間内に亡くなった場合でも同じです。ただし非課税を超えて暦年課税で受けた部分は、加算期間内なら足されます。
祖父母から住宅資金をもらう場合も、同じように併用できますか?
住宅取得資金の非課税は、父母だけでなく祖父母などの直系尊属からの贈与も対象です。精算課税も孫が受け取れます。ただし孫が受け取る場合は、相続税の計算で注意点が増えるので税理士に確認を。
省エネ等住宅でない家だと、併用の結果は変わりますか?
非課税の上限が500万円になります。3,000万円をもらうなら、残り2,500万円から110万円を引いた2,390万円が精算課税の特別控除に収まるので、贈与税は0円です。その代わり、相続財産に足す額は2,390万円になります。
まとめ
- 住宅取得資金の非課税を先に使い、残りに精算課税を使うのが併用の形
- 3,000万円をもらうケースで、贈与税は非課税だけで585万5,000円、精算課税だけで78万円、併用で0円
- 非課税にした金額は相続財産に足されず、精算課税の分は贈与時の価額で足される
- 精算課税を選ぶと、その親からの贈与は暦年課税に戻れない
- 税額0円でも、翌年3月15日までの申告が要る