当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった後、入院費の請求書やカードローンの残高が届いて驚いた。こうした支払いを相続税の計算で引けるのか、気になりますよね。
結論から言うと、亡くなった時点で残っていた借金や未払いの医療費・税金、それに葬式費用は、遺産から差し引けます。これを債務控除と呼びます。
この記事では、2つの家族のケースで、債務控除によって相続税がいくら減るかを計算してみます。
借金や葬式代を引くと、相続税はいくら減る?
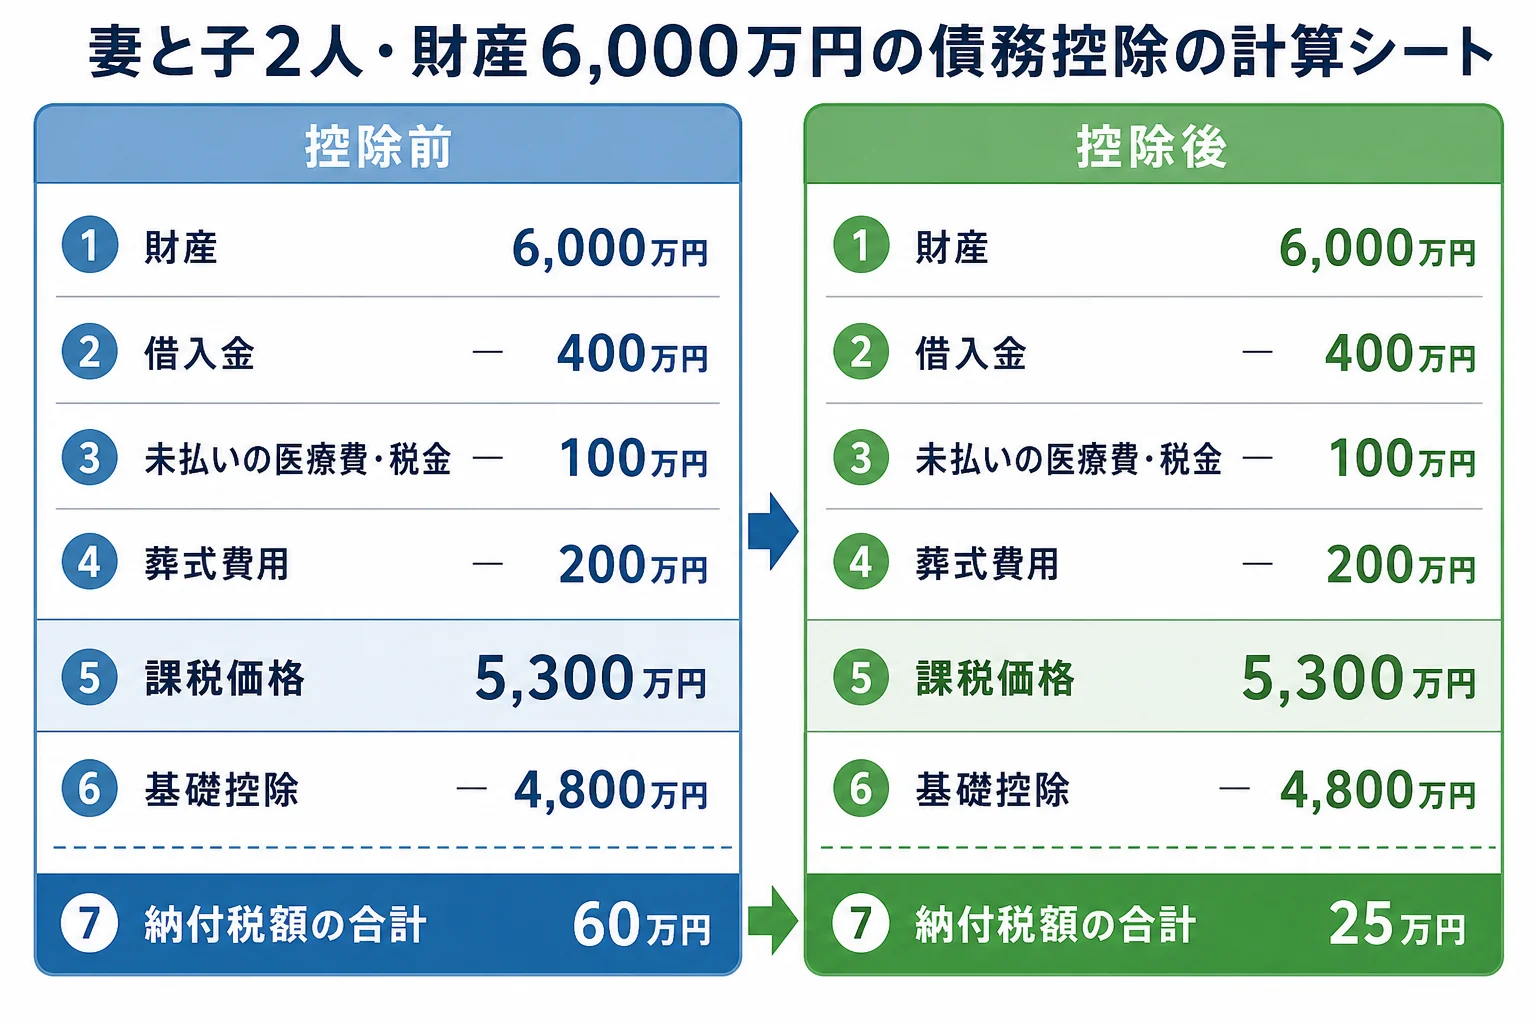
例えば、夫が亡くなり妻と子2人が相続し、財産が6,000万円、債務と葬式費用が合わせて700万円あったケースです。債務控除をすると課税価格は5,300万円になり、法定相続分どおりに分けた場合の納付税額の合計は60万円から25万円に下がります。
債務控除は、プラスの財産からマイナスの財産と葬式費用を引いてから相続税を計算する仕組みです。
『葬式代は借金じゃないのに、引けるの?』と思いますよね。葬式費用は債務ではありませんが、相続税の計算では債務と同じように差し引けるんです。
ケース1:妻と子2人、財産6,000万円
このケースの内訳はこうです。数字は計算の例として置いたものです。
| 項目 | 金額 |
|---|---|
| 財産(自宅・預貯金など) | 6,000万円 |
| 借入金の残り | 400万円 |
| 未払いの医療費・税金 | 100万円 |
| 葬式費用 | 200万円 |
| 差し引く額の合計 | 700万円 |
| 課税価格の合計 | 5,300万円 |
相続人は3人なので、基礎控除は4,800万円です。
| 計算の流れ | 債務控除なし | 債務控除あり |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 5,300万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 1,200万円 | 500万円 |
| 相続税の総額 | 120万円 | 50万円 |
| 妻の納付額(配偶者の税額軽減後) | 0円 | 0円 |
| 子1人の納付額 | 30万円 | 12万5,000円 |
| 納付税額の合計 | 60万円 | 25万円 |
法定相続分どおり、妻が2分の1、子がそれぞれ4分の1を取得した場合の計算です。妻の分は配偶者の税額軽減で0円になりますが、軽減を使うには申告が必要です。
もし妻が何も相続せず、子2人だけで分けた場合はどうでしょう。納付税額の合計は、債務控除なしで120万円、ありで50万円になります。差は70万円と、さらに大きくなるんです。
ケース2:子1人、財産5,000万円
母が亡くなり、子1人が相続するケースです。借入金500万円、未払いの医療費と税金100万円、葬式費用200万円で、差し引く額の合計は800万円とします。
| 計算の流れ | 債務控除なし | 債務控除あり |
|---|---|---|
| 課税価格の合計 | 5,000万円 | 4,200万円 |
| 基礎控除 | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 1,400万円 | 600万円 |
| 納付税額 | 160万円 | 60万円 |
相続人が1人だと基礎控除が小さいので、債務控除の効き目が大きく出ます。このケースでは100万円の差になりました。
基礎控除の人数別の金額は、相続税の基礎控除を人数別に確認した記事で見られます。
どの費用なら引ける?費目別の判定
ここが大事なところです。亡くなった後に払ったお金でも、引けるものと引けないものがあります。
| 費用 | 判定 | 理由・注意 |
|---|---|---|
| 借入金・カードローンの残り | 引ける | 亡くなった時点で残っていた債務 |
| 未払いの入院費・医療費 | 引ける | 亡くなった時点で払っていなかった分 |
| 未払いの所得税・住民税・固定資産税 | 引ける | 亡くなった人に課される税金で未納の分。準確定申告で納める所得税も含む |
| 通夜・告別式・火葬・納骨の費用 | 引ける | 葬式費用として差し引ける |
| お寺へのお布施・読経料 | 引ける | 葬式にあたってのお礼は葬式費用に入る |
| 遺体の運搬費 | 引ける | 葬式費用に入る |
| 香典返し | 引けない | 葬式費用に含まれない |
| 初七日・四十九日の法要 | 引けない | 法事の費用は葬式費用に含まれない |
| 墓石・墓地の購入費、墓石の未払い代金 | 引けない | 墓地や墓石は非課税財産なので、その代金も引けない |
国税庁の説明は、債務がNo.4126、葬式費用がNo.4129にあります。
実家の解体費用や税理士報酬は?
『実家の解体にお金がかかったけど、経費にならないの?』という声もよく聞きます。
債務控除で引けるのは、亡くなった時点で亡くなった人が負っていた債務です。相続した後に相続人が決めた解体工事や、相続税の申告を頼む税理士への報酬は、亡くなった人の債務ではないので、原則として引けません。
迷う費用があれば、領収書を取っておいて税理士に確認してみてください。
住宅ローンが残っていた場合は?
亡くなった人に住宅ローンが残っていても、団体信用生命保険で返済される場合は、その分のローンはなくなります。なくなった債務は差し引けません。
抵当権が付いた家でも、引けるのは実際に相続人が引き継いで返す債務の分だけ、と考えておきましょう。
誰の財産から引く?負担した人で変わる
債務控除は、実際に借金や葬式費用を負担した人の取得財産から差し引きます。
「長男が葬式代を全部出したんだから、長男の分から引くのが筋だよね」
「そう。誰が払ったか、領収書の名義も合わせておこう」
こんな話し合いが大事なんです。遺産分割協議書に、どの債務を誰が引き継ぐかを書いておくと、申告の時に迷いません。
また、相続人でも、亡くなった時に日本に住んでいなかった人などは、差し引ける範囲が限られることがあります。家族に海外在住の人がいる場合は、確認しておきましょう。
- 借入金の残高証明書(金融機関から)
- 入院費・医療費の請求書と領収書
- 未納の税金の通知書、準確定申告の控え
- 葬儀社の請求書、お布施の金額のメモ(領収書がもらえない時)
- 誰がどの費用を払ったかの記録
財産の中に何が含まれるかは、相続税の対象になる財産のチェックリストで確認できます。
『細かい費用まで集めるのは大変そう』と感じる方もいるはずです。借入金が多い、未払いの費用がいくつもある、誰が負担したかが分かれている。こうしたケースは、引ける費用を漏らさず整理するだけでも手間がかかるので、税理士に任せると楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の債務控除で、葬式費用はどこまで引けますか?
通夜・告別式・火葬・納骨の費用、お布施や読経料、遺体の運搬費などが引けます。香典返し、初七日や四十九日の法要、墓石や墓地の購入費は引けません。
亡くなった後に届いた入院費の請求は引けますか?
亡くなった時点で支払っていなかった医療費は、債務として差し引けます。請求書と領収書を残しておきましょう。
借金のほうが財産より多い場合はどうなりますか?
差し引いた後の課税価格が基礎控除以下なら、相続税はかかりません。ただ、借金そのものは相続人が引き継ぐので、自分のために相続の開始があったことを知った時から3か月以内に、相続放棄を検討してみてください。
まとめ
- 亡くなった時点の借金・未払いの医療費や税金、葬式費用は遺産から差し引ける
- 妻と子2人で財産6,000万円、債務等700万円のケースでは、納付税額の合計が60万円から25万円に下がる
- 子1人で財産5,000万円、債務等800万円のケースでは、納付税額が160万円から60万円に下がる
- 香典返し・法要・墓石の代金、相続後の解体費や税理士報酬は原則として引けない
- 差し引くのは、実際に負担した人の取得財産から