当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父母から孫へ、相続時精算課税制度でまとまったお金を渡したい。ただ「孫は2割加算になる」と聞いて、損をしないか迷っている方も多いですよね。
結論から言うと、2割加算で負担が増えるのは「祖父母の遺産全体に相続税がかかる家」だけです。この記事では、遺産額の違うケースで、2割加算がいくらになるかを計算していきます。
孫に精算課税で贈与したら、うちは2割加算で損をする?
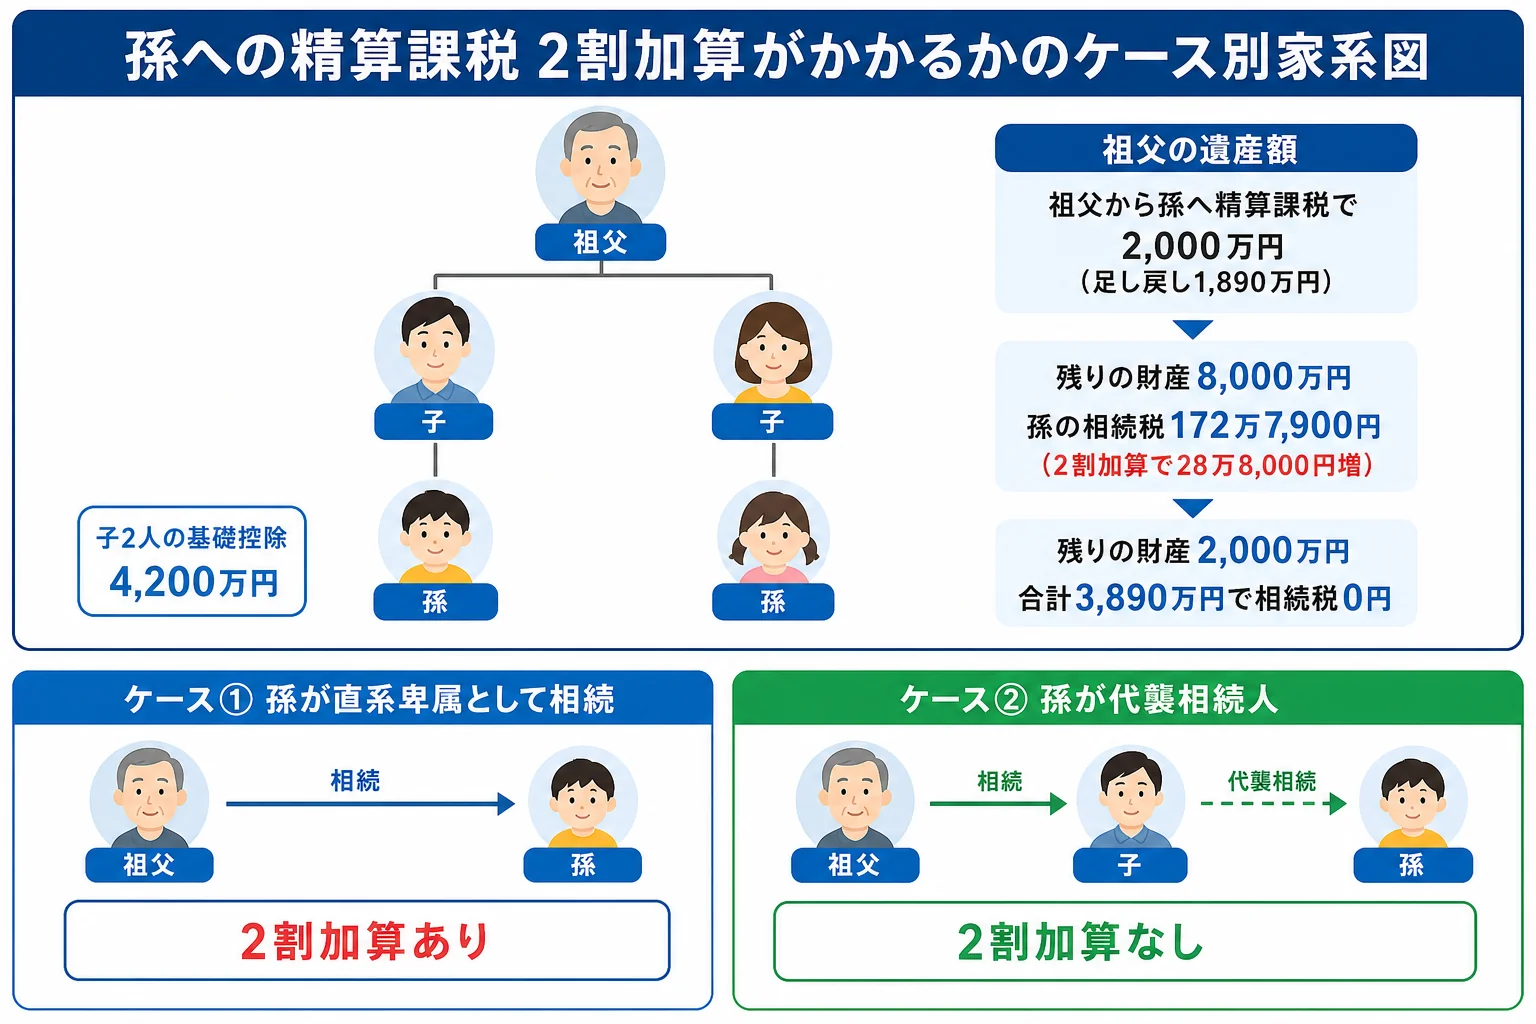
例えば、祖父が2024年に孫へ精算課税で2,000万円を贈与し、その後に亡くなったケースです。相続人は子2人、残りの財産は8,000万円とします。孫の相続税は2割加算で172万7,900円になり、同じ額を子に贈与していた場合と比べて28万8,000円多くなる計算です。
精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べます。特別控除は累計2,500万円です。
贈与者が亡くなると、精算課税でもらった財産は相続財産に足し戻されます。国税庁の説明では、精算課税の贈与で財産を取得した人も2割加算の対象に含まれます。
孫は、配偶者と一親等の血族(子・父母)のどちらにも当たりません。そのため、足し戻した財産にかかる相続税が2割増しになるんです。
遺産額で、2割加算の負担はどう変わる?
『2割増しなら、やめたほうがいいのかな』と感じますよね。ただ、損かどうかは遺産全体の額で決まります。
| ケース | 足し戻す額 | 残りの財産 | 孫の相続税 | 結論・注意 |
|---|---|---|---|---|
| 祖父の残りの財産が8,000万円、孫は相続人ではない | 1,890万円 | 8,000万円 | 172万7,900円 | 2割加算で28万8,000円増える |
| 祖父の残りの財産が2,000万円、孫は相続人ではない | 1,890万円 | 2,000万円 | 0円 | 合計3,890万円が基礎控除4,200万円以下。2割加算もかからない |
| 孫の親(祖父の子)がすでに亡くなり、孫が代襲相続人 | 1,890万円 | 8,000万円 | 2割加算なし | 代襲相続人の孫は2割加算の対象外 |
足し戻す額は、2,000万円から2024年以降の年110万円の基礎控除を引いた1,890万円です。贈与した年の贈与税は、2,500万円の特別控除の範囲なので0円でした。
1つ目のケースの計算の流れ
残りの財産8,000万円に1,890万円を足すと、課税価格の合計は9,890万円です。子2人の基礎控除4,200万円を引いた5,690万円で計算すると、相続税の総額は753万5,000円になります。
これを取得額で分けると、孫の分は143万9,900円です。2割加算で172万7,900円になります。子2人はそれぞれ304万7,500円です。
もし同じ2,000万円を長男に贈与していたら、長男の相続税は448万7,400円でした。孫に渡したケースでは、長男304万7,500円と孫172万7,900円で合わせて477万5,400円です。
この2つの差が、2割加算で増えた28万8,000円になります。
それでも孫に渡す家があるのはなぜ?
実は、2割加算を払っても孫に渡す家はあります。
子に渡した財産は、いずれ子が亡くなった時に、また子の相続財産として相続税の対象になります。孫に直接渡せば、その1回分を飛ばせるからです。
「28万8,000円増えるなら、子に渡したほうがよくない?」
「子の代の相続まで見ると、孫に渡すほうが軽くなる家もあるよ」
『じゃあ孫に渡したほうが得なの?』と思いますよね。どちらが得かは、子自身の財産や年齢で変わります。1回の相続だけで判断しないことが大事なところです。
孫は相続税の申告に加わることになる
精算課税でもらった孫は、祖父の遺産を相続しなくても、相続税がかかれば申告の当事者になります。孫が相続人でない場合、生命保険金の非課税枠も使えません。
一方、暦年贈与なら、相続人でない孫への贈与は、原則として相続前7年以内の足し戻しの対象外です。少額をこつこつ渡すなら、暦年贈与のほうが合う家もあります。
孫が2人いる、子にも贈与したい時は?
精算課税は、もらう人が贈与者ごとに選ぶ制度です。
- 孫2人がそれぞれ祖父からの贈与で精算課税を選べば、特別控除2,500万円は孫ごとに使える
- 子が父から、孫が祖父から精算課税を選ぶのは、それぞれ別の組み合わせとして扱う
- 年110万円の基礎控除は、もらう人ごとにある
- 同じ孫が祖父と祖母の両方から精算課税でもらうと、110万円は2人の贈与額で按分する
- 一度選ぶと、その贈与者からの贈与は暦年課税に戻れない
『兄弟で精算課税を使うと、控除を取り合うの?』と心配する方もいます。もらう人ごとに枠があるので、取り合いにはなりません。
精算課税そのものが向いている家は相続時精算課税制度を使うと得する家のケースで、祖父母が亡くなった後の計算は精算課税の贈与者が亡くなった時の計算で確かめてみてください。
祖父母の遺産が基礎控除を超えそう、孫が複数いる、子の代の相続まで見て判断したい。こうした家は、二世代分の試算を税理士に頼むと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫に精算課税で贈与すると、贈与の時点で2割加算がかかりますか?
贈与の時にはかかりません。2割加算は、祖父母が亡くなって相続税を計算する時に、孫の分の相続税にかかります。
遺産が基礎控除以下でも、孫に2割加算はかかりますか?
相続税がかからなければ、2割加算もかかりません。足し戻した額と残りの財産の合計で判断します。
孫養子にした孫に精算課税を使うとどうなりますか?
孫養子も、代襲相続人でなければ2割加算の対象です。養子縁組をするかどうかは相続人の数や取り分も変わるので、税理士に確認してみてください。
まとめ
- 孫への精算課税の贈与は、祖父母が亡くなった時に足し戻され、2割加算の対象になる
- 2,000万円を贈与し残りの財産が8,000万円なら、2割加算で28万8,000円増える計算
- 遺産全体が基礎控除以下なら、2割加算もかからない
- 代襲相続人の孫は2割加算の対象外
- 特別控除2,500万円と年110万円の基礎控除は、もらう人ごとに使える