当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
数年前、父から相続時精算課税制度を使ってお金をもらった。その父が亡くなり、『あの贈与は今どう扱われるの?』と気になっている方も多いはずです。
結論から言うと、精算課税でもらった財産は、贈与の時期に関係なく相続財産に足し戻して相続税を計算します。この記事では、贈与額の違う3つのケースで、相続税がいくらになるかを確かめていきます。
精算課税の贈与者が亡くなったら、うちはどうなる?
例えば、父が亡くなり相続人は子2人で、長男が2023年に精算課税で2,000万円をもらっていたケースです。父の残りの財産が3,000万円なら、2,000万円を足した5,000万円で計算し、相続税は2人で80万円。長男32万円、次男48万円になります。贈与の時に贈与税は0円でも、相続税の申告が要ります。
精算課税は、贈与の時はいったん軽く済ませて、贈与者が亡くなった時にまとめて精算する制度です。特別控除は累計2,500万円で、超えた部分には一律20%の贈与税がかかります。
足し戻す金額は、国税庁の説明では原則として「贈与時の価額」です。もらった株や土地の値段がその後に下がっても上がっても、贈与した時の評価で計算します。
ここで覚えておきたいのが、2024年1月1日以降の贈与にある年110万円の基礎控除です。この110万円以下の部分は、相続の時に足し戻されません。
贈与額が違うと、相続税はどう変わる?
3つのケースを並べてみます。どれも父が亡くなり、相続人は子2人(長男・次男)で、精算課税でもらったのは長男です。
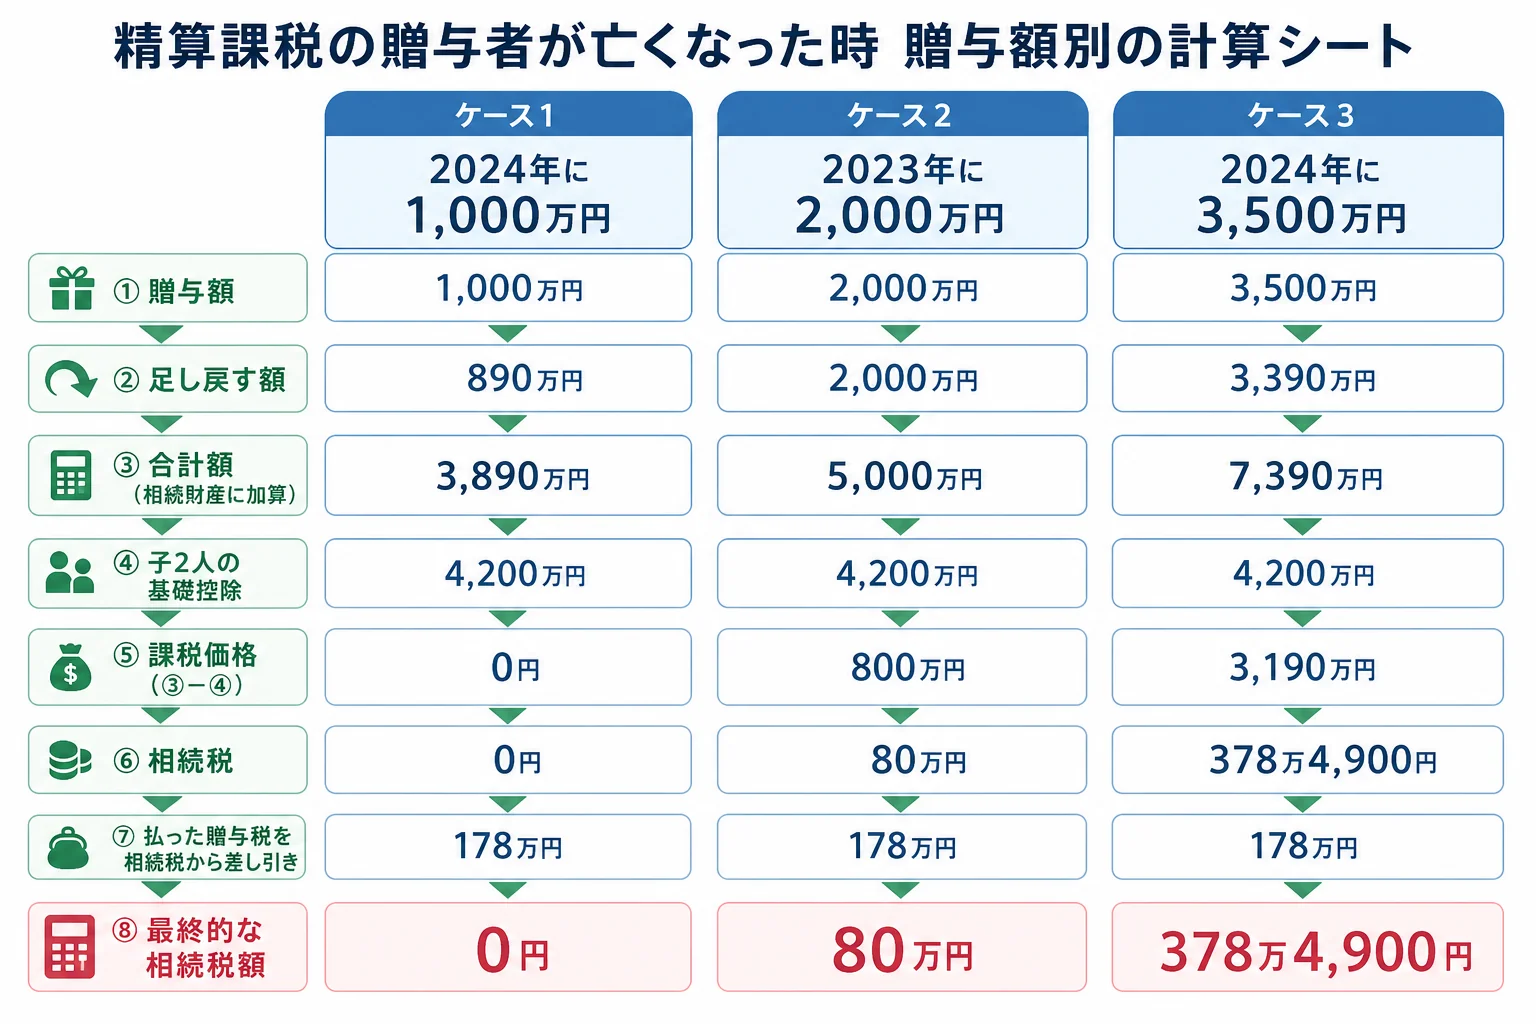
| ケース | 足し戻す額 | 残りの財産 | 相続税の合計 | 結論・注意 |
|---|---|---|---|---|
| 2024年に1,000万円をもらった | 890万円 | 3,000万円 | 0円 | 合計3,890万円が基礎控除4,200万円以下。相続税の申告は不要 |
| 2023年に2,000万円をもらった | 2,000万円 | 3,000万円 | 80万円 | 2023年以前の贈与は110万円の控除がなく全額を足す |
| 2024年に3,500万円をもらった | 3,390万円 | 4,000万円(次男が取得) | 378万4,900円 | 長男は贈与税178万円を払い済み。相続税から差し引き、引ききれない分は戻る |
1,000万円のケース:相続税がかからない時もある
2024年の1,000万円の贈与では、110万円を引いた890万円が足し戻しの対象です。残りの財産3,000万円と合わせても3,890万円で、子2人の基礎控除4,200万円に届きません。
相続税がかからない時は、相続税の申告もいりません。ただ、贈与を受けた年の翌年には贈与税の申告をしていたはずなので、その控えは取っておきましょう。
3,500万円のケース:払った贈与税が戻ることも
3,500万円をもらった年は、110万円を引いた3,390万円のうち、2,500万円を超えた890万円に20%がかかります。贈与税は178万円です。
父が亡くなると、3,390万円を足した7,390万円で相続税を計算します。総額は378万5,000円で、取得額で分けると長男は173万6,200円、次男は204万8,700円です。
長男はすでに贈与税178万円を払っています。173万6,200円から引くと4万3,800円が引ききれないので、申告をすればこの分が戻ってくる計算です。
『贈与税を払ったのに、また相続税を払うの?』と思いますよね。実は二重にはならず、先払いした分として差し引かれる仕組みなんです。
亡くなる3年以内の贈与だけ足すんじゃないの?
よくある勘違いが、この「3年以内」という覚え方です。
暦年贈与の場合、2024年1月1日以降の贈与からは、相続開始前7年以内の贈与が足し戻しの対象になりました(期間は2031年1月以降の相続までに段階的に伸びます)。精算課税にはこの期間の考え方がありません。
「もう10年も前の贈与だから関係ないよね」
「精算課税なら、10年前でも足し戻しになるよ」
こんな会話はよくあります。精算課税を選んだ後の贈与は、何年前でも対象です。年110万円以下の部分だけが足されない、と覚えておきましょう。
持ち戻し免除はできる?
民法の「持ち戻し免除」は、遺産を分ける時の取り分の話です。相続税の計算で精算課税の贈与を足し戻すのとは別のルールなので、免除の意思表示があっても相続税の足し戻しは変わりません。
贈与者が亡くなった後の手続きは?
精算課税でもらった人は、ほかに相続する財産がなくても、相続税がかかる場合は申告の当事者になります。
- 過去の贈与税の申告書の控えを集め、年ごとの贈与額と納めた贈与税を確認する
- 2023年以前と2024年以降の贈与を分けて、足し戻す額を出す
- 残りの財産と合わせ、基礎控除を超えるかを確かめる
- 超える場合は、亡くなったことを知った日の翌日から10か月以内に申告する
- 贈与税が相続税より多ければ、申告で還付を受ける
『控えなんて、どこにしまったか覚えていない』という方もいますよね。控えが見つからないと、足し戻す額が分からなくなります。税務署で過去の申告内容を確認する方法もあるので、早めに動いておきましょう。
精算課税の選び方そのものは相続時精算課税制度を使うと得する家のケースで、孫が受け取っていた場合は精算課税を孫に使った時の2割加算の判断で詳しく見ています。
贈与が何年かに分かれている、土地をもらっていた、贈与税の還付がありそう。こうしたケースは計算と申告書の記載が複雑になるので、税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
精算課税でもらった財産は、亡くなった時の価額で足し戻すのですか?
原則として贈与した時の価額で足し戻します。2024年1月1日以降の贈与は、年110万円の基礎控除を引いた後の額が対象です。
相続時精算課税制度を使っていれば、相続税の申告は不要ですか?
足し戻した額と残りの財産の合計が基礎控除以下なら、相続税の申告は不要です。超える場合や、贈与税の還付を受けたい場合は申告が要ります。
贈与者が亡くなった後に、精算課税をやめることはできますか?
一度選ぶと暦年課税に戻れません。亡くなった後も、その贈与者からの精算課税の贈与はすべて相続税の計算に入ります。個別の扱いは税理士に確認してみてください。
まとめ
- 精算課税の贈与は、何年前でも相続財産に足し戻す
- 足し戻すのは原則として贈与時の価額
- 2024年1月1日以降の贈与は、年110万円以下の部分を足さない
- 子2人で合計3,890万円なら相続税0円・申告不要
- 払った贈与税は相続税から引き、引ききれない分は還付される