当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、実家の土地を誰が相続するか話し合っている。『自宅の土地は評価が下がる特例があるって聞いたけど、いくら下がるの?』と気になっている方も多いはずです。
結論から言うと、条件を満たす人が自宅の土地を取得すれば、330㎡までの部分の評価が80%下がります。ただ、誰が取得するかで使えるかどうかが変わるんです。この記事では、同居・別居の3つのケースで計算します。
自宅の土地は、いくらまで評価が下がる?
母はすでに亡くなり、父の遺産(自宅の土地300㎡・評価6,000万円、預金4,000万円)を子2人が相続するケース。父と同居していた長男が土地を取得して住み続ければ、土地の評価は1,200万円になり、家族の相続税は770万円から100万円に下がります。
この特例は「小規模宅地等の特例」といい、自宅の土地(特定居住用宅地等)なら330㎡まで80%減額されます。よく「小規模特例」と略して呼ばれますね。
今回の土地は300㎡なので、全体が対象です。6,000万円の80%にあたる4,800万円が減って、1,200万円で計算します。
330㎡を超える土地は、330㎡までの部分だけが減額されます。例えば400㎡・評価8,000万円の土地なら、330㎡分の6,600万円の80%、5,280万円が減って、評価は2,720万円です。
| 土地の広さ・評価 | 減額の対象 | 減る金額 | 特例後の評価 |
|---|---|---|---|
| 300㎡・6,000万円 | 300㎡すべて | 4,800万円 | 1,200万円 |
| 400㎡・8,000万円 | 330㎡分(6,600万円) | 5,280万円 | 2,720万円 |
同居の長男と別居の次男、どちらが取得すると得?
ここが大事なところです。同じ土地でも、取得する人によって特例が使えるかが変わります。
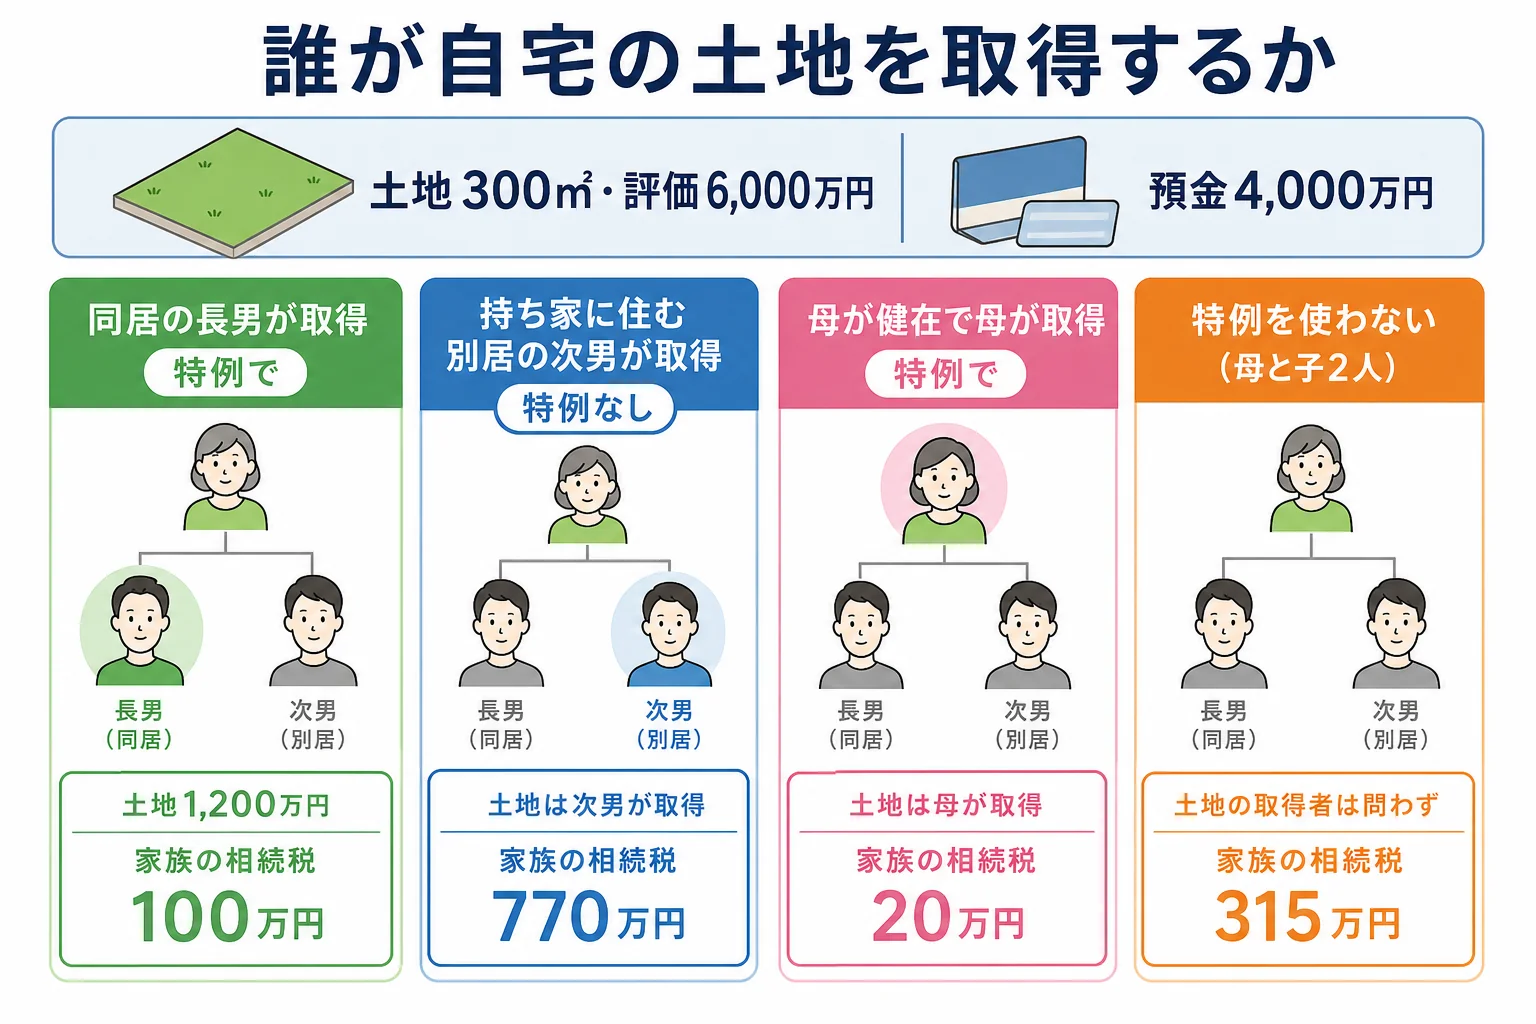
| ケース | 土地を取得する人 | 特例 | 課税価格の合計 | 家族の相続税 |
|---|---|---|---|---|
| ケース1 | 同居していた長男 | 使える | 5,200万円 | 100万円 |
| ケース2 | 持ち家に住む別居の次男 | 使えない | 1億円 | 770万円 |
| ケース3(母が健在) | 母 | 使える | 5,200万円 | 20万円 |
ケース1とケース2は、母がすでに亡くなり、子2人が相続人です。基礎控除は4,200万円になります。
ケース2では、次男が土地6,000万円、長男が預金4,000万円を取得し、次男は462万円、長男は308万円を納めます。持ち家に住む別居の子は、特例の要件に当たらないんです。
「どうせ僕は住まないし、次男が土地をもらってもいいかなと思ってた」
「誰が取るかで670万円も違うなら、分け方を考え直そうか」
同居していた親族が特例を使うには、亡くなる直前から申告期限まで、その家に住み続けることと、土地を持ち続けることが要件です。申告期限は、亡くなった日の翌日から10か月以内です。
母が健在なら、どう変わる?
ケース3は、父が亡くなり、母と子2人が相続人の家です。基礎控除は3人分の4,800万円になります。
配偶者が自宅の土地を取得する場合、住み続けるなどの取得者ごとの要件はありません。母が土地(特例後1,200万円)と預金1,400万円を取得し、子が預金1,300万円ずつを取得すると、相続税の総額は40万円。母は配偶者の税額軽減で0円、子は10万円ずつです。
| 比べるケース(母と子2人) | 課税価格の合計 | 家族の相続税 |
|---|---|---|
| 特例を使わない(法定相続分どおり) | 1億円 | 315万円 |
| 母が土地を取得して特例を使う | 5,200万円 | 20万円 |
『母が取れば税金が安いなら、それで決まり?』と思いますよね。ただ、母が亡くなった時の二次相続では、子が要件を満たさないと特例は使えません。そのとき誰が住んでいるかまで考えておきましょう。
別居の子でも、持ち家がないなど一定の要件を満たせば使える場合があります。詳しくは家なき子特例が使えるかの判定で確認できます。
特例を使う時に、忘れやすいことは?
小規模宅地等の特例を使って相続税が0円になる場合でも、申告書を出さないと特例は使えません。
期限までに遺産分割がまとまらないと、その土地に特例を使えません。この場合は法定相続分でいったん申告し、「申告期限後3年以内の分割見込書」を出しておけば、分割後に特例を使って納めすぎた税金を戻してもらえます。
自宅のほかに、亡くなった人の事業用の土地は400㎡まで80%、貸している土地は200㎡まで50%減額される区分もあります。自宅と事業用は併用で最大730㎡まで使えます。
土地が広い家や、自宅と貸地がある家、誰が取得するかで迷っている家は、特例の使い方で税額が大きく変わります。要件を満たすかを含めて、相続税に詳しい税理士に一度相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
基礎控除の人数の数え方は相続人1人〜5人のケース別早見表で確認できます。
よくある質問
同居していた長男が、申告前に家を出たら特例は使えますか?
同居親族として使うには、申告期限まで住み続けることが要件です。期限前に転居すると使えなくなるので注意しましょう。
母が自宅の土地を取得する場合も、住み続ける必要がありますか?
配偶者が取得する場合は、住み続ける・持ち続けるといった取得者ごとの要件はありません。
小規模宅地等の特例で0円になれば、申告は不要ですか?
必要です。特例は申告をして初めて使えるので、0円になる場合でも期限内に申告書を出します。
まとめ
- 自宅の土地は330㎡まで評価が80%下がる
- 評価6,000万円・300㎡の土地なら、特例後は1,200万円
- 同居の長男が取得すれば家族の相続税は100万円、持ち家のある別居の次男なら770万円
- 母が取得すると取得者ごとの要件はなく、相続税は20万円
- 0円になっても申告が必要