当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の実家を相続したけれど、誰も住む予定がない。『早く売ったほうがいいの?それとも落ち着いてから?』と迷っている方も多いはずです。
結論から言うと、相続した不動産は、遺産分割の前でもすぐには売れません。まず相続人の名義に変える必要があります。そして、売る時期によって使える税金の特例が変わるんです。この記事では、売るタイミングごとの違いをケースで比べていきます。
相続した実家、いつ売るのがいい?
母が亡くなり、子2人が誰も住まない実家を相続するケース。売って分けると決めたら、まず相続登記で名義を変え、相続税の申告期限の翌日から3年以内に売ると「取得費加算の特例」が使えます。古い家なら「空き家の3,000万円特別控除」が使えるかも先に確かめ、どちらが得かを比べてから売り出すのがおすすめです。
『焦って売ると損をする』とよく言われますよね。ただ、のんびりしすぎても、特例の期限を過ぎてしまうことがあります。
ポイントは3つです。名義を変えないと売れないこと。売った時の税金(譲渡所得税)は、時期によって特例が使えること。そして、空き家にしておく間も固定資産税や管理の手間がかかることです。
分割前・名義変更後・3年以内、ケース別に比べてみる
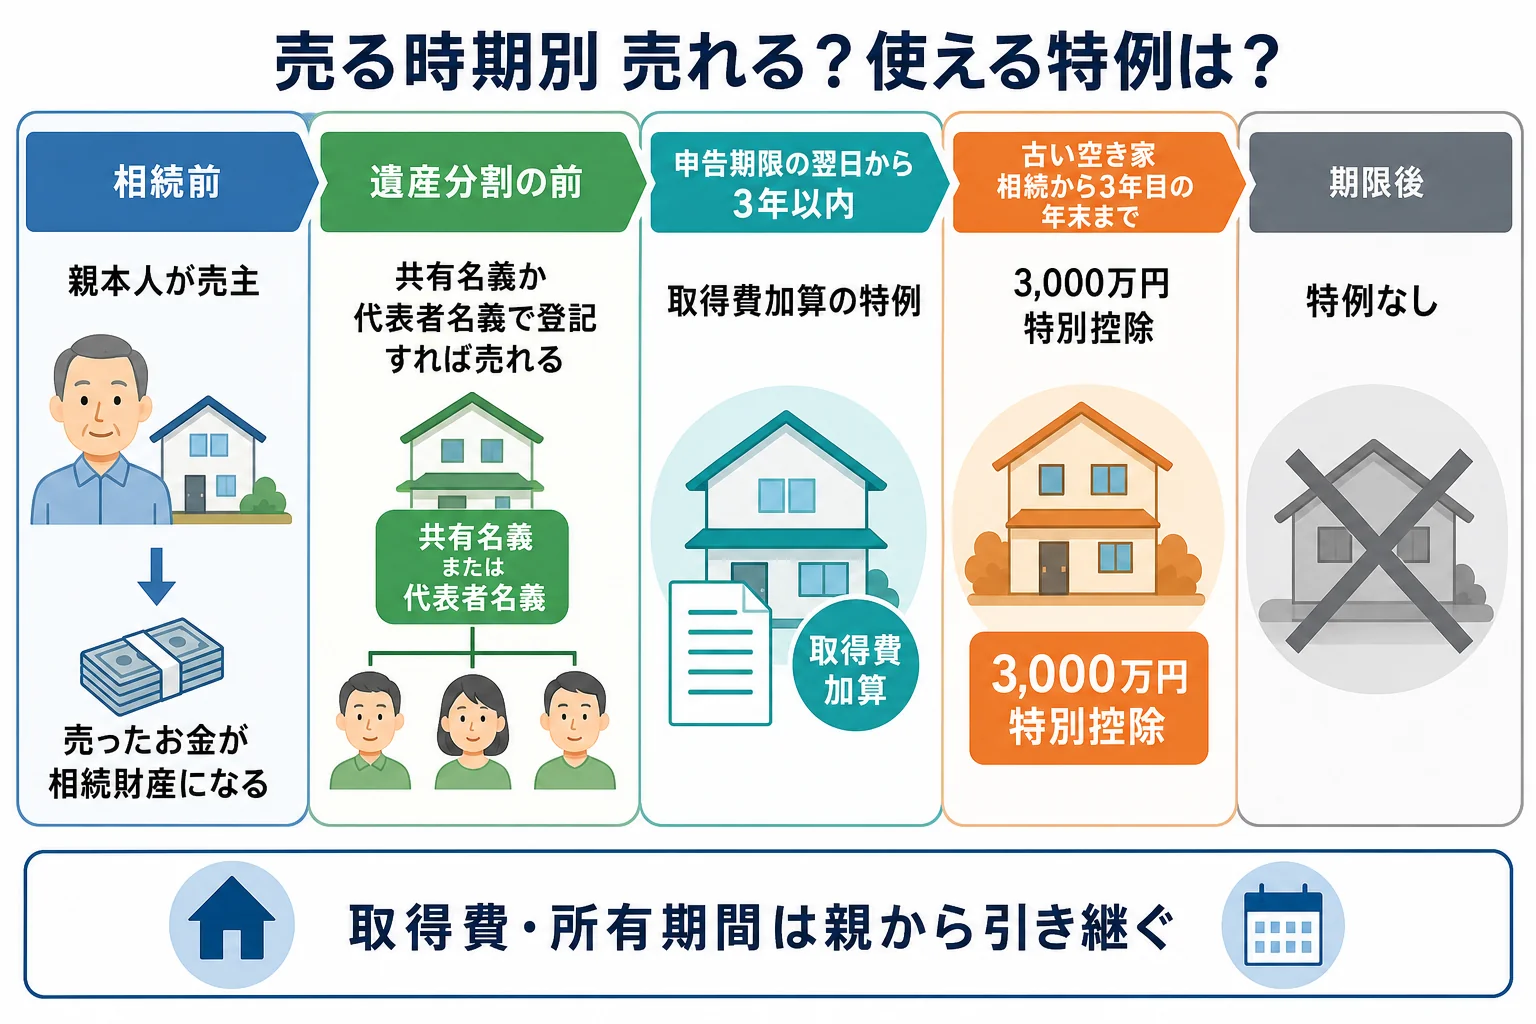
売るタイミングごとに、できること・注意することを並べてみました。
| ケース | 売れる? | 使える特例・注意 |
|---|---|---|
| 親が元気なうちに売る(相続前) | 親本人が売主として売れる | 売ったお金が相続財産になる。親の判断力が落ちると売れなくなることも |
| 遺産分割の前 | そのままでは売れない。相続人全員の共有名義で登記すれば売れる | 全員が売買の手続きに関わる。売った後の分け方を決めておく |
| 名義変更後、申告期限から3年以内 | 売れる | 取得費加算の特例が使える(相続税を払った人) |
| 古い実家を空き家のまま、相続から3年目の年末まで | 売れる | 空き家の3,000万円特別控除が使えることがある。取得費加算とはどちらか一方 |
| 期限を過ぎてから | 売れる | 上の特例は使えない。所有期間・取得費は親から引き継ぐ |
遺産分割の前に売りたいケース
不動産は、亡くなった人の名義のままでは売れません。分け方がまだ決まっていなくても、相続人全員の共有名義で相続登記をすれば、売ることはできます。
ただ、共有のまま売ると、売買契約や引き渡しに相続人全員が関わります。遠方の兄弟がいると、日程を合わせるだけでも大変ですよね。
そのため、代表の1人の名義にして売り、売ったお金を分ける方法(換価分割)を遺産分割協議書に書いておくことが多いです。分け方の書き方は、税金にも関わるので専門家に確かめておきましょう。
名義変更後、3年以内に売るケース
相続した不動産を、相続税の申告期限の翌日から3年以内に売ると、払った相続税の一部を取得費に足せます。これが「取得費加算の特例」です。
取得費が増えるほど、売った時の利益が小さくなり、所得税・住民税が軽くなります。相続税を払った人が使える特例なので、相続税がかからなかったケースでは使えません。
例えば、2026年4月10日に亡くなったケースで日付を見てみましょう。
| 期限 | 日付の例 |
|---|---|
| 相続税の申告期限(10か月以内) | 2027年2月10日 |
| 取得費加算の特例を使える売却期限(申告期限の翌日から3年以内) | 2030年2月10日 |
| 空き家の3,000万円特別控除の売却期限(相続開始から3年を経過する日の属する年の12月31日) | 2029年12月31日 |
空き家になった古い実家を売るケース
1981年(昭和56年)5月31日以前に建てられた実家で、亡くなる直前に親が1人で住んでいたなら、「被相続人の居住用財産(空き家)の3,000万円特別控除」が使えるかもしれません。2027年12月31日までの売却が対象です。
国税庁の案内では、売る期限は相続の開始があった日から3年を経過する日の属する年の12月31日まで、売却代金は1億円以下といった要件があります(国税庁 No.3306)。2024年1月1日以降の売却で相続人が3人以上いる場合は、1人2,000万円になります。
注意したいのは、相続してから売るまでの間に、誰かに貸したり自分で住んだりすると使えなくなることです。また、取得費加算の特例とはどちらか一方しか選べません。そもそも売るか住むか貸すかで迷っている方は、実家を住む・売る・貸すで比べる記事から見てみてください。
売る前にやること、流れを確認
「売る」と決めてから、実際にお金が入るまでには、いくつかの段階があります。
- 遺言書の有無を確かめ、相続人を確定する
- 遺産分割協議で、誰が相続するか(売って分けるか)を決める
- 相続登記で名義を変える(取得を知った日から3年以内が義務)
- 不動産会社に査定を頼み、売り出す
- 売買契約・引き渡し後、翌年に譲渡所得の確定申告をする
相続登記は、2024年4月1日から義務になりました。不動産を相続したと知った日から3年以内に登記しないと、10万円以下の過料の対象になることがあります。売るつもりの家でも、名義変更は先に済ませておきましょう。
「売るなら早いほうがいいよね?」
「でも特例の期限とか、相続税の申告と順番があるんじゃない?」
このやり取りのとおりで、相続税の申告が必要なケースでは、土地の評価額と売る値段の関係も気になるところです。評価額の出し方は相続した土地の評価額の調べ方で確かめられます。売った時の税金の目安は相続した土地を売った時の税金の試算が参考になります。
焦って売らないほうがいいケースもある
すぐ売るのが正解とは限りません。次のようなケースでは、いったん立ち止まって考えてみてください。
- 配偶者や同居の子が住み続けるなら、小規模宅地等の特例で相続税を減らせることがある(売ると要件に関わる場合がある)
- 兄弟の1人が住みたいと言っているなら、売るより代償金で調整する分け方もある
- 境界があいまいな土地は、測量してからのほうが売りやすい
『売れない田舎の土地はどうすれば?』という方もいますよね。買い手がつかない土地は、条件が合えば国に引き取ってもらう制度もあります。使えるかどうかは相続土地国庫帰属制度のケース別の判定で確かめられます。
相続税の申告が必要で、しかも売却も考えているケースは、特例の選び方で手取りが変わりやすいところです。期限が重なって迷う時は、税理士に一度まとめて見てもらうと進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した不動産を売ったお金は、相続税とは別に税金がかかりますか?
売って利益が出た場合は、相続税とは別に譲渡所得の所得税・住民税がかかります。取得費と所有期間は亡くなった人のものを引き継いで計算します。
相続登記をしないまま売ることはできますか?
できません。買主へ名義を移す前に、相続人の名義にする相続登記が必要です。売ると決めたら早めに登記を進めておきましょう。
相続税の申告前に売っても大丈夫ですか?
売ること自体はできます。ただ、相続税では売った値段ではなく相続した時の評価額で計算するので、申告の準備と並行して進めることになります。迷ったら税理士に順番を確かめてみてください。
まとめ
- 相続した不動産は、亡くなった人の名義のままでは売れない。先に相続登記をする
- 分割前に売るなら、共有名義か代表者名義で登記し、換価分割の内容を協議書に書く
- 申告期限の翌日から3年以内に売ると、取得費加算の特例が使える
- 古い空き家は、相続から3年を経過する日の属する年の12月31日までの売却で3,000万円特別控除が使えることがある
- 取得費加算と空き家の特例はどちらか一方。条件を比べてから売り出す