当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した土地を売ることにした。『売ったら税金はいくらかかるの?親がいくらで買ったかなんて分からない…』と不安な方も多いですよね。
結論から言うと、相続した土地を売った時の税金は「親がいくらで買ったか(取得費)」が分かるかどうかで大きく変わります。同じ3,000万円で売っても、税金が200万円以上違うこともあるんです。この記事では、取得費が分かる・分からないなどのケース別に、税額を試算していきます。
相続した土地を売ったら、どんな税金がかかる?
父から相続した土地を子が3,000万円で売るケースなら、かかるのは相続税ではなく、売った利益(譲渡所得)への所得税と住民税です。父の購入額1,200万円が分かれば税金は347万3,865円、購入額が分からず売った金額の5%を取得費にすると560万6,940円になります(どちらも端数処理前の金額)。
『土地を売ったら、また相続税がかかるの?』と心配する方もいます。でも、売却でかかるのは所得税と住民税です。相続税は、土地を相続した時点の評価額で別に計算するものなんです。
売った利益(譲渡所得)は、次の式で計算します。
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)− 特別控除
ここで大事なのが、相続した土地は、取得費と取得した時期を親から引き継ぐことです。相続した時の評価額ではなく、親が買った時の金額が取得費になります。
長期か短期かで税率が変わる
税率は、土地を持っていた期間で決まります。売った年の1月1日時点で5年を超えていれば長期譲渡所得です。
| 区分 | 税率 |
|---|---|
| 長期譲渡所得 | 所得税15%・住民税5%に、復興特別所得税(所得税額の2.1%)を加えて合計20.315% |
| 短期譲渡所得 | 長期より高い税率 |
取得した時期も親から引き継ぐので、親が何十年も前に買った土地なら、相続してすぐ売っても長期になります。
取得費が分かる・分からない、ケースで税金はいくら?
ここからは、同じ条件で税額を比べます。父から相続した土地を、子が3,000万円で売るケースです。仲介手数料などの譲渡費用は90万円とします。
| ケース | 取得費 | 譲渡所得 | 税金(所得税・復興税・住民税の合計) |
|---|---|---|---|
| A:父の購入額1,200万円が分かる | 1,200万円 | 1,710万円 | 347万3,865円 |
| B:購入額が分からない(売った金額の5%) | 150万円 | 2,760万円 | 560万6,940円 |
| C:Bに取得費加算の特例(124万円)を使う | 274万円 | 2,636万円 | 535万5,034円 |
| D:Bの土地が要件を満たす実家の敷地で、空き家の3,000万円特別控除を使う | 150万円 | 0円 | 0円 |
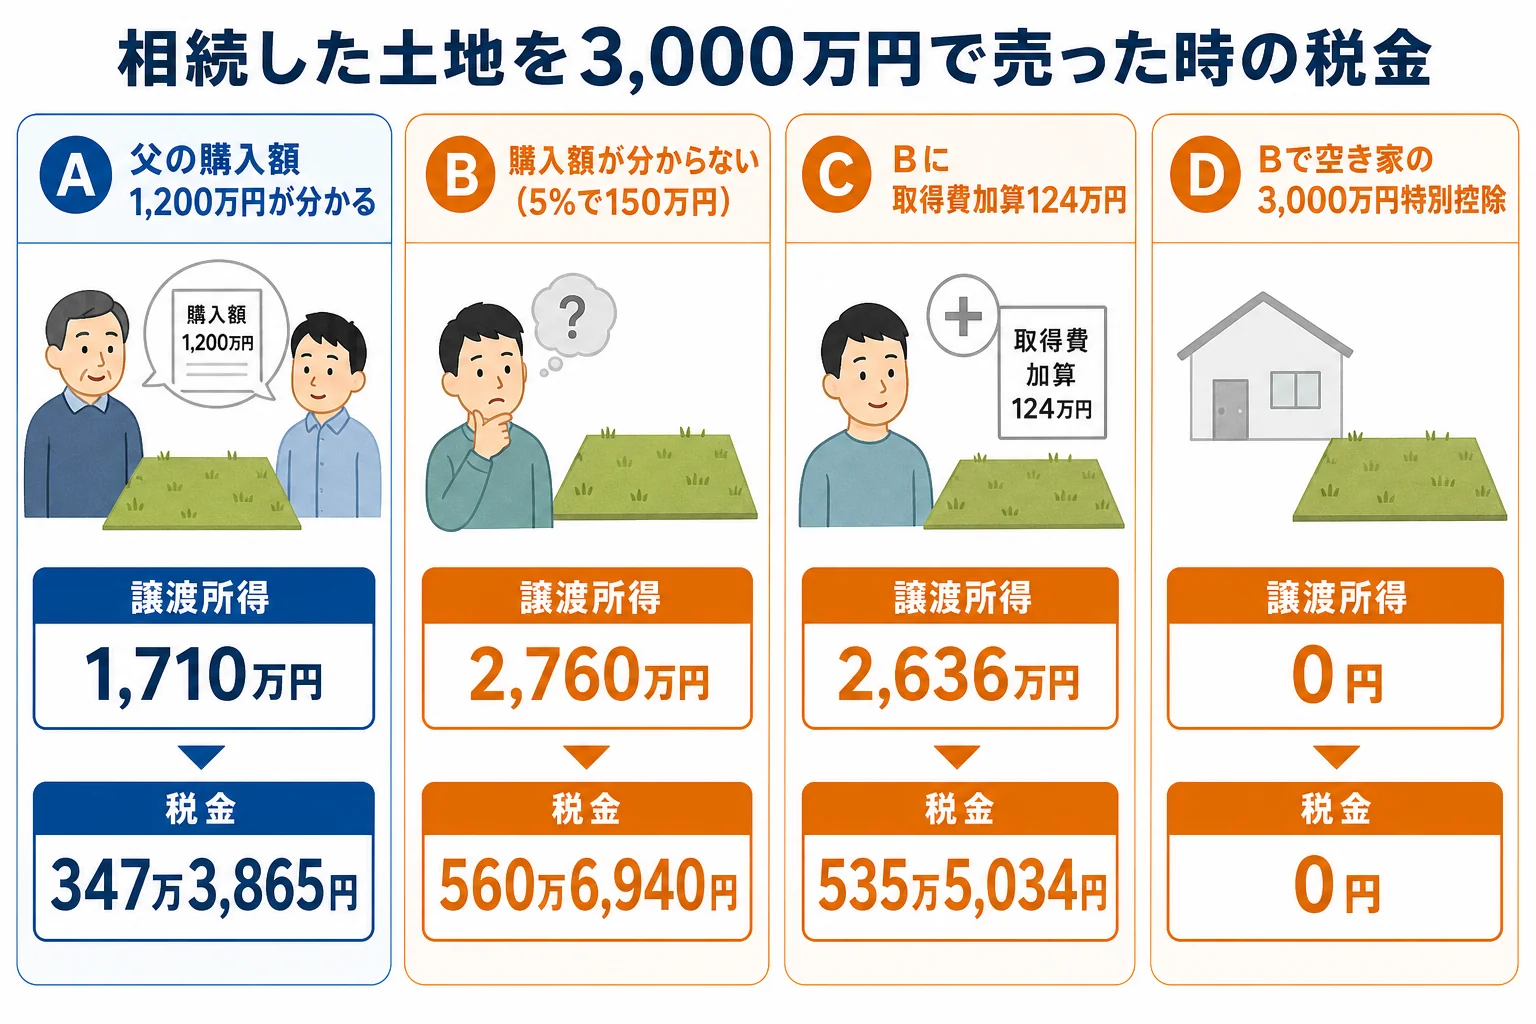
税額は、譲渡所得に所得税と復興特別所得税の15.315%、住民税の5%をかけた端数処理前の金額です。実際は端数の切り捨てで少し変わります。
AとBを比べると、取得費が分かるかどうかだけで、税金が213万円以上違います。
取得費が分からない時は「5%」になる
親が買った時の売買契約書が見つからない、というケースはとても多いですよね。取得費が分からない時は、売った金額の5%を取得費にできます。
3,000万円で売れば、取得費は150万円です。昔に買った土地ほど実際の購入額より小さくなりやすく、税金が重くなります。
だからこそ、売る前に購入時の資料を探す価値があるんです。
- 親が土地を買った時の売買契約書・領収書
- 購入時の仲介手数料や登記費用の領収書
- 住宅ローンの返済予定表や、購入資金を払った通帳の記録
- 親が家を建てた時の請負契約書(建物の取得費)
「実家の押し入れに、古い契約書の束があった気がする」
「捨てる前に全部見てみよう。1枚見つかるだけで税金が大きく変わるかもしれないから」
家やマンションも一緒に売る時は?
土地と一緒に建物を売る場合、建物の取得費は「買った金額」そのままではありません。建てた時や買った時の金額から、年数に応じて価値が減った分(減価償却)を引いた金額になります。
古い家ほど建物の取得費は小さくなるので、税金の計算では土地と建物を分けて考えます。マンションも、土地の持ち分と建物部分に分けて計算するのは同じです。
兄弟の共有名義で売った時は?
兄弟2人で半分ずつ相続した土地を売るなら、譲渡所得もそれぞれの持ち分で計算します。売った金額・取得費・譲渡費用を半分ずつにして、1人ずつ確定申告をする形です。
相続税を払っていたら、取得費加算の特例
土地を相続した時に相続税を払っていたなら、その一部を取得費に足せる特例があります。相続税の申告期限の翌日から3年以内に売ることが条件です。
足せる金額は、ざっくり言えば「払った相続税のうち、売った土地に対応する分」です。
ケースCでは、子1人が土地(評価額2,400万円)を含む6,000万円の財産を相続し、相続税を310万円払っていたとします。310万円 × 2,400万円 ÷ 6,000万円 = 124万円を取得費に足せます。
その結果、ケースBより税金が25万1,906円少なくなります。相続税の計算の流れは不動産を相続した時の相続税の計算例でも見られます。
実家を売るなら、空き家の3,000万円特別控除
亡くなった親が1人で住んでいた実家を売るなら、空き家の3,000万円特別控除を使えることがあります。ケースDのように、譲渡所得から3,000万円を引けるので、税金がかからないこともあります。
主な要件は次のとおりです。
- 家が1981年(昭和56年)5月31日以前に建てられた
- 亡くなる直前に、親以外に住んでいた人がいない
- 区分所有の建物(マンションなど)ではない
- 売った金額が1億円以下
- 相続開始から3年を経過する日の属する年の12月31日までに売る(特例の期限は2027年12月31日まで)
2024年1月1日以降の売却で、相続人が3人以上の場合は、控除が1人2,000万円になります。
『取得費加算と空き家の特例、両方使えばもっと得では?』と考えますよね。でも、この2つは一緒に使えません。どちらが得かを比べて選ぶことになります。
要件の判定や、どちらの特例を使うかの比較は、税理士に見てもらうと安心です。相続税の申告から売却後の確定申告までまとめて相談できると、取得費加算の計算もスムーズです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
売ったあと、申告はどうする?
土地を売って利益が出たら、売った年の翌年に確定申告をします。取得費加算や空き家の特別控除を使って税金が0円になる場合も、特例を使うには申告が要ります。
売る時期で使える特例が変わるので、急がない場合も期限は押さえておきましょう。売るタイミングの考え方は相続した不動産を売る時期のケース別比較が参考になります。
親の不動産のほかに、NISAなどの金融資産も相続した場合は、親のNISA口座の相続もあわせて確認してみてください。
よくある質問
相続した土地を売ると、相続税がまたかかりますか?
かかりません。売った利益には所得税と住民税がかかります。相続税は、相続した時点の評価額をもとに別に計算します。
親がいくらで買ったか分からない時はどうなりますか?
売った金額の5%を取得費にできます。3,000万円で売れば150万円です。実際の購入額が分かる資料があれば、そちらを使ったほうが税金は少なくなることが多いです。
相続してすぐ売ると、短期譲渡所得になりますか?
多くの場合はなりません。取得した時期は親から引き継ぐので、親が買ってから売った年の1月1日までに5年を超えていれば長期譲渡所得です。
まとめ
- 相続した土地を売ってかかるのは、譲渡所得への所得税と住民税
- 取得費と取得時期は親から引き継ぐ。長期なら税率は合計20.315%
- 3,000万円で売るケースで、取得費1,200万円が分かれば347万3,865円、分からず5%なら560万6,940円
- 相続税を払っていれば、申告期限の翌日から3年以内の売却で取得費加算の特例が使える
- 1981年5月31日以前の実家なら、空き家の3,000万円特別控除を検討する(取得費加算とは選択)