当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、誰も住む予定のない実家が残った。『住むか、売るか、貸すか、早く決めないといけないの?』と迷っている方も多いはずです。
結論から言うと、実家の相続は「誰が住むか」で相続税も手続きも大きく変わります。この記事では、家族の状況が違う3つのケースで、どの選択が合うかを比べます。
同居していた子が実家に住み続けるなら、相続税はどうなる?
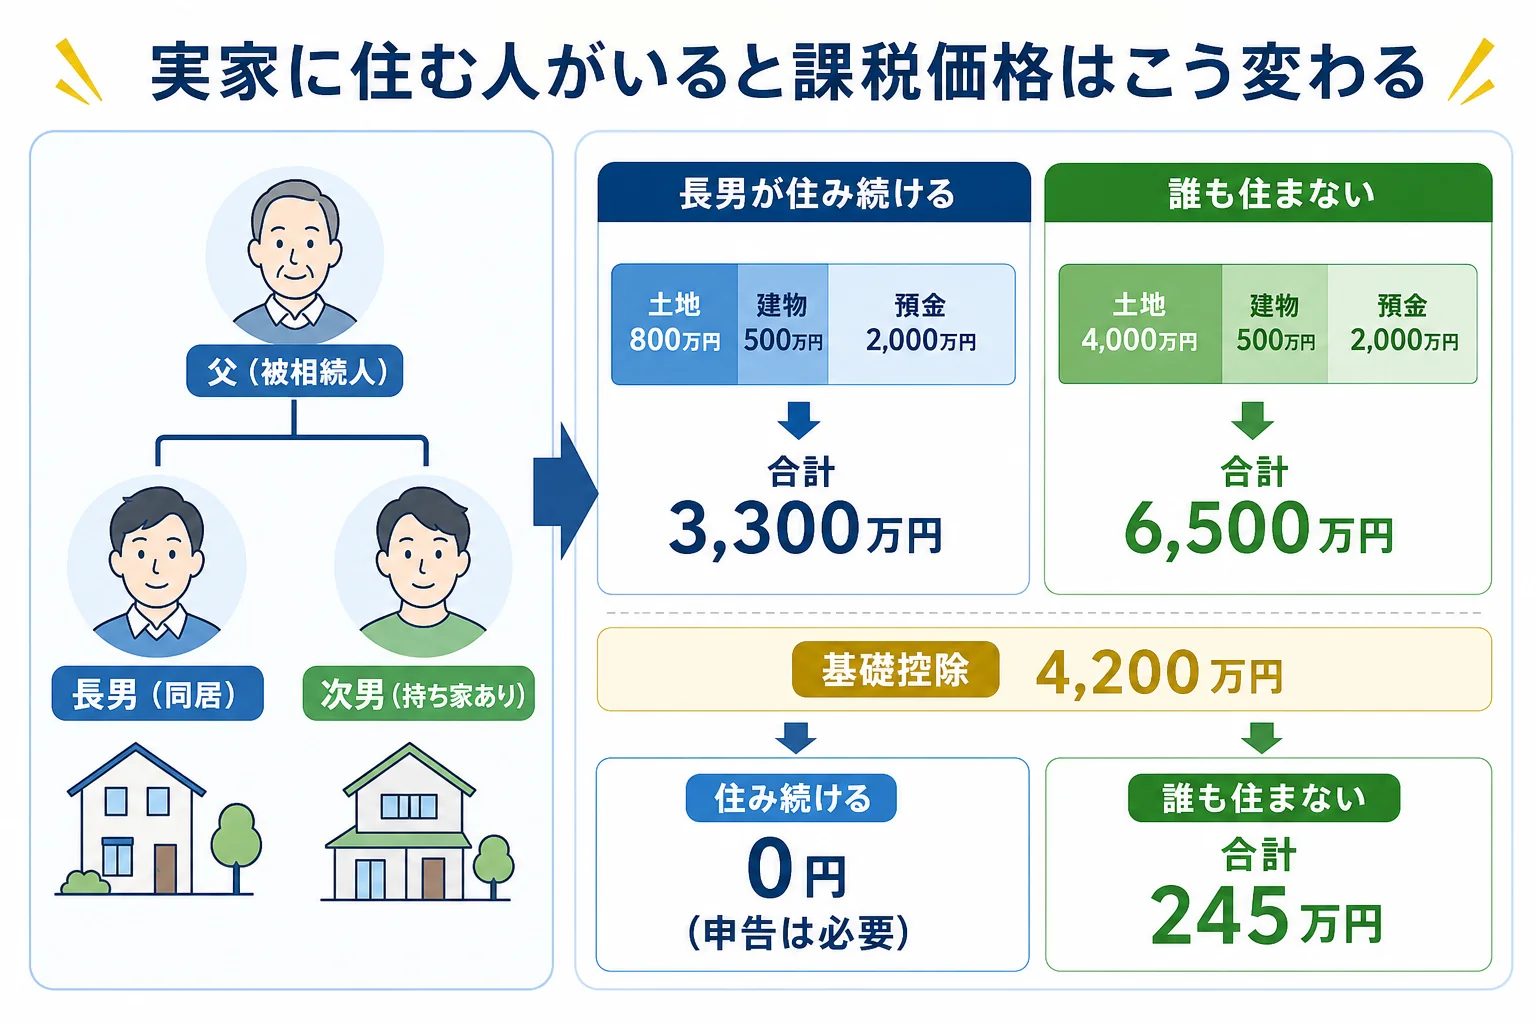
父が亡くなり、子2人が相続するケースです。実家の土地4,000万円・建物500万円・預金2,000万円なら、同居していた子が実家を継いで住み続けると、小規模宅地等の特例で相続税は0円になりえます。誰も住まずに兄弟で分けると、相続税は合計245万円です。0円でも申告は必要です。
例えば、母はすでに亡くなっていて、父と長男が実家で一緒に暮らしていたケースです。次男は結婚して自分の家を持っています。
実家の土地は路線価で評価して200㎡・4,000万円、建物の固定資産税評価額は500万円とします。ほかに預貯金が2,000万円あります。
ここで大事なのが小規模宅地等の特例です。亡くなった人が住んでいた土地を同居の親族などが相続すると、330㎡までの部分の評価が80%減額されます。
| 計算の段階 | 長男が実家に住み続ける | 誰も住まず兄弟で分ける |
|---|---|---|
| 実家の土地 | 800万円(80%減額) | 4,000万円 |
| 実家の建物 | 500万円 | 500万円 |
| 預貯金 | 2,000万円 | 2,000万円 |
| 課税価格の合計 | 3,300万円 | 6,500万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 0円 | 2,300万円 |
| 相続税の合計 | 0円 | 245万円(1人122万5,000円) |
同じ実家なのに、住む人がいるかどうかで245万円の差になるんです。
ただ、同居していた子が特例を使うには、申告期限まで住み続けて持ち続けるなどの要件があります。要件を満たすかは税理士に確認してみてください。
『0円なら申告しなくていいよね?』と思いがちですが、特例は申告して初めて使えます。亡くなったことを知った日の翌日から10か月以内に申告書を出しておきましょう。
家族の状況で「住む・売る・貸す」はどう変わる?
実家をどうするかは、家族ごとに正解が違いますよね。よくある状況を表にまとめました。
| ケース | 合いやすい選択 | 理由・注意 |
|---|---|---|
| 同居の子がいて、そのまま住みたい | 住む | 小規模宅地等の特例の対象になりうる。申告期限まで住み続けるのが要件の一つ |
| 母(配偶者)が健在で実家に住んでいる | 母が住む | 配偶者が継げば特例の対象。配偶者の税額軽減も使える |
| 子は全員遠方で持ち家がある | 売る | 空き家のまま持つと管理の手間と固定資産税が続く。売るなら期限のある特例を確認 |
| 将来だれかが戻るかもしれない | 貸す | 家を傷ませずに持っておける。ただし住まいの特例が使えなくなることがある |
| 兄弟で意見が割れている | いったん共有にしない | 共有にすると売る時も貸す時も全員の同意が要る |
「長男だし、とりあえず俺の名義にしておくよ」
「でも住まないなら、売ったお金を分けたほうがよくない?」
こんな会話になった時は、表のどのケースに近いかを家族で確かめてみてください。
例えば、母が健在で実家に住んでいて、母と子2人が相続するケースも見てみます。財産は先ほどと同じ土地4,000万円・建物500万円・預金2,000万円です。
特例を使わないと課税価格は6,500万円、基礎控除は相続人3人で4,800万円です。相続税の総額は170万円で、法定相続分どおりに分けると母は配偶者の税額軽減で0円、子2人で合計85万円になります。
母が実家を継いで特例を使えれば、課税価格は3,300万円になり0円です。ただ、母が亡くなった時の相続(二次相続)では配偶者の軽減が使えないので、その時に誰が実家を継ぐかも一緒に考えておくと安心です。
実家を売るなら、いつまでに何を確認する?
『遠いし、売ってしまいたい』という方も多いはずです。実家を売る時は、期限のある特例が2つ関わってきます。
1つ目は、亡くなった人が住んでいた家を売った時の3,000万円特別控除です。1981年(昭和56年)5月31日以前に建てられた家などが対象で、2027年12月31日までの売却が対象です。
2024年1月1日以降の売却で相続人が3人以上いる場合は、控除が1人2,000万円になります。ほかにも家屋の状態などの要件があるので、売る前に確かめておきましょう。
2つ目は、相続した財産を売った時の取得費加算の特例です。相続税の申告期限の翌日から3年以内に売ると、払った相続税の一部を取得費に足せます。
さきほどの例で、兄弟が相続税245万円を払って実家を売るケースなら、この特例が効いてくることがあります。
なお、売る前には相続登記が要ります。2024年4月1日から相続登記は義務になっていて、相続で不動産を取得したと知った日から3年以内に登記しないといけません。
正当な理由なく放っておくと、10万円以下の過料の対象になります。売る時期については相続した不動産を売るタイミングのケース別比較も参考にしてみてください。
貸す・持っておく場合に気をつけたいことは?
実家を貸して家賃をもらう、という選択もありますよね。家を傷ませずに持っておけるのはメリットです。
ただ、ここが大事なところです。同居の子が使う住まいの特例は、申告期限まで住み続けることが要件の一つです。亡くなってすぐ貸し出すと、80%減額が使えなくなることがあります。
相続税がかかる家庭では、貸すかどうかを決める前に税額を比べておくと安心です。
誰も住まず貸しもしない場合は、空き家のまま管理が続きます。庭の手入れや換気、固定資産税の支払いは、実家を相続した人が担うことになります。
土地だけでも手放したい時は、相続土地国庫帰属制度という道もあります。ただし建物がある土地は申請できません。使えるかどうかは相続土地国庫帰属制度が使える土地のケース別判定で確かめられます。
- 実家の土地と建物の評価額(固定資産税の課税明細書・路線価)を確認した
- 同居していた家族や、持ち家のない子がいるか確かめた
- 相続税がかかるか、基礎控除(3,000万円+600万円×法定相続人の数)と比べた
- 売るなら建築年(1981年5月31日以前か)を登記簿などで確認した
- 兄弟全員で住む・売る・貸すの希望を話し合った
実家の評価額の出し方は、土地の評価額を自分で調べる手順にまとめています。
特例で相続税が大きく変わる、売るか住むかで兄弟の意見が分かれている、建物が古く3,000万円控除の要件が気になる。こうしたケースは、相続税と不動産の両方に詳しい税理士に相談すると話が早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
住まない実家は相続しないほうがいいですか?
一概には言えません。実家だけを放棄することはできず、相続放棄をすると預金などほかの財産も受け取れなくなります。売る・貸す・国庫帰属など手放し方も含めて考えてみてください。
実家の相続手続きはいつまでにやればいいですか?
相続税の申告は亡くなったことを知った日の翌日から10か月以内です。相続登記は、相続で不動産を取得したと知った日から3年以内が期限です。
義実家の土地を夫が相続した場合、妻にも関係がありますか?
妻は義父母の相続人ではないので、直接は相続しません。ただ、夫が亡くなった時には夫名義になった実家が妻の相続の対象になります。
まとめ
- 実家の相続は、誰が住むかで相続税が大きく変わる
- 土地4,000万円・建物500万円・預金2,000万円の例では、同居の子が住めば0円、誰も住まなければ245万円
- 特例で0円になっても申告は必要
- 売るなら3,000万円控除(2027年12月31日まで)と取得費加算(申告期限の翌日から3年以内)を確認
- 相続登記は知った日から3年以内が期限