当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって、母と子が暮らしてきた家が残った。『このまま母が住み続けられるの?』『名義は母と子供のどっちにすればいいの?』と迷っている方も多いはずです。
結論から言うと、住んでいる家は、母も子も話し合いで誰の名義にするかを決められます。ただ、子が同居しているか、別居しているかで、得な決め方が変わります。
この記事では、同居・別居など家族の状況ごとに、住み続け方と名義の決め方を見ていきます。
母と同居の子がいる家は、誰が相続するのがいい?
例えば、夫が亡くなり、妻と同居している長男、別居している長女が相続人になるケースです。家は妻か同居の長男が相続すれば、自宅の土地の評価を大きく下げる特例を使える可能性があります。別居の長女が家を相続すると、この特例は原則使いにくくなります。母が住み続けたいなら、母か同居の長男の名義にしておくのが落ち着きやすい形です。
家の相続は、遺言がなければ相続人全員の話し合い(遺産分割協議)で決めます。
誰が住んでいるかで、相続人それぞれの言い分も変わってきますよね。
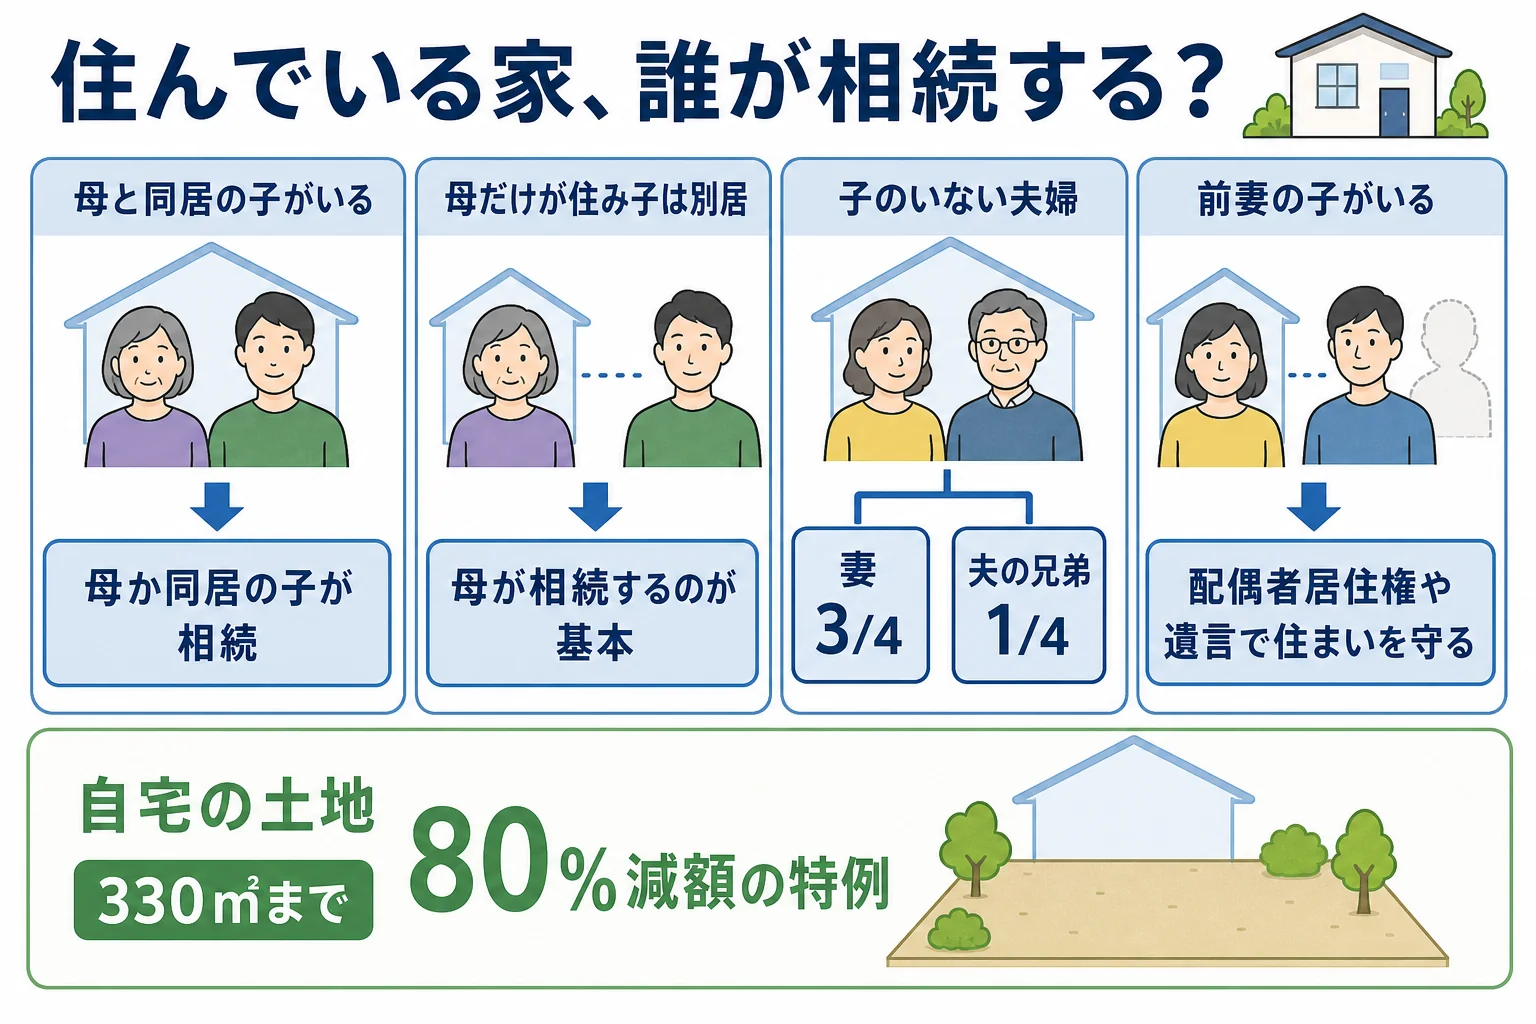
ここで知っておきたいのが、小規模宅地等の特例です。亡くなった人が住んでいた土地は、330㎡までなら評価額を80%減らせます。
ただし、使えるのは「配偶者」「同居していた親族」「持ち家のない別居の親族」などが相続した場合です。誰が相続するかで、相続税が大きく変わることがあるんです。
例えば、自宅の土地の評価額が4,000万円で、面積が330㎡以内だったとします。特例が使えれば、相続税の計算では800万円として扱えます。
同居・別居・子なしのケースで住み続け方を比べると?
『うちの場合はどれに当てはまるの?』と思った方は、下の表で近いケースを探してみてください。
| ケース | 住み続け方の結論 | 理由・注意 |
|---|---|---|
| 母と同居の子がいる | 母か同居の子が相続する | どちらでも小規模宅地等の特例を使える可能性がある |
| 母だけが住み、子は全員別居 | 母が相続するのが基本 | 別居の子は持ち家があると特例を使いにくい |
| 子のいない夫婦で、夫の兄弟がいる | 妻が相続できるよう話し合いか遺言 | 兄弟も相続人になり、取り分は妻3/4・兄弟1/4 |
| 前妻の子がいる | 配偶者居住権や遺言で妻の住まいを守る | 前妻の子も子として同じ相続分を持つ |
表のとおり、同じ「住んでいる家」でも、家族の形で考え方がかなり違います。
実は、もめやすいのは家以外の財産が少ないケースなんです。家を母が相続すると、ほかの子に渡す財産が足りなくなるからです。
例えば、遺産が自宅と少しの預金だけで、子の1人が「自分の分はお金でほしい」と言うような場面です。
母が住み続けたいけど、名義は子供にすべき?
母の名義にするか、子の名義にするかは、家族がよく迷うところですよね。
結論から言うと、どちらにも良い面と気をつける点があります。
- 母が住む権利がはっきりする
- 配偶者の税額軽減で、母の相続税が0円になりやすい
- 同居・別居を問わず、母は小規模宅地等の特例の対象になる
- 母が亡くなった時に、もう一度相続(二次相続)が起きる
- 二次相続では配偶者の税額軽減が使えない
数字で見ると、違いがはっきりします。特例などを引いた後の課税価格が8,000万円で、母と子2人が相続人のケースです。
| 分け方 | 今回の相続税(納付額の合計) | 理由・注意 |
|---|---|---|
| 家も預金も全部母が相続 | 0円 | 配偶者の税額軽減で母は0円。申告は必要 |
| 法定相続分どおり(母1/2・子1/4ずつ) | 175万円(子1人87万5,000円ずつ) | 子が取得した分に相続税がかかる |
| 母の相続の時に8,000万円が残り、子2人で相続 | 470万円 | 二次相続では配偶者の税額軽減がない |
今回0円でも、母の財産が増えた分、次の相続で子の負担が大きくなることも。家の名義は、二次相続まで見て決めたいところです。
一方、最初から同居の子の名義にすると、母が亡くなった時に家の相続がもう一度起きません。
『でも、子の名義だと母が追い出されないか心配…』という声もありますよね。そんな時に使えるのが配偶者居住権です。
配偶者居住権は、2020年4月1日に始まった制度です。家の持ち主は子にしたまま、母がその家に住み続ける権利を持てます。
母が住む権利と、家の持ち主を分けて考えられるので、母はほかの預金も相続しやすくなります。ただし、遺産分割や遺言で決めておく必要があり、登記もします。
また、夫が亡くなった直後から、妻は配偶者短期居住権によって一定期間は無償で住み続けられます。いきなり追い出されることはないので、落ち着いて話し合っておきましょう。
前妻の子や夫の兄弟が相続人になる家はどうする?
再婚していて前妻の子がいる場合、その子も相続人です。今の妻との子と同じ相続分を持ちます。
例えば、夫が亡くなり、妻と前妻の子1人が相続人のケースです。法定相続分は妻1/2、前妻の子1/2になります。
家しか大きな財産がないと、前妻の子から「家を売って分けてほしい」と言われることも。これが、いわゆる家を追い出されるかもしれない場面です。
前妻の子との分け方は、前妻の子に相続させない方法と限界でケース別にまとめています。
子のいない夫婦なら、夫の親か兄弟が相続人になります。親が亡くなっていて兄弟がいる場合、取り分は妻3/4、兄弟1/4です。
兄弟には遺留分(最低限の取り分)がありません。だから、夫が「家も含めて全部を妻に」と遺言を残せば、妻が住み続けやすくなります。
子のいない夫婦の取り分は子供がいない夫婦で夫が亡くなった時のケース別の相続割合でくわしく見られます。
- 遺言書があるか(自筆なら法務局に預けていないかも確認する)
- 相続人は誰か(前妻の子・認知した子がいないか戸籍で確かめる)
- 家と土地の評価額と、家以外の財産の額
- 母が住み続けたいか、子が同居を続けるか
- 別居の子に持ち家があるか(特例の要件に関わる)
家を相続したら、何をいつまでにする?
家を相続したら、相続登記をします。2024年4月1日から義務になり、取得を知った日から3年以内に登記しないと、10万円以下の過料になることがあります。
話し合いがまとまらない時は、相続人申告登記で義務を果たす方法もあります。
相続税がかかるかは、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります。母と子2人なら4,800万円です。
ここが大事なところです。小規模宅地等の特例や配偶者の税額軽減で税額が0円になる場合でも、申告は必要です。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
母と子のどちらの名義が得かは、二次相続まで含めて計算しないと分かりません。家の評価や特例の要件を満たすかも、税理士に確認しておくと安心です。
自宅のほかに土地や預金がまとまってある、別居の子が特例を使えるか分からない、という家族は専門家に一度見てもらうと話が早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親名義の家に同居していたら、その家は同居の子のものになりますか?
同居していたというだけでは、自動的に同居の子のものにはなりません。遺言がなければ、相続人全員の話し合いで誰が相続するかを決めます。
夫が死亡したら、家は妻が全部相続できますか?
子や親、兄弟がいれば、その人たちも相続人です。全員が合意すれば妻が家を相続できますし、遺言で妻に残すこともできます。
母と子の共有名義にしてもいいですか?
できます。ただ、将来家を売る時には共有者全員の同意が必要になります。母の相続の時には、母の持ち分についてもう一度相続が起きます。共有にする前に、後のことまで家族で話しておきましょう。
まとめ
- 住んでいる家は、遺言がなければ相続人全員の話し合いで名義を決める
- 母か同居の子が相続すると、小規模宅地等の特例を使える可能性がある
- 子の名義でも、配偶者居住権で母が住み続ける形を作れる
- 前妻の子や夫の兄弟も相続人になるので、遺言で備えると住まいを守りやすい
- 特例や軽減で税額0円でも申告が必要。相続登記は3年以内