当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、『妻なら相続税はかからないって聞いたけど、本当にゼロでいいの?』と気になっている方も多いはずです。
結論から言うと、妻が受け取った財産は「1億6,000万円」か「妻の法定相続分」の多い方までなら、相続税は0円です。この記事では、遺産の額や家族構成ごとに、妻と子の税額がどう変わるかを計算していきます。
妻が相続すると、いくらまで0円になる?
遺産2億円を妻と子2人で相続し、妻が1億6,000万円を受け取っても妻の相続税は0円です。遺産4億円なら、妻の法定相続分の2億円まで0円になります。ただし0円になるのは妻の分だけで、子の分には相続税がかかります。また、0円でも相続税の申告は必要です。
この仕組みは「配偶者の税額軽減」と呼ばれます。上限は次の2つの多い方です。
- 1億6,000万円
- 遺産全体のうち、妻の法定相続分にあたる金額(子がいれば2分の1)
遺産が3億2,000万円までは1億6,000万円の方が大きく、それを超えると法定相続分の方が大きくなります。
同じ家族(妻と子2人)で、遺産額と妻の取り分を変えて計算してみました。課税価格は基礎控除前の金額で、計算はすべて国税庁の速算表どおりです。
| ケース | 妻の取得額 | 妻の税額 | 子2人の税額の合計 |
|---|---|---|---|
| 遺産2億円・法定相続分どおり | 1億円 | 0円 | 1,350万円 |
| 遺産2億円・妻が多めに取得 | 1億6,000万円 | 0円 | 540万円 |
| 遺産4億円・法定相続分どおり | 2億円 | 0円 | 4,610万円 |
| 遺産4億円・妻が4分の3を取得 | 3億円 | 2,305万円 | 2,305万円 |
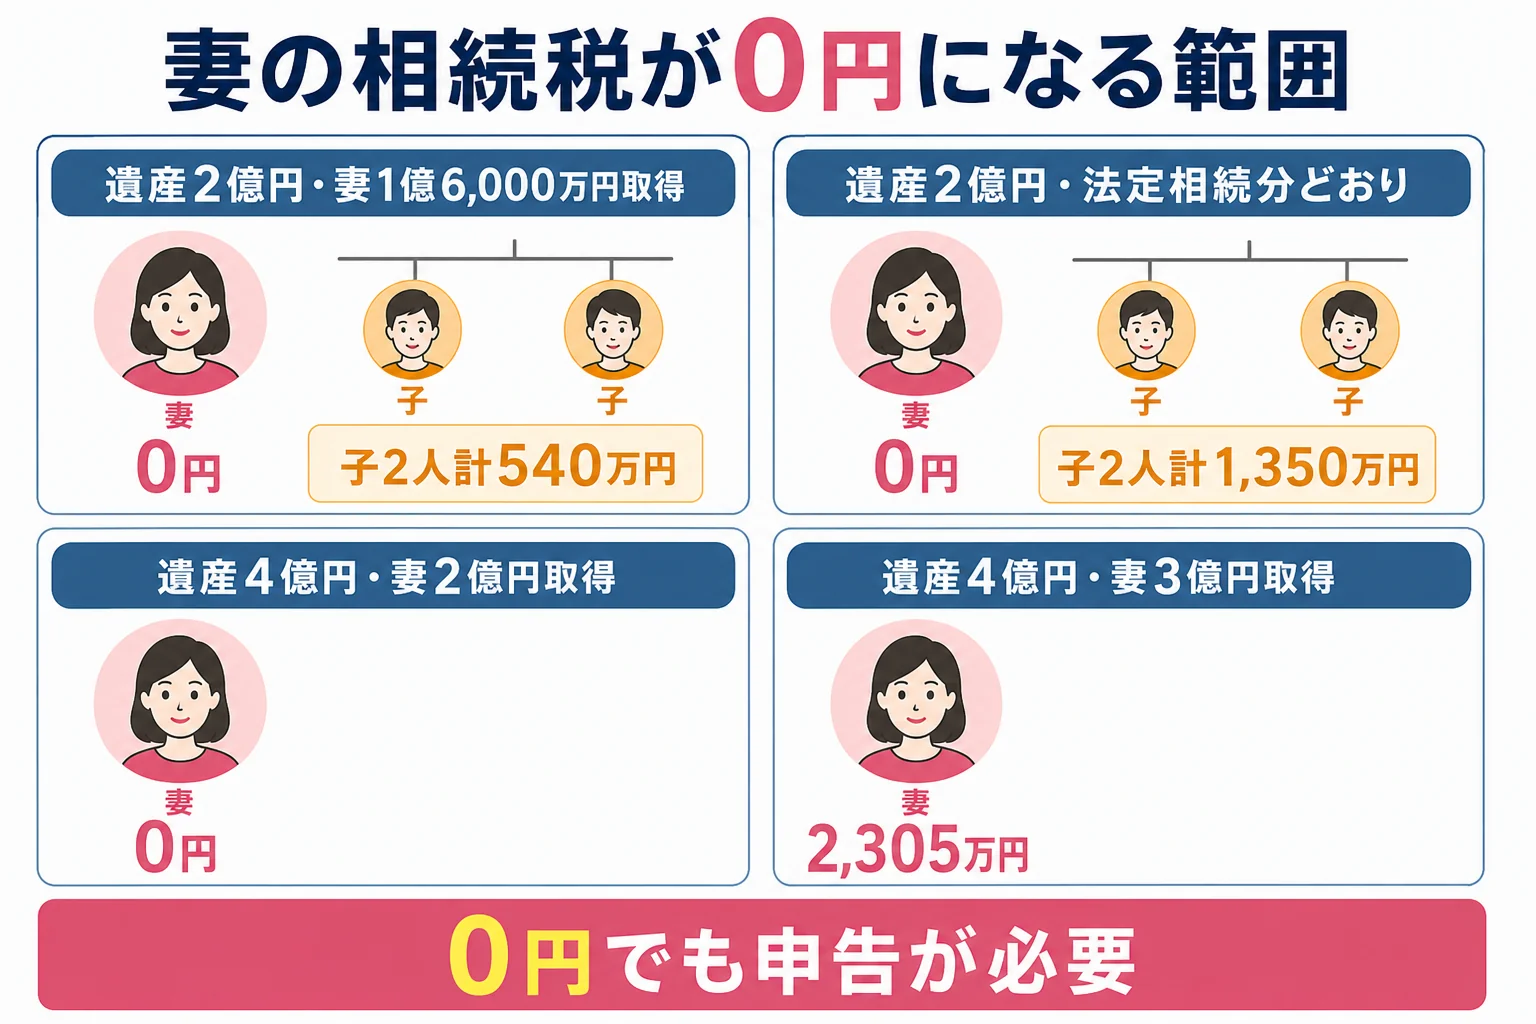
遺産2億円のケースでは、相続税の総額は2,700万円です。妻が1億6,000万円を受け取ると、総額のうち妻の分にあたる2,160万円が丸ごと軽減され、子は1人270万円になります。
遺産4億円で妻が3億円を受け取ったケースは、軽減の上限の2億円を超えた分に税金がかかります。妻の税額は2,305万円です。
子がいない夫婦だと、どうなる?
『うちは子どもがいないから、全部私が相続するんだよね?』という方もいますよね。
実は、子がいない夫婦で夫の両親も亡くなっていると、夫の兄弟姉妹も相続人になります。この時の妻の法定相続分は4分の3です。
例えば、遺産1億円を妻と夫の兄弟2人が相続するケースで比べてみます。
| ケース | 妻の税額 | 兄弟2人の税額の合計 | 理由・注意 |
|---|---|---|---|
| 法定相続分どおり(妻7,500万円) | 0円 | 213万円 | 兄弟姉妹は2割加算 |
| 遺産をすべて妻が取得 | 0円 | 0円 | 兄弟姉妹の合意が必要 |
兄弟姉妹の取り分には、税額が2割増しになる2割加算がかかります。遺言で妻にすべて残しておけば、兄弟姉妹には遺留分もないので、妻がそのまま受け取れます。
全部を妻にしたら得?二次相続まで考えると
『それなら全部妻が相続すればいいのでは?』と考えがちですよね。
ここが大事なところです。妻にたくさん渡すほど、今回の相続税は少なくなります。
ただ、妻が亡くなった時の相続(二次相続)では、子だけが相続人になるので軽減が使えません。
遺産1億円を妻と子2人で相続するケースで、妻自身の財産はなく、妻が受け取った財産がそのまま残る前提で比べました。
| ケース | 1回目(夫)の税額 | 2回目(妻)の税額 | 合計 |
|---|---|---|---|
| 1億円すべてを妻が取得 | 0円 | 770万円 | 770万円 |
| 法定相続分どおり(妻5,000万円) | 315万円 | 80万円 | 395万円 |
「全部お母さんがもらえば税金ゼロだね」
「でも、次にお母さんの時にまとめてかかるかも」
こんな会話のとおり、今回0円でも家族全体で見ると多くなることがあるんです。妻自身の財産や年齢、住まいによって有利な分け方は変わります。
親の自宅をどうするかは父が亡くなった後の母の住まいと相続の考え方、家族ごとの取り分は遺産の取り分を計算する方法で見られます。
配偶者の税額軽減は、申告しないと使えません。期限は亡くなったことを知った日の翌日から10か月以内です。期限までに遺産分割がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておくと、分割後に軽減を受けられます。
遺産が1億6,000万円を超えそう、子がいない、二次相続まで含めて分け方を決めたい。こんなケースは、税理士に試算してもらってから話し合うと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
内縁の妻にも配偶者の税額軽減は使えますか?
内縁の配偶者は相続人ではなく、この軽減の対象になる配偶者にもあたりません。結婚の届出をしている配偶者が対象です。
生命保険金も1億6,000万円の中に含まれますか?
妻が受け取った死亡保険金のうち、非課税枠を超えて課税される部分は妻の取得額に含めて計算します。非課税枠の計算は別に行います。
遺産が基礎控除以下でも申告は必要ですか?
課税価格が基礎控除以下なら申告は不要です。基礎控除を超えていて、配偶者の税額軽減で0円になる場合に申告が必要です。
まとめ
- 妻の相続税は1億6,000万円か法定相続分の多い方まで0円
- 遺産2億円・妻と子2人なら、妻が1億6,000万円取得で子の税額は合計540万円
- 遺産4億円なら妻は2億円まで0円、3億円取得なら2,305万円
- 子がいない夫婦では兄弟姉妹が相続人になり、その分は2割加算
- 二次相続まで含めると、妻に全部渡す方が合計の税額は多くなることがある
- 0円でも申告しないと軽減は使えない