当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『孫を養子にすると相続税が安くなる』と聞いて、気になっている方も多いはずです。でも、得をするだけで終わるのかは、少し不安ですよね。
結論から言うと、養子縁組で相続人が1人増えると基礎控除と税率の面では得になります。ただ、孫養子には2割加算があり、家族の取り分や気持ちの面でのデメリットも出てきます。この記事では、孫養子と嫁養子のケースで、何が変わるかを計算して比べます。
孫や嫁を養子にすると、相続税はどう変わる?
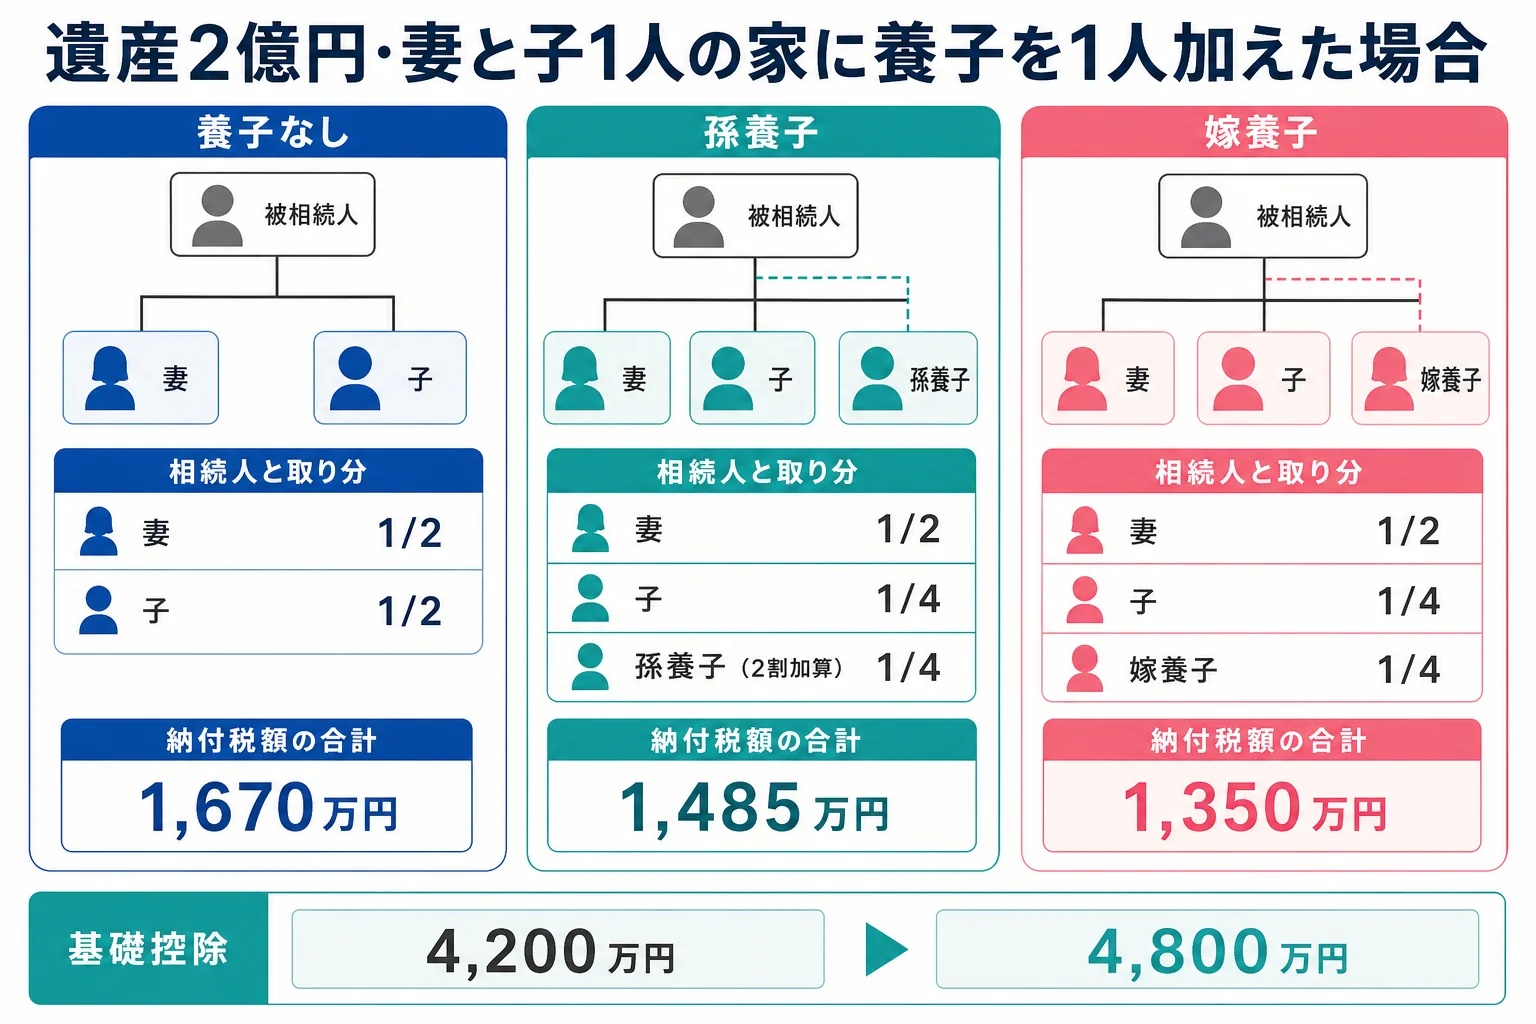
例えば、遺産2億円を妻と子1人で相続する家です。養子がいなければ納付税額の合計は1,670万円ですが、孫を養子にすると1,485万円になり、185万円減ります。同じ1人を増やすのでも、息子の妻を養子にした場合は2割加算がかからず1,350万円で、孫養子より135万円少なくなります。ただし養子が増えると、実の子の取り分は2分の1から4分の1に減ります。
養子縁組で相続税が変わるのは、法定相続人の数が増えるからです。
基礎控除は「3,000万円+600万円×法定相続人の数」なので、1人増えると600万円ふえます。法定相続分で分けた時の1人あたりの金額も小さくなり、低い税率で計算されるんです。
ただ、養子なら何人でも数えられるわけではありません。実子がいる家は1人まで、実子がいない家は2人までです。
| ケース | 数えられる養子 | 理由・注意 |
|---|---|---|
| 実子がいる家 | 1人まで | 2人以上養子にしても、基礎控除の計算では1人 |
| 実子がいない家 | 2人まで | 3人以上養子にしても、計算では2人 |
| 孫を養子にした | 上の人数に含む | 相続税は2割加算になる(代襲相続人の孫は対象外) |
遺産額と家族構成で、減る税額はどれだけ違う?
『うちの場合、実際いくら減るの?』というのが気になるところですよね。ここでは、配偶者がいる家といない家の2つで計算してみます。
遺産2億円・妻と子1人の家
まずは、配偶者がいる家のケースです。取り分は法定相続分どおり、妻は配偶者の税額軽減で0円として計算します。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|---|
| 養子なし(妻・子1人) | 2人 | 4,200万円 | 3,340万円 | 1,670万円 |
| 孫を養子にした | 3人 | 4,800万円 | 2,700万円 | 1,485万円 |
| 息子の妻を養子にした | 3人 | 4,800万円 | 2,700万円 | 1,350万円 |
孫養子のケースでは、子の納付税額が675万円、孫養子は810万円です。孫養子は本来の675万円に2割加算されて810万円になっています。
嫁養子は法律上「子」になるので、2割加算はかかりません。子と嫁養子それぞれ675万円です。
『嫁養子の方が得なら、そっちにしよう』と思いますよね。ただ、計算だけで決めるのは早いんです。理由は次の章で見ていきます。
遺産1億円・子1人の家で孫養子にした場合
次は、配偶者がすでに亡くなり、子1人が相続する家のケースです。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|---|
| 養子なし(子1人) | 1人 | 3,600万円 | 1,220万円 | 1,220万円 |
| 孫を養子にした | 2人 | 4,200万円 | 770万円 | 847万円 |
孫養子にすると、子の納付税額は385万円、孫養子は2割加算で462万円です。合計では373万円減ります。
配偶者がいない家の方が、養子1人の効果が大きく見えますよね。配偶者の税額軽減が使えない分、相続人の人数がそのまま効いてくるからです。
ただ、ここで減った373万円は、家族の取り分が変わることと引きかえです。子1人が全部を受け取るはずだった遺産を、孫養子と半分ずつ分ける前提で計算しています。孫に多く渡す気がない家では、計算どおりには減らないこともあるんです。
基礎控除の人数ごとの金額は相続人1人〜5人の基礎控除の早見表で確認できます。
孫養子で気をつけたいデメリットは?
孫養子には、税金の計算以外にも見落としやすい点があります。
2割加算で、思ったほど減らないことも
孫養子が取得した分の相続税は2割増しになります。孫が多く取得するほど加算の影響も大きくなるんです。
代襲相続人として孫が相続人になる場合(子が先に亡くなっている場合)は、2割加算の対象外です。
生前に孫へ贈与していた分が加算されることも
孫は本来、相続人ではないので、生前贈与の加算(相続開始前7年以内の贈与)の対象外です。
ところが、養子になって相続で財産を取得すると、加算の対象になります。孫に毎年贈与していた家では、ここが思わぬ落とし穴になることも。
実の子の取り分と遺留分が減る
養子は実子と同じ相続分です。遺産2億円・妻と子1人の家では、子の法定相続分は2分の1から4分の1に下がります。
遺留分も法定相続分で分けるので、実の子の遺留分も小さくなります。『自分の取り分が減るなんて聞いていない』と、兄弟の間でもめるきっかけになることもあるんです。
嫁養子で気をつけたいデメリットは?
息子の妻を養子にするケースでは、税金より家族の関係で困る場面が出てきます。
「離婚したら、養子の関係はどうなるの?」
「離婚しても、離縁の手続きをしないと親子のままなんです」
息子夫婦が離婚しても、養子縁組は自動的には解消されません。離縁しない限り、嫁養子は相続人のままです。
ほかの兄弟から見ると、「兄の妻にも同じだけ相続分がある」ことに納得できないケースもあります。
- 実子の人数と、養子にしたい人が何人目にあたるか確認した
- 孫養子なら、2割加算を入れた後の税額で比べた
- 孫に毎年贈与している場合、7年以内の加算を確かめた
- 実の子の取り分と遺留分がどう変わるか、家族に説明した
- 嫁養子なら、離婚した時の離縁の扱いを話し合った
養子に財産を渡したくない時は?
養子縁組をすると、養子は実子と同じ相続権を持ちます。『税金のために養子にしたけど、多くは渡したくない』という場合もありますよね。
その時は、遺言書で取り分を決めておく方法があります。ただ、遺留分は侵害できないので、遺留分を考えた分け方にしておきましょう。
相続税を減らす方法は、養子縁組だけではありません。生前贈与など、ほかの方法との比べ方は相続時精算課税を使うと得する家の判断や暦年贈与の効果の試算で見ています。
孫養子と嫁養子のどちらにするか迷っている、孫への贈与を続けてきた。そんなケースは、2割加算や7年加算まで入れて試算してくれる税理士に頼むと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫を2人養子にすると、基礎控除は2人分ふえますか?
実子がいる家では、養子は1人までしか数えられません。孫を2人養子にしても、基礎控除の計算は1人分(600万円)だけふえます。実子がいない家なら2人まで数えられます。
嫁養子にも2割加算はかかりますか?
嫁養子は法律上「子」になるので、2割加算はかかりません。2割加算の対象になる孫養子とはここが違います。
子が亡くなっていて孫が相続する場合も2割加算ですか?
子が先に亡くなり、孫が代襲相続人として相続する場合は2割加算の対象外です。孫を養子にしていても、代襲相続人にあたるかで扱いが変わるので、税理士に確認を。
まとめ
- 養子で相続人が1人増えると、基礎控除は600万円ふえ、税率も下がりやすい
- 遺産2億円・妻と子1人なら、孫養子で納付税額は1,670万円から1,485万円に
- 孫養子は2割加算。嫁養子は加算なしで、同じケースなら1,350万円
- 孫養子になると7年以内の生前贈与が加算の対象になる
- 実の子の取り分と遺留分が減るので、家族への説明が欠かせない