当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家の土地を、元気なうちに子どもの名義にしておいた方がいいのか。それとも相続まで待った方がいいのか。迷っている方も多いですよね。
結論から言うと、親と一緒に住んでいる家の土地は、多くの場合「相続まで待つ」方が税金は軽くなります。生前贈与が向くのは、値上がりが見込める土地や、住む人のいない土地を早めに動かしたい時など、限られたケースです。
この記事では、土地の評価額と、その土地に誰が住むかで、生前贈与と相続の税金がどう変わるかを比べていきます。
土地は生前贈与と相続、わが家はどちらが得?
例えば、父と同居している子1人が、評価3,000万円の自宅の土地(330㎡以内)と預金など5,000万円を受け継ぐケースです。相続で受け取って小規模宅地等の特例を使えば、相続税は250万円です。同じ土地を相続時精算課税で生前贈与すると、特例が使えなくなり、贈与税と相続税を合わせた負担は658万円。暦年課税で一度に贈与すると、贈与税だけで1,300万5,000円かかります。同居する子が住み続ける土地なら、相続で受け取る方が軽くなります。
土地を生前に渡すと、相続ではかからない税金や手数料が増えます。
『贈与しておけば、相続税の対象から外れるから得なんじゃないの?』と思いますよね。
実は、土地の場合は「贈与だと使えない特例」と「贈与の方が高い税金」があるんです。まず全体の違いを見てみます。
| 比べる点 | 相続で受け取る | 生前贈与で受け取る |
|---|---|---|
| かかる税 | 相続税(基礎控除を超えた場合) | 贈与税 |
| 小規模宅地等の特例 | 要件を満たせば使える | 使えない(相続時精算課税で受けた土地も対象外) |
| 登録免許税(名義変更) | 固定資産税評価額 × 0.4% | 固定資産税評価額 × 2% |
| 不動産取得税 | かからない | かかる |
登録免許税の税率は国税庁 No.7191 登録免許税の税額表、相続時精算課税で受けた土地に小規模宅地等の特例が使えないことは国税庁 No.4124で確認できます。不動産取得税は、相続で取得した時はかからず、贈与で取得した時はかかります(東京都主税局 不動産取得税)。
同居している子が自宅の土地を受け取るなら?
父と同居している子1人が、自宅の土地(評価3,000万円)と、預金など5,000万円を受け継ぐケースで比べます。法定相続人は1人なので、基礎控除は3,600万円です。
| ケース | 贈与税 | 相続時の課税価格 | 相続税 | 税の合計 |
|---|---|---|---|---|
| 相続で受け取り、小規模宅地等の特例を使う | 0円 | 5,600万円 | 250万円 | 250万円 |
| 相続で受け取るが、特例を使えない | 0円 | 8,000万円 | 680万円 | 680万円 |
| 相続時精算課税で土地を贈与 | 78万円 | 7,890万円 | 658万円(贈与税78万円を差し引き、相続時の納付は580万円) | 658万円 |
| 暦年課税で土地を一度に贈与(7年以上たって相続) | 1,300万5,000円 | 5,000万円 | 160万円 | 1,460万5,000円 |
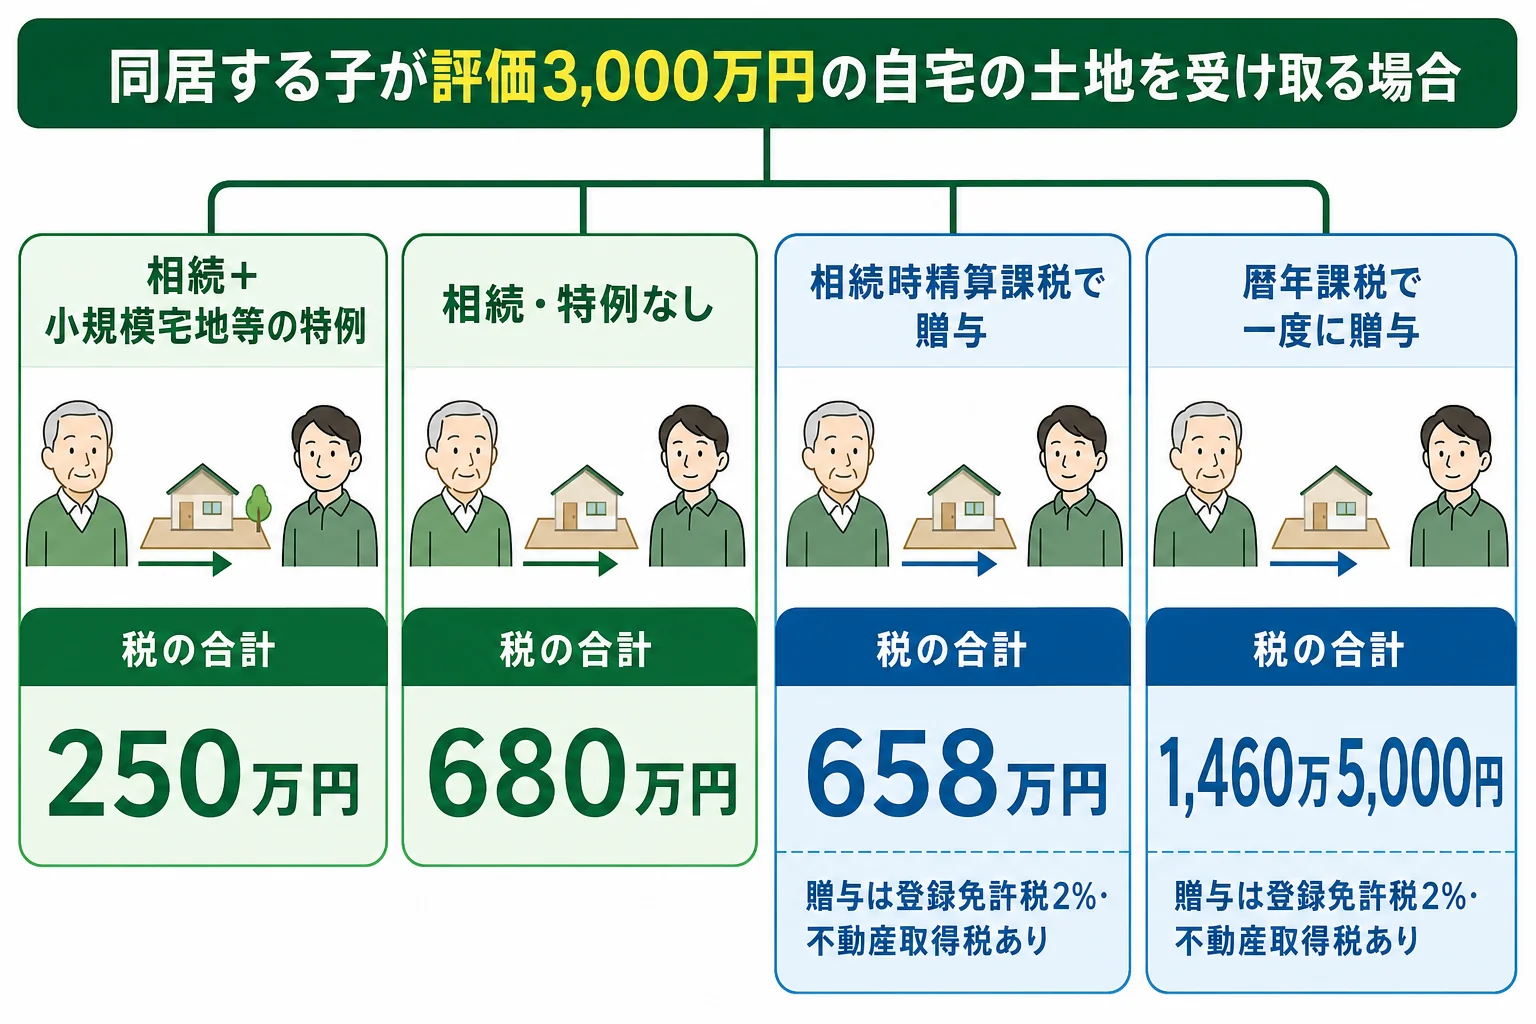
税の合計には、名義変更の登録免許税と不動産取得税を入れていません。贈与の場合は、ここにさらに上乗せされます。
相続なら特例で評価が2,400万円下がる
小規模宅地等の特例を使うと、自宅の土地は330㎡まで評価が80%下がります。評価3,000万円の土地なら、2,400万円の減額です。
この特例は、相続や遺贈で受け取った土地が対象です。生前に贈与してしまうと、どの方法でも使えなくなるんです。
「早めに名義を移しておけば、あとが楽だと思ってた」
「でも、うちは同居だから、相続の方が特例で安くなるらしいよ」
こんな会話になる家族は少なくありません。同居している家ほど、急いで贈与しない方がいいケースが多いんです。
精算課税は「贈与した時の値段」で足し戻す
相続時精算課税では、贈与した時の価額(年110万円の基礎控除を引いた額)を、相続の時に相続財産へ足し戻します。このケースでは3,000万円から110万円を引いた2,890万円です。
贈与の時に払った贈与税78万円は、相続税から差し引かれます。差し引ききれない分は、申告すれば還付されます(国税庁 No.4103)。
小規模宅地等の特例が使える要件(同居・持ち家の有無など)を満たすかは、税理士に確認を。
住む人のいない地方の土地なら?
次は、子が別の場所に持ち家を構えていて、親の地方の土地(評価1,000万円)を受け継ぐケースです。ほかの財産を含めて遺産は合計3,000万円、相続人は子1人とします。
| ケース | かかる税 | 注意 |
|---|---|---|
| 相続で受け取る | 相続税0円(基礎控除3,600万円以下・申告不要) | 登録免許税は評価額 × 0.4% |
| 暦年課税で贈与 | 贈与税177万円 | 不動産取得税もかかり、登録免許税は評価額 × 2% |
| 相続時精算課税で贈与 | 贈与税0円(特別控除2,500万円の範囲内) | 届出と申告が要る。不動産取得税・登録免許税2%はかかる |
『相続税がかからない家なら、贈与しても損はないでしょ?』と考えたくなりますよね。
ただ、相続税がかからない家は、そもそも相続で受け取れば何も払わずにすみます。贈与にすると、贈与税や不動産取得税、高い登録免許税の分だけ負担が増えるんです。
住む人がいない土地をどうするかは、売却や相続土地国庫帰属制度なども含めて考えてみてください。
生前贈与の方が向くのは、どんな土地?
もちろん、生前贈与が向くケースもあります。ここが大事なところですが、ポイントは「将来の値段」と「誰がどう使うか」です。
- 再開発などで値上がりが見込め、贈与した時の価額で固定したい(相続時精算課税)
- 婚姻期間20年以上の夫婦で、自宅を配偶者に渡したい(贈与税の配偶者控除)
- 子が家を建てる土地を、親が元気なうちに渡しておきたい
- 相続人どうしで揉めそうで、特定の子に早めに渡しておきたい
婚姻20年以上の夫婦なら配偶者控除が使える
婚姻期間が20年以上の夫婦で、居住用の不動産(またはその購入資金)を贈与した場合は、最高2,000万円を控除できます。基礎控除110万円と合わせて2,110万円までです。
この贈与は、相続前の足し戻しの対象になりません。ただし申告は必要で、不動産取得税や登録免許税はかかります。
値上がりしそうな土地は精算課税で固定する手も
相続時精算課税は、贈与した時の価額で相続財産に足し戻します。贈与後に土地の値段が上がれば、上がった分は相続税の対象になりません。
逆に、値下がりしても贈与した時の価額で足し戻されるので、損をすることもあります。得するケース・損するケースは相続時精算課税で得するケース・損するケースの見分け方で計算しています。
現金での贈与と比べたい時は財産1億円・3億円の生前贈与と相続の比較、足し戻しの期間は生前贈与が何年前までさかのぼるかの計算も参考にしてみてください。
自宅の土地に特例が使えるか分からない、贈与と相続で手数料まで含めた比較をしたい。こうしたケースは、土地の評価に慣れた税理士に試算してもらうと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
実家の土地を生前贈与すると、相続税対策になりますか?
同居している子が受け取る自宅の土地は、相続なら小規模宅地等の特例で評価を80%(330㎡まで)下げられます。生前贈与すると特例が使えず、税の合計が重くなることが多いです。特例の要件を満たすかは税理士に確認しましょう。
土地を生前贈与する時にかかる税金は何ですか?
贈与税のほか、名義変更の登録免許税(固定資産税評価額 × 2%)と不動産取得税がかかります。相続なら登録免許税は0.4%で、不動産取得税はかかりません。
マンションでも生前贈与と相続の考え方は同じですか?
基本は同じです。居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から新しい評価方法が使われています。評価額によって比べた結果が変わるので、試算してから決めてみてください。
まとめ
- 同居する子が受け取る自宅の土地は、相続で小規模宅地等の特例を使う方が軽くなりやすい
- 評価3,000万円の土地と預金5,000万円のケースでは、相続なら250万円、精算課税の贈与なら658万円
- 贈与は登録免許税が2%(相続は0.4%)で、不動産取得税もかかる
- 生前贈与が向くのは、値上がりが見込める土地や夫婦間の自宅の贈与など限られたケース