当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住んでいたタワーマンションを相続することになった。『タワマンは相続税が安くなるって聞いたけど、今もそうなの?』と気になりますよね。
結論から言うと、2024年1月1日以降の相続では、分譲マンションの評価方法が変わりました。評価額が上がるケースもあります。この記事では、家族の形ごとに税額がどう動くかを試算で見ていきます。
2024年以降にタワマンを相続したら、評価はどう決まる?
2024年1月1日以降に相続した居住用の分譲マンション(タワマンを含む)は、国税庁の新しい評価方法で評価します。これまでの評価額(土地部分と建物部分)に「区分所有補正率」をかけ、市場での価格と評価額の開きが大きい物件ほど評価額が引き上げられます。
これまでのマンションの評価は、土地部分が路線価と敷地の持分、建物部分が固定資産税評価額でした。部屋の階数による値段の違いは、評価額にほとんど表れない仕組みだったんです。
その開きを使った節税が目立ったため、評価の方法が見直されました。国税庁のタックスアンサー「居住用の区分所有財産の評価」に計算方法が載っています。
補正の度合いは、評価乖離率という数値で決まります。築年数、建物の総階数、部屋の所在階、敷地持分の狭さの4つから計算します。
| ケース | 新しい評価方法 | 理由・注意 |
|---|---|---|
| 築浅の高層マンションの上の階 | 補正されて評価額が上がりやすい | 階数が高く、敷地持分が狭いほど市場価格との開きが大きい |
| 低層の集合住宅や二世帯住宅など | 適用されないものがある | 国税庁が「適用がないもの」を挙げている |
| 一棟まるごと所有の賃貸マンション | 適用されない | 区分建物の登記がないもの |
評価額が上がると、相続税はいくら変わる?
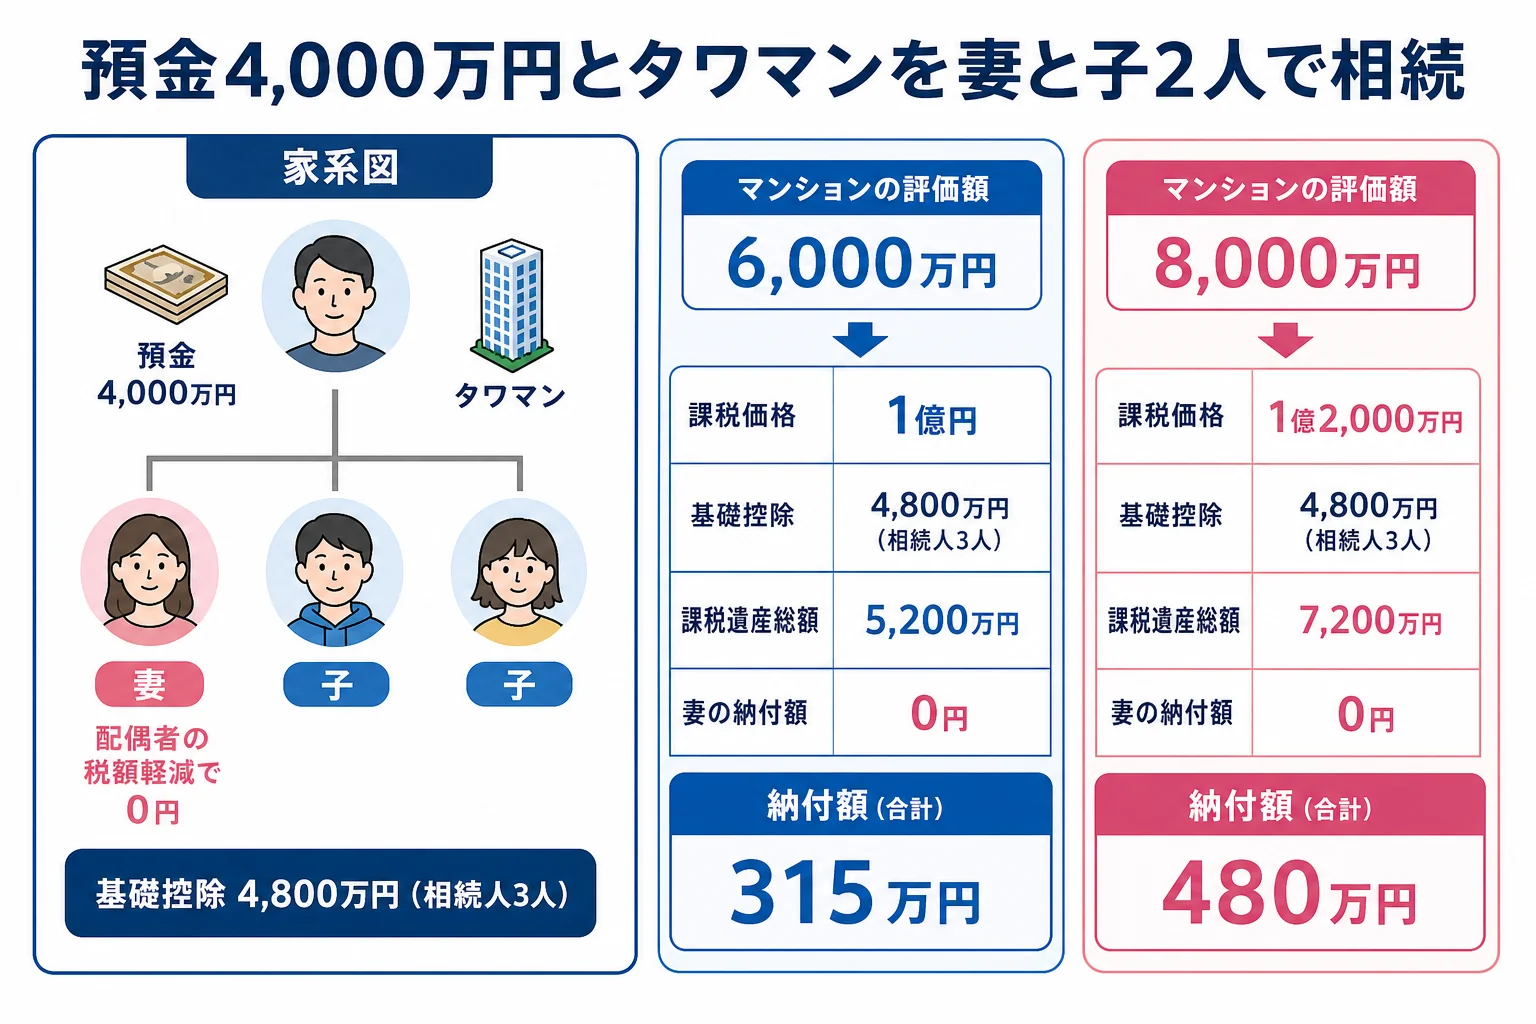
例えば、夫が亡くなり妻と子2人が相続するケースです。預金が4,000万円、マンションの評価額が見直し前なら6,000万円、見直し後は8,000万円になったと仮定して比べます。
評価額はあくまで説明用の仮の数字です。実際の評価額は物件ごとに計算が必要です。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計(法定相続分どおり) |
|---|---|---|---|
| 妻と子2人/マンション6,000万円 | 1億円 | 630万円 | 315万円(妻0円・子各157万5,000円) |
| 妻と子2人/マンション8,000万円 | 1億2,000万円 | 960万円 | 480万円(妻0円・子各240万円) |
| 子2人だけ/マンション6,000万円 | 1億円 | 770万円 | 770万円(子各385万円) |
| 子2人だけ/マンション8,000万円 | 1億2,000万円 | 1,160万円 | 1,160万円(子各580万円) |
評価額が2,000万円上がると、子2人だけのケースでは納付額が390万円増えます。妻がいるケースは配偶者の税額軽減があるので、増え方は165万円です。
妻と子2人・マンション8,000万円のケースの計算は次のとおりです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億2,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 7,200万円 |
| 相続税の総額 | 960万円 |
| 妻の納付額(6,000万円を取得) | 0円 |
| 子1人の納付額(3,000万円を取得) | 240万円 |
『妻が全部相続すれば0円では?』と考える方もいるはずです。ただ、その分は妻が亡くなった時の二次相続でまた課税されます。
小規模宅地等の特例は使える?住む人で変わるケース
自宅の敷地には、小規模宅地等の特例があります。特定居住用宅地等なら330㎡まで評価額が80%減ります。マンションでは、土地部分(敷地利用権)がこの対象です。
国税庁によると、この特例も新しい評価方法で計算した価額をもとに使います。減るのは土地部分だけなので、建物部分はそのまま残ります。
| 相続する人 | 特例 | 理由・注意 |
|---|---|---|
| 妻が相続して住み続ける | 使える | 配偶者が取得する場合は特例の対象 |
| 同居していた子が相続して住み続ける | 使える可能性がある | 同居していたことなどの要件がある |
| 別居で持ち家のある子が相続して売る | 使えないことが多い | 持ち家のない別居親族(家なき子)などに当たらない |
『住んでいたマンションなら、誰が相続しても特例が使える』と思われがちです。実際は、相続する人で結論が分かれます。要件を満たすかは、税理士に確認してみてください。特例を使って0円になる場合も、申告は必要です。
「母さんが住み続けるなら、特例で土地の評価は下がるんだね」
「でも建物部分は下がらないから、預金と合わせて計算してもらおう」
賃貸に出していたマンションは、貸家と貸家建付地として評価します。この場合も、新しい方法で計算した価額がもとになります。
土地や家のケースの全体像は不動産を相続した時のケース別のやること、人数ごとの基礎控除は基礎控除の人数別早見表で確かめられます。
マンションの評価は、登記事項証明書や固定資産税の課税明細書の数字を使って計算します。高層階のマンションや賃貸中の部屋があるケースは、評価と特例の判断を税理士に任せると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
タワマンの相続税評価はいつから変わりましたか?
2024年1月1日以降の相続・遺贈・贈与で取得した居住用の分譲マンションから、新しい評価方法が使われています。
タワマン節税は今も使えますか?
市場価格と評価額の開きが大きい物件ほど評価額が引き上げられるようになりました。以前と同じ効果を前提にせず、物件ごとに評価額を計算してみてください。
マンションにも小規模宅地等の特例は使えますか?
土地部分(敷地利用権)が対象です。配偶者や同居していた親族などの要件を満たせば、330㎡まで80%減額されます。
まとめ
- 2024年1月1日以降の相続では、分譲マンションに新しい評価方法が使われる
- 市場価格との開きが大きい物件ほど評価額が引き上げられる
- 評価額が2,000万円上がると、子2人だけのケースで納付額は390万円増える
- 小規模宅地等の特例は土地部分が対象。住む人で使えるかが変わる
- 特例で0円になっても申告は必要